



 이미지 확대보기
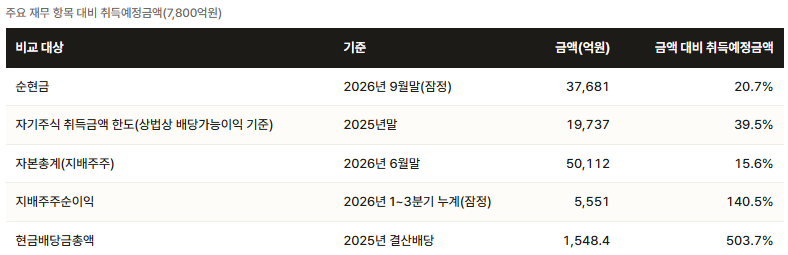
22일 삼성E&A는 이날 7800억원 규모 자사주 매입을 결정했다. 이중 6900억원은 소각하고 나머지 900억원은 임직원 상여 지급 등에 쓸 계획이다. 취득 예정 주식은 이사회 결의일 전일 종가(4만7700원) 기준 1635만2201주로 발행주식총수 대비 8.34%이다. 소각 예정 주식은 1446만5408주로 7.38%다.
삼성E&A는 지난해 초 2024~2026년 지배주주순이익의 15~20%를 주주에게 환원하는 계획을 발표했다. 지난 2024년 주당 660원, 2025년에는 정책 범위를 뛰어넘는 주당 790원(지배주주순이익 대비 25%)을 배당했다.
최대주주 지분 20.56%...행동주의 캠페인 ‘만년 노출’
삼성E&A 최대주주는 삼성SDI(11.69%)다. 삼성물산(6.97%)과 이재용닫기 이재용기사 모아보기 회장(1.54%) 등 특수관계인 지분을 합쳐도 20.56%에 불과하다. 그룹 내 타 상장 계열사 대비 경영권 방어 등이 취약해 지배력 강화 필요성이 존재했다.
하지만 계열사들이 직접 지분을 매입하는 것도 부담이다. 자금 지출은 차치하더라도 삼성E&A의 그룹 내 포지션이 문제가 될 수 있기 때문이다.
관련기사
섣불리 지배력을 높일 경우 전혀 의도하지 않는 각종 의혹을 낳을 수 있는 셈이다. 이는 행동주의 펀드 입장에서 상당히 좋은 타깃이 된다.
창사 이래 처음이자 대규모 자사주 매입 및 소각은 삼성E&A 입장에서 최적의 선택이다. 계획대로 진행되면 계열사 등 최대주주 지분율은 22.20%로 오른다. 지배력 강화 및 주주가치 제고와 동시에 행동주의 캠페인을 선제적으로 원천 차단하는 격이다.
삼성SDI·삼성물산, 주주 불만도 해소
삼성SDI나 삼성물산 주주 입장에서 보면 그간 삼성E&A 지분은 ‘유휴자산’에 불과했다. 배당도, 자사주 소각도 없었던 탓에 주주가치 제고와 거리가 멀고 지분 확보에 투입된 비용은 ‘기회비용’ 측면 불리하기 때문이다.삼성E&A가 그룹 매출 의존도가 높은 이유는 그룹 전반 영업기밀과 연결된다. 삼성E&A가 삼성SDI나 삼성물산 가치제고에 기여를 하지 못하면 주주들은 강한 압력을 가할 수 있다. 이 때, 삼성그룹 계열사들은 상당히 난처한 입장에 처할 수 있다.
 이미지 확대보기
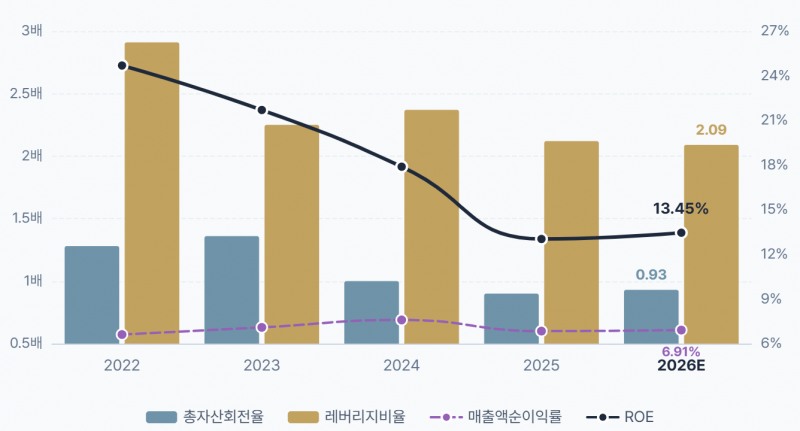
이미 이익성장은 가시화되고 있다. 올해 3분기 영업이익은 전년 대비 184% 오른 5006억원을 기록했다. 상당히 높은 성장률을 고려하면 이익성장을 확보하기 위한 투자보다 자사주 소각 등 자본규모를 축소하는 전략이 효율적이다. 이번 자사주 소각은 단순 주주환원을 넘어 최대주주 지배력 강화, 행동주의 캠페인 원천 차단 등을 동시에 고려한 전략적 자본 배치라 할 수 있다.
투자은행(IB) 관계자는 “국내서 행동주의 캠페인은 더욱 강해질 것”이라며 “국내 그룹사들은 지분구조가 상당히 복잡해 그 타깃이 될 가능성이 높기 때문”이라고 말했다. 그는 “자본 재배치를 통한 수익성 확대와 가치제고 요구도 동시에 늘고 있어 국내 기업들의 전략적 대응이 더욱 중요해지고 있다”고 덧붙였다.
이성규 한국금융신문 기자 lsk0603@fntimes.com
데일리 금융경제뉴스 Copyright ⓒ 한국금융신문 & FNTIMES.com
저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~