

 이미지 확대보기
10일 한국경제에 따르면 두산그룹은 이날 오전 현대중공업-KDB인베스트먼트 컨소시엄을 우선협상대상자로 최종 낙점하고 산업은행 등 채권단에 보고했다. 양 측은 약 2~3주간 추가 협상을 마친 뒤 연말 본계약을 체결해 거래 마무리절차에 나설 전망이다. 인수 경쟁사였던 유진기업의 인수 가격이 좀 더 높았지만 협상을 통해 현대중공업을 낙점한 것으로 전해진다. 인수 가격은 7000억 후반에서 8000억원으로 추정되고 있다.
두산인프라코어가 현대중공업그룹 품에 안길 가능성이 농후한 가운데 가장 큰 영향을 받을 곳은 현대건설기계다. 해당 M&A 이후 두산인프라코어와의 합병 가능성이 크기 때문이다. 합병이 이뤄진다면 현대건설기계는 단숨에 글로벌 건설기계 TOP5로 부상한다.
 이미지 확대보기
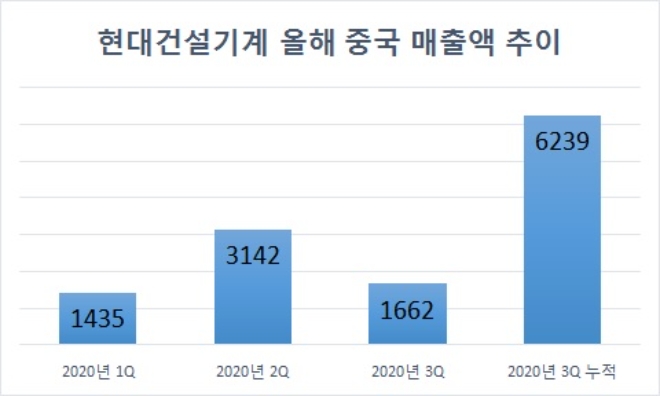
중국 시장 매출액도 8000억원을 돌파할 것으로 보인다. 3분기 실적(매출액 6239억원)을 토대로 올해 약 8300억원의 매출액이 추산된다. 해당 추산치는 지난해 7162억원보다 1000억원 이상 많다.
관련기사
또 다른 관계자는 “두산인프라코어와의 합병은 현대건설기계의 취약점으로 꼽혔던 굴삭기 엔진 부문 경쟁력도 빠르게 끌어올릴 수 있다”며 “판매망 공유, 엔진 내재화, 구매 및 연구개발비 절감 등도 기대된다”고 언급했다.
현대중공업의 두산인프라코어 인수 우선협상자 선정 보도가 나왔지만, 당사자들은 신중한 입장이다. 현대중공업그룹과 두산그룹 측 모두 “아직 해당 내용에 대해서 전해 들은 바가 없다”고 말했다.
서효문 기자 shm@fntimes.com
데일리 금융경제뉴스 Copyright ⓒ 한국금융신문 & FNTIMES.com
저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~