



 이미지 확대보기
영업이익 56% 증가에도 배당재원은 6% 증가
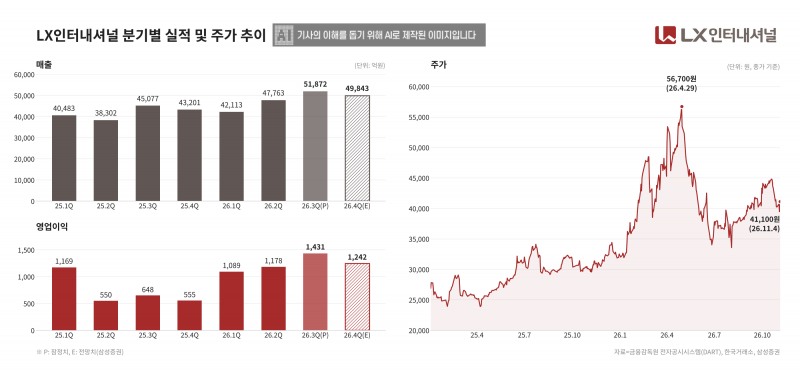
5일 금융감독원 전자공시시스템(DART)에 따르면 LX인터내셔널은 지난 4일 3분기 연결 매출 5조1872억 원, 영업이익 1431억 원을 잠정 공시했다. 이는 지난해 같은 기간보다 각각 15.1%, 120.8% 늘어난 수치다. 영업이익은 지난해 같은 기간 648억 원의 2.2배를 기록했다.같은 날 회사는 기업가치 제고 계획을 정정했다. 지난 3월 연내 발표하기로 정했던 배당정책을 2027년 1분기 내 발표하기로 바꿨다. 정정 사유는 2026년 확정 실적을 기반으로 배당정책을 발표하기 위함으로, 대내외 경영환경을 종합적으로 검토한 결과다.
이는 영업이익이 아니라 모회사 주주에게 돌아가는 이익과 실제로 들어온 현금을 기준으로 삼는 구조로, 영업이익이 늘어도 지배주주 몫과 현금이 따라오지 않으면 배당재원이 크게 늘지 않는 구조다.
올해 실적이 이 같은 경우에 해당한다. 3분기 누계 영업이익은 3698억 원으로 1년 전보다 56.2% 늘었다. 반면 배당재원의 출발점인 지배주주 순이익은 2071억 원으로 6.1% 증가하는 데 그쳤다.
차이는 비지배지분 몫에서 발생했다. 같은 기간 비지배지분 몫은 187억 원에서 494억 원으로 2.6배가 됐다. 이는 3분기 영업이익 증가분 783억 원 가운데 561억 원이 물류 부문에서 나온 영향이다.
LX인터내셔널 물류 부문은 종속회사 LX판토스가 맡고 있다. LX판토스는 선사에서 선박 내 화물 적재 공간인 선복을 사서 화주에게 운송 서비스를 파는 포워더다. 트레이딩을 하는 상사에게 물류비는 비용이지만, 포워더에게 운임은 판매 가격이다.
이에 운임이 오르면 매출이 커지고, 미리 확보해 둔 선복을 오른 운임에 팔면서 마진도 확대된다. LX인터내셔널은 물류 부문 이익이 늘어난 이유로 '해상 운임 상승 및 물동량 증가'를 들었다.
다만 LX인터내셔널이 보유한 LX판토스 지분은 75.9%다. 2024년 9월 범LG가 구본호 씨 보유 지분 5%를 490억 원에 사들여 지분율을 51%에서 56%로 높였고, 같은 해 12월에는 미래에셋PE가 갖고 있던 19.9%를 1950억 원에 인수했다. 이에 LX판토스가 번 이익 가운데 약 4분의 3은 LX인터내셔널 주주 몫으로 잡히지만, 나머지 24.1%는 외부 주주 몫으로 구분된다.
 이미지 확대보기
투자 늘며 FCF 감소…순차입금 3393억 원 증가
현금 여력도 넉넉하지 않다. 2025년 잉여현금흐름(FCF)은 786억 원으로 2024년(5886억 원)보다 86.6% 줄었다. 유형자산 취득액이 1066억 원에서 5839억 원으로 늘어난 영향이다. 2025 사업연도 배당금 719억 원을 겨우 충당한 수준이다. 올해 상반기 FCF는 187억 원이다.빌린 돈에서 보유 현금을 뺀 순차입금도 늘었다. 순차입금은 차입금에서 현금성 자산을 뺀 값으로, 당장 가진 현금으로 빚을 갚고 나서도 남는 실질적인 차입 부담을 보여준다. 회사 기준 순차입금은 2025년 말 1조1771억 원에서 3분기 말 1조5164억 원으로 9개월 새 3393억 원 증가했다. 같은 기간 차입금은 2조6492억 원에서 2조7198억 원으로 706억 원 늘어나는 데 그쳤지만, 현금및현금성자산이 1조4235억 원에서 1조477억 원으로 3758억 원 줄면서 순차입금이 불어났다. 빚을 크게 늘렸다기보다 쌓아둔 현금을 쓰면서 여력이 줄어든 셈이다.
투자로 현금이 줄어드는 상황에서 연중에 배당 기준을 미리 결정하게 될 경우, 이후 실적이나 현금흐름이 기대에 못 미칠 때 배당 공약 이행이 어려워질 수 있다. 정책을 명문화하기 전에 연간 현금 창출력부터 확인하겠다는 것이다.
지배주주 순이익, 상반기 부진·하반기 반등…4분기 '변수'
실적 흐름이 상반기와 하반기에 엇갈린 점도 연간 실적을 기다리게 된 이유다. 올해 상반기 지배주주 순이익은 1305억 원으로 지난해 같은 기간 1526억 원보다 14.5% 줄었다. 그러다 3분기에만 426억 원에서 766억 원으로 79.8% 늘었다.반등을 이끈 물류 부문은 해상 운임에 따라 실적이 크게 움직이는 사업이다. 운임이 오를 때 이익이 빠르게 늘어나는 만큼, 운임이 내려가면 이익도 빠르게 줄어든다. 4분기까지 반등세가 이어지는지 확인한 뒤 연간 이익 규모에 맞춰 배당 기준을 정하는 게 합리적이라는 판단으로 풀이된다.
주주환원 기조 자체를 거둬들인 것은 아니다. 2025 사업연도 배당금은 주당 2000원, 총 719억 원으로 전년과 같았다. 이익이 줄었는데도 배당금을 유지하면서 지배주주 순이익 대비 배당성향은 2024년 40.9%에서 2025년 50.7%로 오히려 올랐다. LX인터내셔널은 "2023년부터 2025년까지 최근 3년간 연결 배당성향이 30%를 웃돌았다"며 "향후에도 현행 수준을 유지할 수 있도록 노력하겠다"고 설명했다.
현 배당 수준을 유지하면 올해 3분기 누계 지배주주 순이익 대비 배당성향은 34.7% 수준이다. 내년 1분기 명문화될 배당정책에서 하한선을 30%대로 둘지, 2025년 수준인 50%대까지 높일지 주목된다.
이와 관련해 LX인터내셔널 관계자는 "확정 실적을 기반으로 배당 정책을 결정하기 위해 2027년 1분기로 발표 시점을 변경했다"고 설명했다.
정진아 한국금융신문 기자 urzinnie@fntimes.com
데일리 금융경제뉴스 Copyright ⓒ 한국금융신문 & FNTIMES.com
저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~