

하지만 대상 기업들의 반응은 미온적이다.
기업가치 제고 계획을 공시하면 저PBR 기업 명단 공개를 1년간 면제해 주겠다는 유인책까지 내놨지만 상당수 기업이 참여를 주저하는 양상이다.
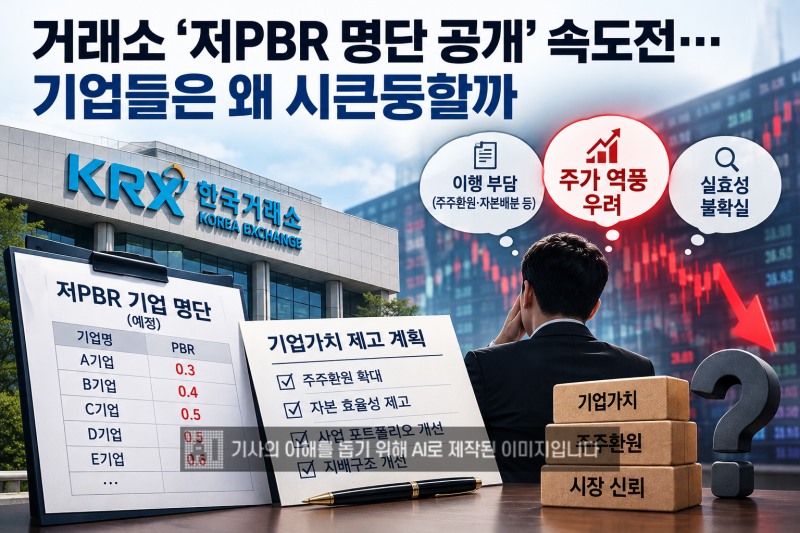
30일 금융투자업계에 따르면 한국거래소는 오는 11월 초 장기간 주가순자산비율(PBR)이 낮은 기업들의 명단을 공표할 예정이다.
거래소는 지난 22일까지 기업가치 제고 계획을 공시한 기업에 한해 1년간 명단 공개를 면제하는 방안을 마련했다.
관련기사
하지만 거래소의 기대와 달리 기업들의 참여는 제한적인 것으로 전해지고 있다.
현대제철과 태광산업 등 일부 기업은 기업가치 제고 계획을 공시하더라도 장기간 저PBR 상태가 이어진 만큼 명단 공개 예외를 적용받기 어렵다고 판단해 공시를 포기한 것으로 알려졌다.
공시 자체가 저평가 해소로 이어질지 불확실한 상황에서 명단 공개를 피하기 위한 단기 대응에 나설 필요가 크지 않다는 판단이 작용한 것으로 풀이된다.
금융지주와 금융사들도 적극적으로 나서지 못하고 있다.
금융업은 업종 특성상 PBR이 낮게 형성되는 경우가 많다. 여기에 금융지주는 자본비율 관리와 대출 성장, 주주환원 확대 사이에서 자본 배분의 균형을 맞춰야 하는 만큼 구체적인 기업가치 제고 방안을 제시하는 데 신중할 수밖에 없다는 설명이다.
특히 배당 확대나 자사주 매입·소각 등 주주환원 목표를 제시한 뒤 이를 실제로 이행하지 못하면 오히려 시장의 불신을 키울 수 있다. 수익성과 자본 여건을 고려하지 않은 계획은 향후 경영 부담으로 돌아올 수 있다는 점도 기업들의 고민이다.
기업들이 공시를 주저하는 배경에는 제도적 유인책의 한계도 자리 잡고 있다.
기업가치 제고 계획을 공시하지 않거나 발표한 계획을 이행하지 않더라도 별도의 법적 제재가 없는 만큼 기업 입장에선 공시 참여에 따른 실익이 크지 않다는 것이다.
반면 공시 이후 목표를 달성하지 못하면 주주와 투자자들의 비판에 직면할 수 있다. 명단 공개를 피하기 위해 공시에 나섰다가 오히려 시장의 감시와 평가 부담을 떠안을 수 있는 셈이다.
결국 거래소는 저PBR 기업 명단 공개를 통해 기업들의 자발적인 가치 개선을 유도하고 있지만, 기업들은 명단 등재에 따른 부담보다 공시 이후 이행 책임과 시장의 평가를 더 의식하는 분위기다.
명단 공개라는 외부 압박만으로 기업들의 자본 배분과 주주환원 정책 변화를 끌어낼 수 있을지는 미지수다. 기업가치 제고를 위한 실질적인 행동 변화를 이끌어내려면 명단 공개를 넘어 기업들이 계획을 수립하고 이행할 수 있는 제도적 유인책도 뒷받침돼야 한다.
김희일 한국금융신문 기자 heuyil@fntimes.com
데일리 금융경제뉴스 Copyright ⓒ 한국금융신문 & FNTIMES.com
저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~