



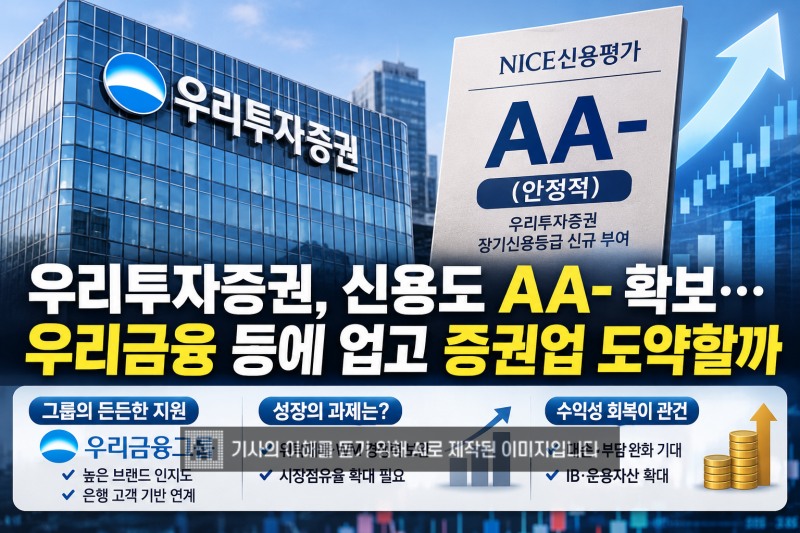
18일 금융투자업계에 따르면 NICE신용평가는 전날 우리투자증권의 선순위 무보증 회사채 신용등급을 'AA-/안정적(Stable)'으로 신규 부여했다. 기업어음(CP)과 전자단기사채의 단기신용등급은 기존 A1을 유지했다.
이번 평가는 우리투자증권이 우리금융그룹 내 증권 계열사로서 확보한 사업적·재무적 기반을 인정받았다는 점에서 의미가 있다. 특히 우리금융그룹의 높은 브랜드 인지도와 우리은행의 고객 기반을 활용한 연계 영업, 그룹 차원의 자본 확충 및 재무적 지원 가능성이 향후 경쟁력 강화 요인으로 꼽혔다.
그러나 신용평가사가 긍정적으로 전망한 성장 가능성이 곧바로 시장 경쟁력으로 이어지는 것은 아니다. NICE신용평가는 합병 이후 사업 영위 기간이 짧은 만큼 위탁매매와 자산관리 등 핵심 사업 부문의 기반과 시장점유율이 아직 미흡하다고 진단했다.
결국 우리은행의 방대한 고객 기반을 얼마나 효과적으로 증권 고객으로 전환할 수 있는지가 중요한 과제다. 은행 고객을 대상으로 한 주식 중개와 자산관리 서비스 확대, 계열사 간 공동 영업 등을 통해 기존 대형 증권사와 차별화된 고객 기반을 구축해야 한다. IB 부문에서도 안정적인 딜 소싱과 수익 창출 능력을 확보할 필요가 있다.
관련기사
지난해부터는 대손 부담 완화와 운용자산 확대에 따른 금융손익 증가, IB 영업 확대 등에 힘입어 이익창출력이 회복되는 흐름이다. 총자산순이익률(ROA)은 지난해 0.3%를 기록했으며 올해 3분기 누적 기준으로도 0.3%를 유지했다.
다만 증권업 사업 확장에 따른 판매관리비 증가와 부동산 프로젝트파이낸싱(PF) 관련 대손 부담은 여전히 수익성 개선을 제약할 수 있는 요인이다. 사업 규모를 키우는 과정에서 비용 부담을 통제하고 안정적인 이익 구조를 구축하는 것이 필요하다.
NICE신용평가는 올해 5월 유상증자를 통한 사업기반 확충과 우리금융그룹의 재무적 지원, 계열사 간 시너지 등을 고려해 중장기적으로 수익성이 개선될 것으로 전망했다.
금융투자업계에선 이번 신용등급 확보가 우리투자증권의 사업 확장에 긍정적인 기반이 될 수 있지만, 실제 도약 여부는 앞으로의 영업 성과에 달려 있다는 시각이 나온다. 그룹의 자본력과 브랜드, 은행 고객 기반이라는 출발점은 확보한 만큼 이를 리테일과 WM, IB 등에서 실질적인 시장점유율과 이익으로 연결할 수 있을지가 시험대에 올랐다.
김희일 한국금융신문 기자 heuyil@fntimes.com
데일리 금융경제뉴스 Copyright ⓒ 한국금융신문 & FNTIMES.com
저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~