





 이미지 확대보기
한국은행이 지난 7~8월 두 차례 연속 기준금리를 인상한 이후 시장금리가 상승하자 은행들도 짧게는 일주일 간격으로 예금금리를 끌어올리며 자금 확보에 나섰다. 불과 6월 중순까지만 해도 2%대 후반이었던 주요 정기예금 금리는 석 달여 만에 3.5~3.6%대로 높아졌다.
자금도 빠르게 움직였다. KB국민·신한·하나·우리·NH농협은행 등 5대 은행의 정기예금은 지난 7~8월 두 달 동안에만 55조8321억원 증가했다.
2%대 후반서 3.5%대로…금리 ‘계단식 인상’
 이미지 확대보기
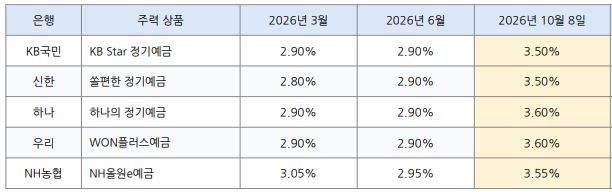
5대 은행의 대표 1년 만기 정기예금 금리는 모두 3%대 중반까지 올라왔다. 불과 6월 중순만 해도 5대 은행의 대표 1년물 정기예금 최고금리는 2.90~3.00% 수준이었다. 석 달여 만에 금리 하단이 0.5%p 이상 높아진 셈이다.
하나은행은 이달 ‘하나의 정기예금’ 1년물 금리를 3.40%에서 3.60%로 올리며 한 달 새 세 차례 금리를 조정했다. 농협은행도 8일 ‘NH올원e예금’ 금리를 최대 0.35%p 인상했다. 국민은행역시 인상을 거쳐 1년물을 3.50%까지 높였고, 우리은행은 3.60%선까지 끌어올렸다. 신한은행 역시 ‘쏠편한 정기예금’ 1년물을 3.50%로, 3개월물은 3.10%까지 높이며 수신 경쟁에 가세했다.
관련기사
은행들이 수신금리를 빠르게 올린 배경에는 기준금리 인상이 자리 잡고 있다. 한국은행 금융통화위원회는 지난 7월 16일 기준금리를 2.50%에서 2.75%로 높인 데 이어 8월 27일 다시 3.00%로 인상했다. 두 달 사이 기준금리가 0.50%p 올라갔다.
정기예금 54조 늘었는데…저원가성 예금 71조 빠졌다
 이미지 확대보기
수신 경쟁이 본격화한 이후 정기예금 잔액은 크게 늘었다.
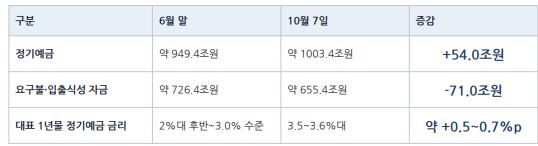
5대 은행에서 취합한 계수를 합산하면 정기예금 잔액은 6월 말 약 949조4000억원에서 지난 7일 약 1003조3580억원으로 늘었다. 석 달여 만에 약 53조9580억원 증가한 규모다.
반면 같은 기간 각 은행의 요구불·입출식성 자금 등 저원가성 예금을 합산한 잔액은 약 726조4020억원에서 655조3920억원으로 71조100억원 감소했다.
5개 은행을 모두 합쳤을 때 고금리 정기예금은 늘고 상대적으로 금리가 낮은 수신은 크게 감소하는 방향성이 동시에 나타난 모습이다.
이는 최근 정기예금 증가를 단순히 은행 밖에서 54조원의 ‘새 돈’이 들어온 것으로 해석하기 어렵다는 뜻이기도 하다. 주식이나 다른 투자자산에서 은행으로 돌아온 자금도 있겠지만, 기존 입출식·요구불 계좌 등에 머물던 대기성 자금이 금리가 높아진 정기예금으로 이동한 효과가 함께 섞였을 가능성이 높다는 것이다.
실제 월별로도 정기예금 이동 폭은 일정하지 않았다. 7월에는 35조5401억원, 8월에는 20조2920억원 급증했지만 9월 한 달 증가폭은 8552억원으로 크게 줄었다. 요구불예금은 9월 말 675조5249억원으로 전월보다 10조7949억원 증가하며 일시적으로 반등하기도 했다.
상반기까지 낮아진 조달비용…하반기 반전 압력
 이미지 확대보기
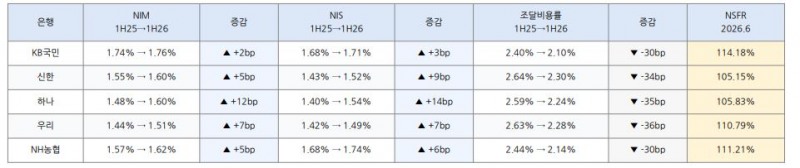
은행의 실제 조달경쟁력을 보기 위해서는 단순 예금금리보다 순이자스프레드(NIS)와 순이자마진(NIM)을 함께 볼 필요가 있다. NIS는 이자수익자산의 수익률과 이자부부채의 비용률 차이를 보여주는 지표로, 은행이 자금을 얼마나 싸게 조달해 얼마나 높은 금리로 운용했는지를 비교하는 데 유용하다. NIM은 이를 실제 순이자이익까지 반영해 보여준다.
신한은행은 올해 1분기 1.51%였던 NIS가 2분기 1.54%로 0.03%p 확대됐다. 같은 기간 자산수익률이 3.81%에서 3.84%로 오른 반면 부채비용률은 2.30%에서 유지됐다. 은행 NIM도 1.60%에서 소폭이지만 1.61%로 개선됐다.
하나은행도 유사했다. 은행 NIS는 1.53%에서 1.56%, NIM은 1.58%에서 1.61%로 각각 0.03%p 상승했다. 자산수익률이 3.77%에서 3.80%로 오른 동안 이자비용률은 2.24%에서 움직이지 않았다. 하나금융은 저금리성예금 확대 등 조달 포트폴리오 개선을 통해 시장금리 상승 국면에서도 이자비용률을 안정적으로 관리했다고 설명했다.
반면 국민은행에서는 하반기 수신 경쟁에서 나타날 수 있는 부담이 이미 2분기부터 일부 드러났다. 국민은행의 이자 스프레드는 1분기 1.71%에서 2분기 1.70%로 낮아졌고 은행 NIM도 1.77%에서 1.74%로 0.03%p 하락했다. 이자부부채 비용률은 같은 기간 2.09%에서 2.11%로 상승했다.
KB금융은 2분기 은행 NIM 하락 배경으로 하반기 시장금리 상승에 대비한 선제적인 자금 확보에 따른 조달비용 상승을 직접 지목했다. 수신을 미리 확보하는 데 들어간 비용이 마진에 반영된 셈이다.
우리은행도 2분기 NIS와 NIM이 전분기 대비 사실상 보합권에 머물렀다. 자산 운용수익 개선폭만큼 조달 측 비용도 상승하면서 마진 확대 효과가 제한됐다.
농협은행은 카드 제외 은행 NIM이 1분기 1.61%에서 2분기 1.62%로 소폭 개선됐다. 농협금융 역시 금리 상승 전환기에 맞춘 ALM 최적화와 조달비용의 효율적 관리를 NIM 개선 요인으로 제시했다.
문제는 이 같은 조건이 하반기 들어 달라졌다는 점이다. 정기예금 금리는 3.5~3.6%까지 높아졌고 저원가성 성격의 수신은 크게 감소했다. 상반기까지 NIS와 NIM을 방어했던 저렴한 조달효과가 약해질 수 있는 환경으로 바뀌고 있는 셈이다.
중장기 조달여력 편차…신한銀 NSFR 105%로 최소
 이미지 확대보기
은행별 중장기 조달 여력까지 함께 보면 수신 경쟁의 셈법은 더 복잡해진다.
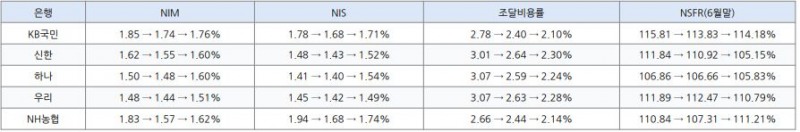
대표적인 지표가 순안정자금조달비율(NSFR)이다. 향후 1년간 영업에 필요한 자금을 얼마나 안정적인 자금원으로 확보했는지를 나타내며 규제 기준은 100% 이상이다.
2분기 말 기준 국민은행의 NSFR은 114.18%로 5대 은행 가운데 가장 높았다. 농협은행이 111.21%, 우리은행 110.79%, 하나은행 105.83%, 신한은행 105.15% 순이었다.
국민은행은 1분기 말 117.08%에서 2분기 말 114.18%로 2.90%p 하락했다. 신한은행 역시 NSFR이 107.36%에서 105.15%로 2.21%p 떨어졌다. 안정자금가용액이 4.9조원 감소한 반면 필요한 안정자금은 2.1조원 늘었다. 신한은행의 도매자금조달 비중은 6월 말 74.33%로 자체 관리기준인 75%와의 간격도 크지 않았다.
반대로 우리은행은 도매예금 증가에 따라 안정자금가용액이 늘면서 NSFR이 110.25%에서 110.79%로 상승했다. 농협은행은 기업·기관 고객 중심으로 자금조달을 확대하면서 가중치 적용 후 도매자금조달 규모가 124조3000억원에서 133조9000억원으로 9조6000억원 늘었고 NSFR도 106.37%에서 111.21%로 4.84%p 개선됐다.
하반기 수신전쟁의 평가는 금리 수준이나 예금 증가액만으로 끝나기 어렵다. 상반기에는 조달비용 관리가 은행별 NIS·NIM 차이를 만들었고, 하반기에는 안정자금 확보와 도매조달 의존도까지 변수가 늘었다. 같은 3.5~3.6% 금리를 제시하더라도 어떤 자금으로 대체하고 얼마나 안정적인 조달기반을 남겼는지가 향후 수익성 차이로 이어질 전망이다.
장호성 한국금융신문 기자 hs6776@fntimes.com
데일리 금융경제뉴스 Copyright ⓒ 한국금융신문 & FNTIMES.com
저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~




