

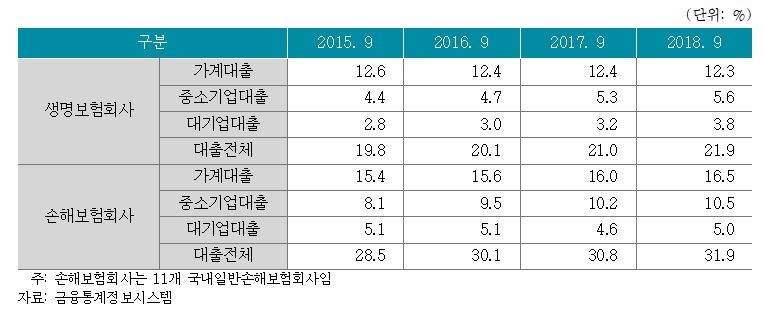
이미지 확대보기보험연구원 조영현 연구위원은 '최근 보험회사의 기업대출 증가 원인 분석' 보고서를 통해 지난해 3분기 기준 생명보험사 운용자산 가운데 대출 비중이 21.9%를 기록했다고 밝혔다. 가계대출의 비중이 12.3%, 기업대출은 중소기업이 5.6%, 대기업이 3.8%로 나타났다. 이 중 가계대출 비중은 2015년 대비 0.3%p 감소한 반면, 중소기업과 대기업 대출이 각각 1.2%p, 1.0%p씩 상승한 점이 눈에 띄었다.
손해보험회사 역시 최근 3년간 가계대출(15.4%→16.5%)과 중소기업대출(8.1%→10.5%) 비중이 늘면서 작년 9월 말 기준 운용자산 중 대출이 차지하는 비중은 31.9%에 육박하는 것으로 나타났다.
조 연구위원은 "대출 확대 배경인 다른 자산에 비해 대출채권의 수익률이 높고 연체율 관리도 적절하게 해 왔기 때문"이라며 "대출을 크게 확대한 생명보험회사들은 2017년에 다른 자산대비 평균 2.09%의 초과수익률을 기록했다"고 설명했다.
문제는 대출을 대폭 확대한 보험사의 대출채권 신용위험액 비중이 크게 상승하고 있다는 점이었다. 조 연구위원은 이를 위해 신용대출 비율이 높은 보험사는 거래기업에 대한 모니터링을 더욱 철저하게 실행해야 한다고 제언했다.
관련기사
장호성 기자 hs6776@fntimes.com
데일리 금융경제뉴스 Copyright ⓒ 한국금융신문 & FNTIMES.com
저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~



![구본욱 KB손보 대표, 유병자 상품 매출 확대로 계리적 가정 영향 방어 [금융사 2026 3분기 실적]](https://cfnimage.commutil.kr/phpwas/restmb_setimgmake.php?pp=006&w=110&h=79&m=5&simg=202610291534580968209efc5ce4ae2207211534.jpg&nmt=18)
![송춘수 농협손보 대표, 보험손익 회복 불구 투자손익 부진에 수익성 감소 [금융사 2026 3분기 실적]](https://cfnimage.commutil.kr/phpwas/restmb_setimgmake.php?pp=006&w=110&h=79&m=5&simg=202610281546120282909efc5ce4ae2207211534.jpg&nmt=18)
![이석현 현대해상 대표, 건강부터 노후까지 ‘사업 다각화ʼ [보험사 헬스케어 전략 (2)]](https://cfnimage.commutil.kr/phpwas/restmb_setimgmake.php?pp=006&w=110&h=79&m=5&simg=20261023214531015300dd55077bc212411124362.jpg&nmt=18)
![배성완 하나손보 대표, CM채널 중심 자동차보험 성장세…계리적 가정 여파에 순익은 적자 [금융사 2026 3분기 실적]](https://cfnimage.commutil.kr/phpwas/restmb_setimgmake.php?pp=006&w=110&h=79&m=5&simg=20260201222231039358a55064dd1106248197152.jpg&nmt=18)
![권혁웅·이경근 한화생명 대표, 보험망으로 시니어 자산관리 확대 [보험사 시니어 전략]](https://cfnimage.commutil.kr/phpwas/restmb_setimgmake.php?pp=006&w=110&h=79&m=5&simg=20261023205211008780dd55077bc212411124362.jpg&nmt=18)
