




 이미지 확대보기
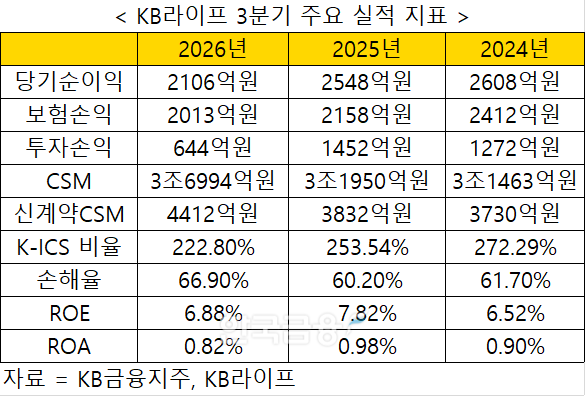
13일 KB금융지주 3분기 실적 보고서와 KB라이프에 따르면, KB라이프 신계약 CSM은 4412억원으로 전년동기대비 15.1% 증가했다. 보유계약 CSM도 3조6994억원으로 전년동기대비 15.8% 증가했다.
KB라이프 관계자는 "금리 상승으로 수익성이 높아져 신계약 CSM도 늘어나는 효과를 받았다"라며 "금리 상승에 더해 수익성이 높은 건강보험 중심으로 상품 구성을 바꾼 효과가 더해졌다"라고 말했다.
'KB 딱좋은 건강보험' 판매 호 건강보험 라인업 확대
KB라이프 CSM 제고는 수익성이 높은 건강보험 중심으로 판매를 강화한 영향이크다. KB라이프는 작년 처음 종합건강보험인 'KB 딱좋은 건강보험' 상품 라인업을 지속적으로 확대, 해당 상품이 CSM 제고에 기여하고 있다.KB라이프 관계자는 "작년에 건강보험 시장에 처음 선보인 딱좋은요즘건강보험 상품을 시작으로 지속적인 라인업 확대하며 안정적인 CSM 확보중에 있다"라며 "3분기 보험본연의 가치를 기반으로 연금보험 판매확대와 함께 수익성이 우수한 건강보험 판매에 집중했다"라고 말했다.
지난 6월 KB라이프는 ‘KB 딱좋은 0540 건강보험(무)’ 신상품을 출시했다.
관련기사
연금보험은 안정적인 노후 소득과 건강보험을 함께 준비할 수 있도록 라인업을 확대하고 있으며 판매가 지속적으로 이뤄지고 있다.
수익성이 높은 건강보험에도 손해율 증가, 계리적 가정 가이드라인 등 영향으로 보험손익은 감소했다. 3분기 보험손익은 2013억원으로 전년동기대비 6.7% 감소했다.
손해율이 증가하면서 사차익도 감소했다. 3분기 누적 손해율은 66.9%로, 전년동기대비 6.7%p 상승했으며, 사차익은 전년동기대비 13.4% 감소한 1205억원을 기록했다.
보험손익은 감소폭이 낮았으나 투자손익은 금리 상승 여파로 전년동기대비 절반 이상 감소했다. 3분기 KB라이프 투자손익은 644억원으로 전년동기대비 55.64% 감소했다.
KB라이프 관계자는 "금리가 단기에 급등하면서 당기손익-공정가치측정(FVPL) 자산인 채권과 대체투자에서 평가손실이 생겼다"라며 "금리 하락 시 해당 평가손실은 회복될 수 잇을 것으로 판단된다"라고 말했다.
투자 손익이 큰 폭으로 줄어들면서 3분기 당기순익은 전년동기대비 17.3% 감소한 2106억원을 기록했다.
7년의 약속 해지 시장 우려에…"유동성 충분"
KB라이프 전신인 KB생명이 판매했던 '7년의 약속' 해지가 다가오면서 시장에서는 유동성을 우려하는 지적이 나왔다. '7년의 약속'은 7년을 유지할 경우, 높은 환급율을 주는 단기납 종신보험이다.내년이 당시 가입했던 '7년의 종신' 유지기간인 7년이 도래해 해지하는 경우, 고 환급률을 보장해줘야 해 유동성 위기가 발생할 수 있다는 지적이 나왔다.
KB금융지주 컨퍼런스콜에서 '7년의 약속' 해지율과 관련해 윤희승 KB금융지주 보험 담당 상무는 "선제적 축소 운용을 해 3분기 기준 월 매출 5억원 안팎으로 전체 매출의 10% 수준에 지나지 않는다"라며 "환급 조정을 계속하면서 기말 가정과 실제 차이(예실차)를 해소할 것"이라고 말했다.
이와 관련해 KB라이프는 ALM 모니터링, 현금흐름 상시 점검해지에 따른 영향을 상시 점검하고 있어 해지 영향은 미미하다고 말했다.
KB라이프 관계자는 ""KB라이프의 유동성 비율은 2026년 2분기, 3분기 모두 750%를 상회했으며, KB라이프 제외 생명보험업계 평균 400%를 크게 웃도는 안정적인 수준을 유지하고 있다"라며 "해지에 따라 환급액이 일부 증가하였으나, 보유 유동성 자산의 규모를 고려할 때에 현 수준의 환급액 증가가 유동성에 미치는 영향은 제한적"이라고 말했다.
KB라이프는 4분기에 경상 이익 체력 강화, 투자손익 제고를 위한 ALM 기반 이자·배당이익을 확대한다는 방침이다.
KB라이프 관계자는 "4분기에도 지속가능한 경상 이익체력 강화에 집중하겠다"라며 "보험손익은 균형잡힌 상품 포트폴리오를 통해 CSM을 성장시키고, 투자손익은 ALM 기반 포트폴리오 관리로 이자·배당 중심의 경상이익을 확대하겠다"라고 밝혔다.
 이미지 확대보기
전하경 한국금융신문 기자 ceciplus7@fntimes.com
데일리 금융경제뉴스 Copyright ⓒ 한국금융신문 & FNTIMES.com
저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~