





 이미지 확대보기
기업대출과 주택담보대출을 중심으로 여신자산을 늘리면서 이자이익 성장세를 유지했으나 유가증권 관련 손익 등 기타부문 실적 악화가 수수료이익 증가 효과를 상쇄했다.
대기업 중심의 여신 확대가 지속되는 가운데 조달비용 상승으로 순이자마진(NIM)까지 하락하면서 향후 수익성을 어떻게 방어할지도 과제로 떠올랐다. BNK금융은 우량자산 중심의 포트폴리오 확대와 조달구조 개선을 통해 수익성 회복을 추진하겠다는 방침을 밝힌 상태다.
이자익 325억 늘었지만 비이자익 대폭 감소
 이미지 확대보기
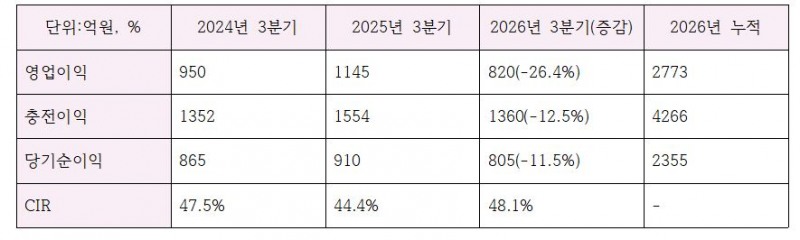
26일 BNK금융그룹이 발표한 2026년 3분기 경영실적에 따르면 경남은행의 3분기 당기순이익은 805억원으로 전년 동기 910억원보다 11.5% 감소했다. 3분기 누적 순이익은 2355억원으로 지난해 같은 기간 2495억원 대비 5.6% 줄었다.
 이미지 확대보기
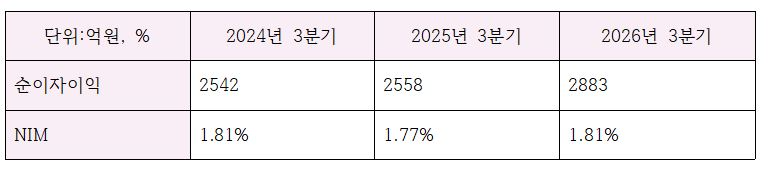
이자이익은 성장세를 이어갔다. 3분기 이자이익은 2883억원으로 전년 동기 2558억원보다 325억원, 12.7% 증가했다. 직전 분기 2870억원과 비교해서도 소폭 늘었다.
관련기사
 이미지 확대보기
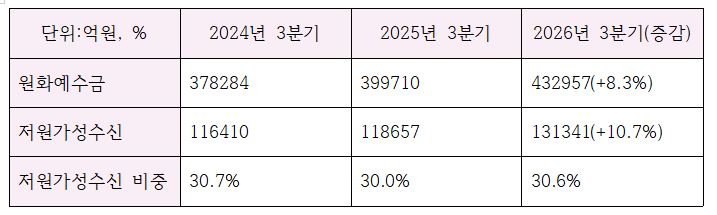
수신 부문에서도 성장세가 이어졌다. 경남은행의 올해 3분기 원화예수금 잔액은 43조2957억원으로 지난해 같은 기간 39조9710억원보다 8.3% 증가했다. 특히 조달비용 부담을 낮추는 데 중요한 저원가성수신은 11조8657억원에서 13조1341억원으로 10.7% 늘어나며 원화예수금 증가율을 웃돌았다. 이에 따라 저원가성수신 비중도 지난해 3분기 30.0%에서 올해 30.6%로 0.6%포인트 상승했다
3분기 누적 이자이익 역시 지난해 7653억원에서 올해 8498억원으로 11.0% 확대됐다. 여신자산 증가를 통해 이자이익의 외형 성장을 이어간 것이다.
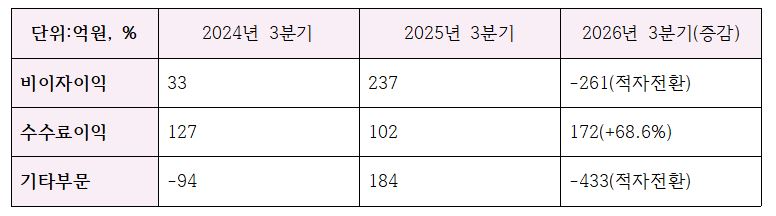
반면 비이자부문에서는 큰 폭의 실적 악화가 나타났다. 지난해 3분기 237억원의 흑자를 기록했던 비이자이익이 올해는 306억원 적자로 돌아섰다. 전년 동기 대비 감소액만 543억원이다.
 이미지 확대보기
수수료이익 자체는 오히려 크게 개선됐다. 3분기 수수료이익은 172억원으로 지난해 같은 기간 53억원보다 224.5% 증가했다. 방카슈랑스 수수료가 45억원에서 67억원으로 늘었고, 기타 수수료도 마이너스 3억원에서 91억원으로 개선됐다.
그러나 기타부문이익이 지난해 184억원 흑자에서 올해 478억원 적자로 돌아서면서 수수료이익의 성장 효과를 상쇄했다.
3분기 누적 기준으로도 같은 흐름이 확인됐다. 이자이익이 845억원 증가했지만 비이자이익은 856억원 감소하면서 조정영업이익은 8253억원에서 8242억원으로 사실상 정체된 것이다.
박성욱닫기
 박성욱기사 모아보기 BNK금융 CFO는 이날 컨퍼런스콜에서 비이자이익 감소 원인으로 지난해 유가증권 관련 운용이익의 높은 기저효과 등을 제시했다. 박 CFO는 지난해 유가증권 부문에서 발생한 이익의 기저효과가 약 1200억원에 달한다는 취지로 부산·경남 양행의 대출채권 매각익과 캐피탈 부문의 관련 손익을 언급했다.
대기업대출 44.7% 증가…비제조업 여신 43.3% 차지
 이미지 확대보기
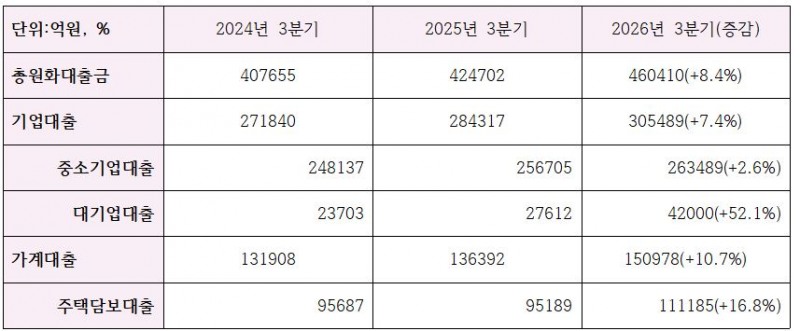
이자이익 확대를 뒷받침한 것은 여신자산 증가다. 9월 말 경남은행의 원화대출금 잔액은 46조410억원으로 지난해 말 43조1634억원보다 6.7% 증가했다.
기업대출은 같은 기간 28조8509억원에서 30조5489억원으로 5.9% 늘었다. 기업 규모별로는 대기업대출 증가세가 두드러졌다. 대기업대출 잔액은 지난해 말 2조9034억원에서 올해 9월 말 4조2000억원으로 44.7% 급증했다. 반면 중소기업대출은 같은 기간 25조9475억원에서 26조3489억원으로 1.5% 증가하는 데 그쳤다.
올해 기업대출 증가액 약 1조6980억원 가운데 대기업대출 증가분은 약 1조2966억원으로 76.4%를 차지했다. 전체 기업대출에서 대기업대출이 차지하는 비중도 지난해 말 10.1%에서 올해 3분기 말 13.7%까지 높아졌다.
지난 상반기에도 경남은행의 기업대출 증가세는 대기업 중심으로 나타났다. 3분기 들어서도 이러한 흐름이 이어지면서 지역 중소기업에 대한 금융공급이 얼마나 확대되고 있는지 살펴볼 필요성이 커졌다.
 이미지 확대보기
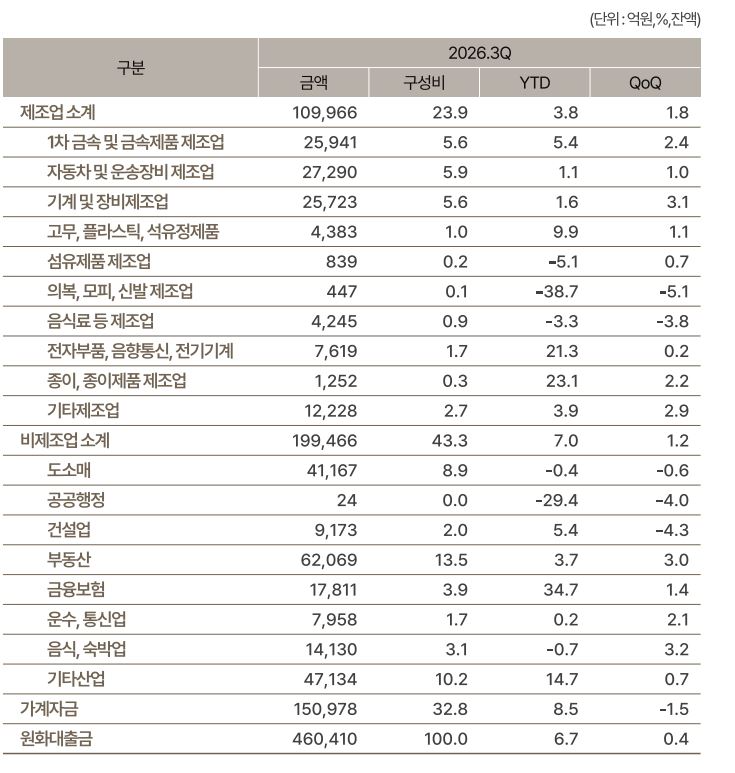
업종별 원화대출금 구성에서는 비제조업의 비중이 가장 높았다. 9월 말 기준 경남은행의 비제조업 대출은 19조9466억원으로 전체 원화대출금의 43.3%를 차지했다. 제조업 대출은 10조9966억원으로 23.9%, 가계자금 대출은 15조978억원으로 32.8%를 기록했다.
연초 대비 증가율에서도 비제조업 대출은 7.0%로 제조업 대출 증가율 3.8%를 웃돌았다. 가계자금 대출은 같은 기간 8.5% 늘었다.
세부 업종별로는 부동산업 대출이 6조2069억원으로 전체 원화대출금의 13.5%를 차지했다. 도소매업 대출도 4조1167억원으로 8.9%의 비중을 기록했다.
지역 산업과 연관성이 높은 제조업 여신에서는 자동차·운송장비 제조업 대출이 2조7290억원으로 전체의 5.9%를 차지했다. 1차 금속·금속제품 제조업이 2조5941억원(5.6%), 기계·장비 제조업이 2조5723억원(5.6%)으로 뒤를 이었다.
이들 3개 제조업종의 대출잔액은 총 7조8954억원으로 전체 제조업 대출의 약 71.8%에 달했다. 제조업 여신이 자동차와 금속, 기계 등 지역 주력 업종에 집중돼 있다는 의미다.
CET1 12.98%로 정체…NPL커버리지 88%로 건전성 부담 여전
 이미지 확대보기
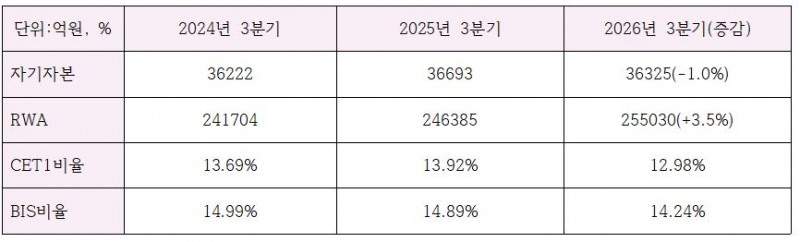
경남은행의 자본적정성은 직전 분기 대비 개선됐다. 9월 말 기준 국제결제은행(BIS) 총자본비율은 14.24%로 지난 6월 말 14.15%보다 0.09%p 상승했다.
기본자본비율은 14.05%에서 14.16%로 0.11%p 높아졌으며, 보통주자본비율(CET1)은 12.86%에서 12.98%로 0.12%p 개선됐다. 9월 말 경남은행의 자기자본은 3조6325억원으로 지난해 말 3조4128억원 대비 6.44% 증가했다. 같은 기간 위험가중자산은 24조6840억원에서 25조5030억원으로 3.32% 늘었다.
그럼에도 자본비율은 지난해 3분기와 비교하면 여전히 낮은 수준이다. 당시 13.92%였던 CET1비율은 올해 3분기 12.98%로 0.94%p 급락했다. BIS 총자본비율 역시 지난해 3분기 14.89%에서 0.65%p 낮아졌다. 여전히 대출자산 증가와 수익성 관리를 병행하면서 자본적정성을 안정적으로 유지할 필요성이 제기되는 대목이다.
 이미지 확대보기
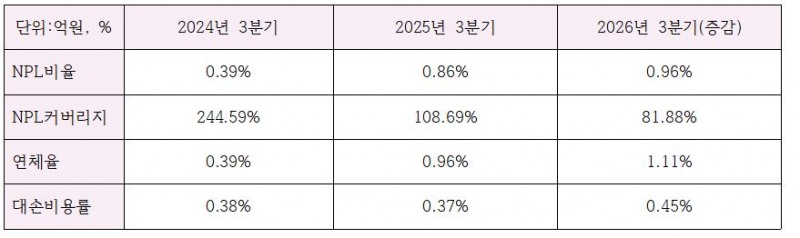
자산건전성 지표는 직전 분기와 비교해 일부 개선됐다. 고정이하여신비율은 1.09%에서 0.96%로 낮아졌고, 연체율도 1.15%에서 1.11%로 하락했다.
중소기업대출 연체율 역시 2분기 1.61%에서 3분기 1.31%로 개선됐다. NPL커버리지비율은 74.39%에서 81.88%로 상승했지만 역시 여전히 100%를 하회하며 부담을 남기고 있다.
대손비용 부담 역시 증가했다. 경남은행의 3분기 대손상각비는 540억원으로 지난해 같은 기간 409억원보다 32.0% 늘었다. 직전 분기보다 건전성 지표가 개선됐음에도 전년 동기와 비교하면 연체율과 부실여신 부담이 높은 수준으로 해석된다. 경남은행의 남은 과제는 대출자산 성장세를 유지하면서 비이자부문 손실을 줄이고 수익성과 건전성을 동시에 회복하는 것이 될 전망이다.
장호성 한국금융신문 기자 hs6776@fntimes.com
데일리 금융경제뉴스 Copyright ⓒ 한국금융신문 & FNTIMES.com
저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~




