



 이미지 확대보기
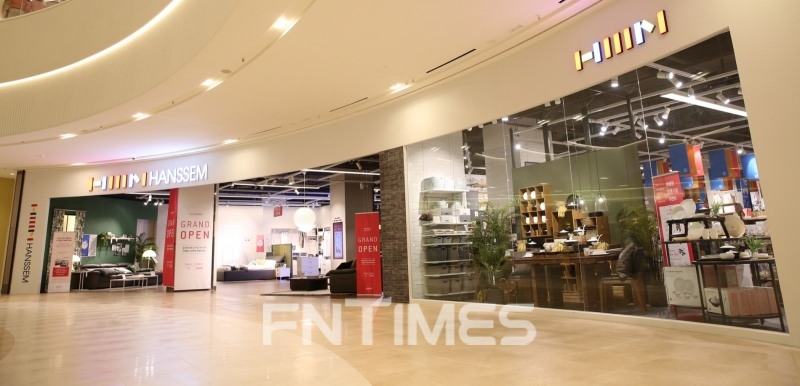
 이병철기사 모아보기‧이창근)이 19일 생활용 가구 도매업체 ‘한샘’(대표 김진태)에 관해 투자의견은 ‘매수’를 유지하되 목표주가를 직전보다 28% 낮췄다. 다올투자증권이 제시한 목표가는 22만5000원으로, 하향 조정한 이유는 불리한 사업 환경이 꼽힌다. 한샘의 전일 종가는 7만8000원이다.
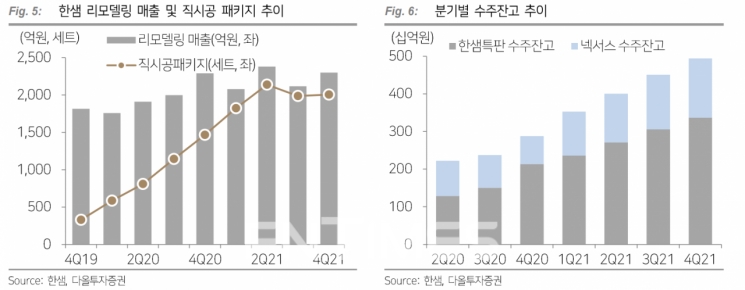
라진성 다올투자증권 투자분석가(Analyst)는 이날 보고서를 통해 “한샘의 1분기 B2C(business to consumer‧기업-소비자 간 거래) 부문 매출은 아파트 매매 거래량 감소와 100여개 대리점 재계약 불발 등으로 부진이 전망된다”며 “다만, B2B(Business to Business‧기업-기업 간 전자상거래) 부문은 수주잔고의 가파른 증가로 본격 성장이 시작될 것”이라고 전했다.
그는 ▲PB와 MDF 등 주요 원재료 가격 상승 ▲매장 확대 ▲인력 확충 등에 따른 고정 비용이 늘어나 수익성 개선에 시간이 필요하다고 내다봤다. 보고서에 따르면 두 차례 걸친 제품 가격 인상은 원재료 가격 상승분을 상쇄하지는 못한 것으로 파악된다.
 이미지 확대보기
한샘의 중장기 사업 목표와 전략은 ‘시공 프로세스 혁신’에 맞춰져 있다. 현재 40% 수준의 직시공 비중을 오는 2023년까지 100%로 끌어올리겠다는 방침이다. 이와 동시에 시공 기간도 2024년 5일까지 단축시키려 한다.
현재 회사의 리하우스 고객 가운데 이사에 따른 리모델링과 살면서 하는 리모델링 비중은 5:5로 같다. 시공 기간을 단축할 경우 아파트 매매 거래와의 민감도는 낮아질 것으로 관측된다.
중장기적으로는 성장 가능성이 분명 있다. 홈 모델링 시장은 2018년 18조원에서 2026년 25조원까지 성장할 전망이다.
관련기사
라진성 투자분석가는 지난 2020년 30%였던 한샘의 브랜드 점유율 역시 2030년에는 50%까지 확대될 것으로 내다봤다. 지난해 홈 리모델링 부문 매출 기준 시장 침투율은 약 5%다.
라 투자분석가는 “홈 리모델링 부문은 시장 성장이 없더라도 브랜드에 기반한 중장기 사업전략에 따라 매출 증가가 가능할 것”이라고 전했다.
다만, 인수 뒤 주주들이 기대했던 자사주 소각 등 주주 가치 제고와 자본 효율화에 관한 구체적 언급이 없다는 점은 아쉬운 부분이라고 짚었다.
임지윤 기자 dlawldbs20@fntimes.com
데일리 금융경제뉴스 Copyright ⓒ 한국금융신문 & FNTIMES.com
저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~