



업계 1위 신한카드의 박창훈닫기
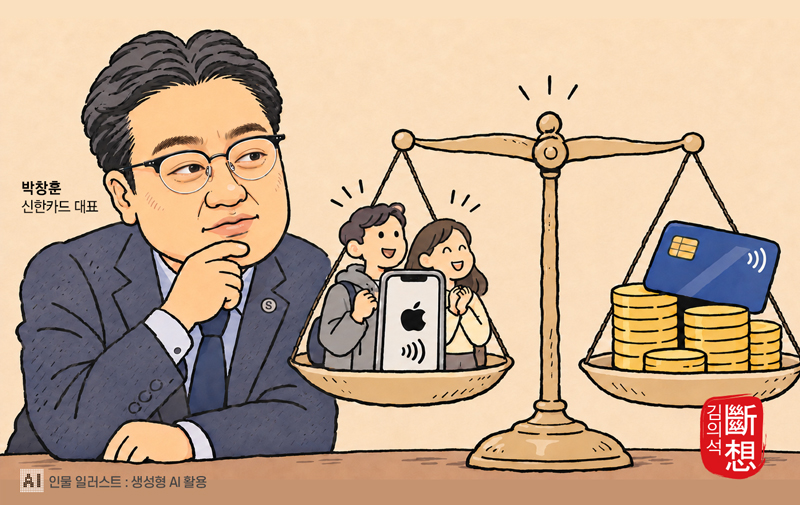
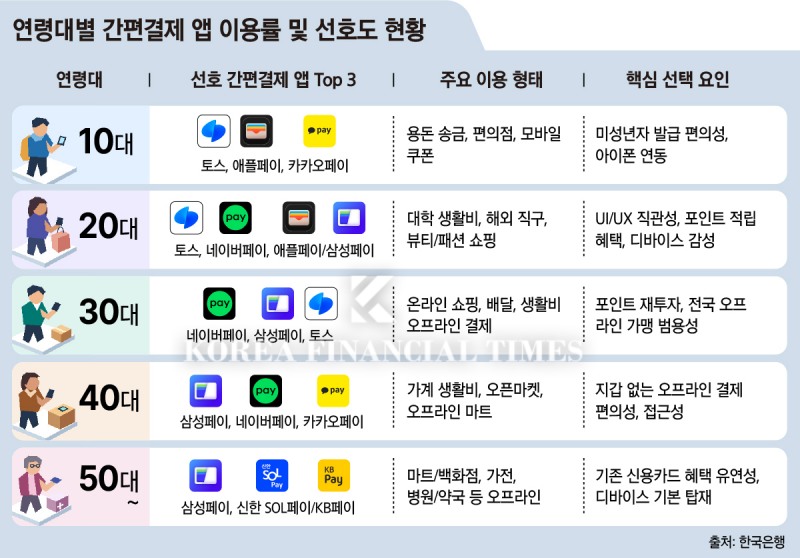
 박창훈기사 모아보기 대표에게 애플페이는 단순한 간편결제 서비스가 아니다. 아이폰을 쓰는 2030 고객을 붙잡고 결제 접점에서 밀려나지 않기 위한 전략적 선택지다. 젊은 고객이 결제수단을 선택하는 과정에서 카드사에 대한 선호까지 달라진다면 장기 고객 기반도 흔들릴 수 있다. 그렇다고 고객 이탈에 대한 불안만으로 도입 비용을 정당화할 수는 없다.
은행계 카드사들의 움직임은 신중하다. 경쟁사인 KB국민카드는 기술적 준비를 대부분 마쳤지만 애플페이 도입은 좀처럼 진척되지 않고 있다. 반면 빅테크 자회사인 카카오뱅크와 토스뱅크는 연내 애플페이 도입을 추진하면서 현대카드가 3년여간 누려온 국내 독점 체제도 깨질 가능성이 커졌다. 애플페이를 도입하는 기술이 어려운 게 아니다. 얼마를 내고 무엇을 얻을 수 있느냐가 문제다.
카드사의 수익 구조를 보면 부담은 더 뚜렷해진다. 가맹점 수수료 인하 압박에 조달금리와 마케팅 비용까지 만만치 않다. 카드론과 할부금융 등으로 수익원을 넓히고 있지만, 결제 부문의 수익 감소를 메우기에는 역부족이다. 결제시장이 커진다고 카드사의 이익까지 함께 늘어나는 구조가 아니다. 애플페이 수수료는 고객 유입 효과가 불확실한 상황에서 결제액에 비례해 계속 지출해야 하는 비용이다.
 이미지 확대보기
애플페이를 서둘러야 할 이유도 예전 같지 않다. 삼성페이는 이미 일상적인 결제수단으로 자리 잡았고 QR결제까지 확산하면서 소비자의 선택지도 넓어졌다. 국내 스마트폰 시장에서 갤럭시 이용자가 다수를 차지하는 현실도 애플페이의 파급력을 제한한다. 애플페이를 이용하지 못한다고 국내에서 결제에 큰 불편을 겪는 것도 아니다. 해외여행에서 편리하게 이용하는 고객이 늘었다고 해서 그 경험이 국내 결제액이나 카드사 수익으로 이어진다는 보장도 없다.
관련기사
카드사들이 더 경계하는 것은 애플페이 도입 이후다. 국내 카드사들이 애플에 수수료를 지급하기 시작하면 삼성페이도 유료화를 요구할 수 있다는 우려가 나온다. 삼성전자가 유료화를 공식화한 적은 없지만, 현실화하면 카드사들은 주요 모바일 결제 플랫폼 모두에 이용료를 내야 한다. 애플에 지급하기 시작한 수수료가 삼성전자와의 협상에도 영향을 미칠 수 있다는 우려다. 삼성전자와 금융회사 간 거래 관계, 은행권의 자금 유치 경쟁까지 얽혀 있어 카드사 혼자 풀어낼 문제도 아니다.
 이미지 확대보기
그렇다고 애플페이를 계속 외면하는 것도 능사는 아니다. 아이폰 이용자의 결제 편의를 외면하다가는 젊은 고객을 경쟁사에 내줄 수 있다. 결국 관건은 도입 여부가 아니라 조건이다. 결제액에 연동되는 수수료를 낮추거나 신규 고객 유입과 실제 이용 확대에 따라 비용을 나누는 협상안을 끌어내야 한다. 카드사가 부담하는 비용만큼 고객 확보와 수익 개선 효과가 뒤따르는지도 검증해야 한다. 애플이 제시한 조건을 그대로 받아들이면 사업성을 맞추기 어렵다.
결제시장의 변화는 애플페이에서 끝나지 않는다. AI 에이전트가 상품 검색과 구매 판단을 넘어 결제까지 맡으면 결제 방식부터 달라질 수 있다. 스테이블코인은 국경 간 송금과 정산 구조를 바꿀 잠재력을 지녔다. 기존 카드 결제망과 간편결제 플랫폼이 미래에도 지금과 같은 영향력을 유지할 것이라는 보장은 없다. 애플페이에 얼마를 지불할 것인지뿐 아니라 새로운 결제 인프라에서 어떤 경쟁력을 확보할지도 고민해야 한다. 눈앞의 플랫폼 경쟁에 매달리다 다음 시장의 주도권을 놓칠 수 있다.
애플페이를 도입하더라도 신한카드의 자체 결제 플랫폼 SOL페이를 강화해야 하는 과제가 남는다. 외부 플랫폼을 고객 유입의 통로로 활용하되, 결제 이후의 데이터와 금융서비스 접점은 SOL페이 안에 확보해야 한다. 고객과의 관계까지 외부 플랫폼에 넘겨준다면 신한카드에 남는 것은 수수료 부담뿐이다.
박창훈 대표에게 필요한 것은 비용과 효과를 냉정하게 따지고 다음 결제시장을 준비하는 경영적 판단이다. 애플페이는 고객을 지키는 수단이 될 수 있다. 그러나 애플의 조건을 받아들인다고 고객이 저절로 지켜지는 것은 아니다. 필요한 서비스는 도입하되 협상력은 남겨야 한다. 결제 플랫폼의 편리함을 빌리면서 시장 주도권까지 내줄 수는 없다. 업계 리딩 카드사 CEO의 선택을 시장이 지켜보는 이유다.
김의석 한국금융신문 기자 eskim@fntimes.com
데일리 금융경제뉴스 Copyright ⓒ 한국금융신문 & FNTIMES.com
저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~