





 이미지 확대보기
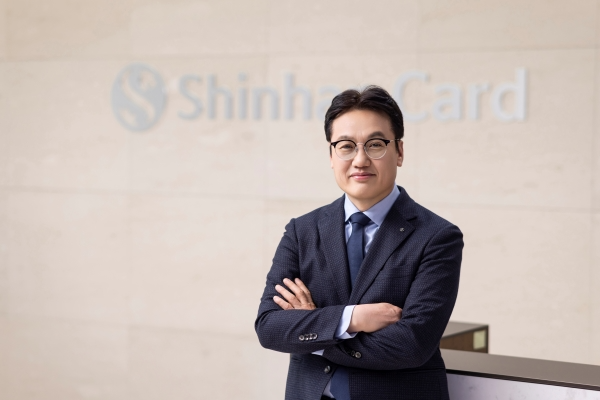
 박창훈기사 모아보기 신한카드 대표가 신용판매 확대와 수익구조 개선을 바탕으로 실적 성장세를 이어가며 카드업계 1위 자리를 탈환했다. 회원 기반 확대와 고객 맞춤형 상품 다각화를 통해 결제사업 경쟁력을 강화한 결과다. 조달비용과 대손비용 부담이 커지는 상황에서도 수익성을 개선한 가운데, 선제적인 리스크 관리와 내실경영을 통해 안정적인 성장 기반을 확보하는 데 주력하고 있다.
27일 신한금융그룹 실적 발표에 따르면, 올해 3분기 누적 기준 신한카드의 당기순이익은 4858억원을 기록했다. 이는 전년 동기 대비 27.7% 증가한 수준이다.
최근 2년간 삼성카드가 신한카드를 제치고 업계 1위 자리를 지켜왔으나, 올해 3분기 누적 기준 삼성카드의 실적이 주춤한 사이 신한카드가 성장세를 보이면서 근소한 차이로 업계 1위 자리를 탈환했다.
결제사업 경쟁력 강화…상품 다각화·취급액 성장세 지속
신한카드는 결제사업의 기초체력 개선과 회원 기반 확대에 집중하는 한편, 청년·외국인·시니어 등 신규 고객층 확보와 법인시장 공략을 통해 영업 기반을 넓혀왔다.올해 3분기 누적 기준 신한카드의 영업수익은 4조9140억원으로 전년 동기 대비 7.9% 증가했다. 부문별로 보면 ▲신용카드 전년 동기 대비 5.8% 증가한 2조5751억원 ▲할부금융 전년 동기 대비 1.8% 증가한 2115억원 ▲리스 전년 동기 대비 7.6% 감소한 5320억원 ▲기타 전년 동기 대비 19.4% 증가한 1조5954억원 등으로 집계됐다.
관련기사
대표적으로 기존 베스트셀러 상품인 ‘하이포인트(Hi-Point)’ 카드를 개편한 ‘하이포인트 플랜’ 2종을 선보였다. 여행 수요를 겨냥한 ‘더클래식에어(The CLASSIC Air)’를 선보이며 프리미엄 상품군도 강화했다.
그 결과, 올해 3분기 말 기준 신한카드의 전체 취급액은 187조9631억원으로 전년 동기 대비 7.4% 증가했다. 체크카드를 포함한 일시불 금액은 148조500억원으로 전년 동기 대비 10.1% 늘었으며, 할부도 전년 동기 대비 2.2% 증가한 20조4432억원을 기록했다.
카드대출 부문에서는 취급 규모를 축소했다. 장기카드대출은 6조1166억원으로 전년 동기 대비 9.6% 감소했으며, 단기카드대출도 8조9958억원으로 2.2% 줄었다.
실적 개선에 따라 주요 수익성 지표도 개선됐다. 올해 3분기 말 기준 ROA(총자산이익률)와 ROE(자기자본이익률)는 전년 동기 대비 각각 1.35%p, 0.38%p 상승한 7.57%, 1.57%를 기록했다.

조달비용 부담 확대…회사채 중심 자금조달·건전성 관리 강화
신한카드는 자금조달 금리 상승과 영업비용 증가로 비용 부담이 확대됐다. 올해 3분기 누적 기준 신한카드의 지급이자는 8512억원으로 전년 동기 대비 2.0% 증가했다. 같은 기간 판매비와 관리비는 6518억원으로 2.5% 늘었으며, 수수료 및 기타영업비용도 2조376억원으로 6.3% 증가했다.자금조달 부문에서는 회사채 중심의 조달 구조를 유지하는 가운데 자산유동화증권(ABS)과 기업어음(CP) 발행 규모를 축소했다.
올해 3분기 말 기준 신한카드의 총 조달액은 28조4058억원으로 전년 동기 대비 2.9% 감소했다. 전체 조달액 중 회사채가 차지하는 비중은 76.1%로, 안정적인 자금조달 기반을 유지하는 데 주력했다.
반면, ABS조달액은 2조6876억원으로 15.7% 감소했고, CP 조달액도 1조8600억원으로 전년 동기 대비 28.6% 줄었다. 전체 조달액에서 ABS와 CP가 차지하는 비중은 각각 9.5%, 6.5%를 기록했다.
경기 불확실성이 지속되는 가운데 금융소비자 보호와 선제적인 리스크 관리에 중점을 두고 건전성 관리에 주력했다. 특히 체계적인 채권관리 시스템을 운영하며 자산건전성 개선을 추진하고 있다.
올해 3분기 말 기준 신한카드의 1.23%로 전년 동기 대비 0.14%p 개선됐다. 다만 대손충당금 전입액은 7366억원으로 전년 동기 대비 10.0% 증가했다.
신한카드 관계자는 “기존 카드 결제망 외부에서의 거래 확대에 대응함과 동시에 AI 기반 결제 경쟁력 및 신사업 기회 확보를 추진하고 있다”며 “미래 지불결제 시장 변화에 대응하기 위해 그룹 디지털 플랫폼 ‘New 슈퍼SOL’과 유기적 협업을 강화하고, 스테이블코인과 Agentic Payment 등 확산에 선제적으로 대응해 나가겠다”고 말했다.
강은영 한국금융신문 기자 eykang@fntimes.com
데일리 금융경제뉴스 Copyright ⓒ 한국금융신문 & FNTIMES.com
저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~




