



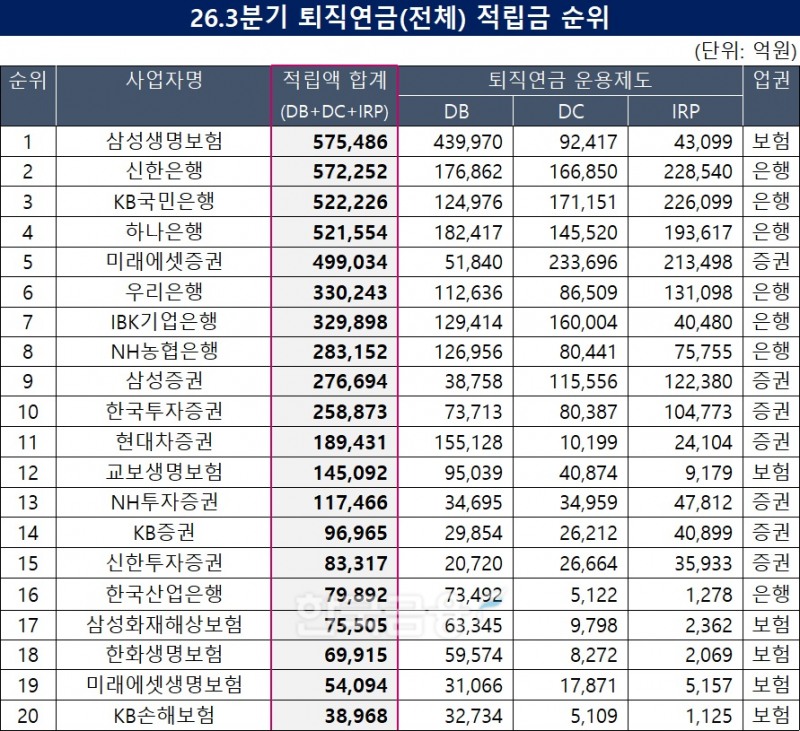
8일 한국금융신문 DQN이 3분기 금융감독원 통합연금포털 퇴직연금 비교 공시(이하 21일 공시 기준)을 분석한 결과, 전체 금융사 중 삼성생명이 퇴직연금 적립금 규모가 57조5486억원으로 2분기 1위였던 신한은행을 추월했다.
주식시장 하락으로 IRP, DC형 원리금 비보장형으로 이동했던 자금이 이탈하고 DB형 기관 자금 유치가 영향을 미쳤다.
DB형 대규모 자금 유치…원리금보장형 수익률은 교보생명 1위
 이미지 확대보기
삼성생명은 계열사를 중심으로 DB형 적립금액이 증가했다. 계열사 DB형 적립금은 7074억원 늘어난 반면, 비계열사 DB형은 3586억원 감소했다.
DC형에서도 계열사에서는 461억원 증가한 반면, 비계열사에서는 2473억원 감소했다.
관련기사
주식 시장 급락으로 원리금 보장형에 대한 선호도가 높아진 점도 영향을 미쳤다. 2분기까지 주식 시장 강세로 수익률이 높은 IRP, DC형으로 이동하는 경향이 많아졌으나, 3분기 주식 시장 하락세를 보이며 원리금 보장 DB형으로 이동하는 경향이 커졌다.
올해 2분기 은행, 증권, 보험 전체 DC형 원리금비보장 적립금은 79조9559억원에서 3분기에는 74억8093억원으로, DB형 원리금비보장형은 2분기 23조815억원에서 3분기에는 22조6437억원으로 줄었다.
삼성생명 관계자는 "3분기 주식시장 급락으로 인한 평가손실로 대부분 사업자의 적립금이 2분기 대비 감소하는 실적을 기록했다"라며 "삼성생명은 우수한 원리금보장형 상품 수익률을 바탕으로 시장 하락기에서 우수한 방어력을 증명했다"라고 말했다.
 이미지 확대보기
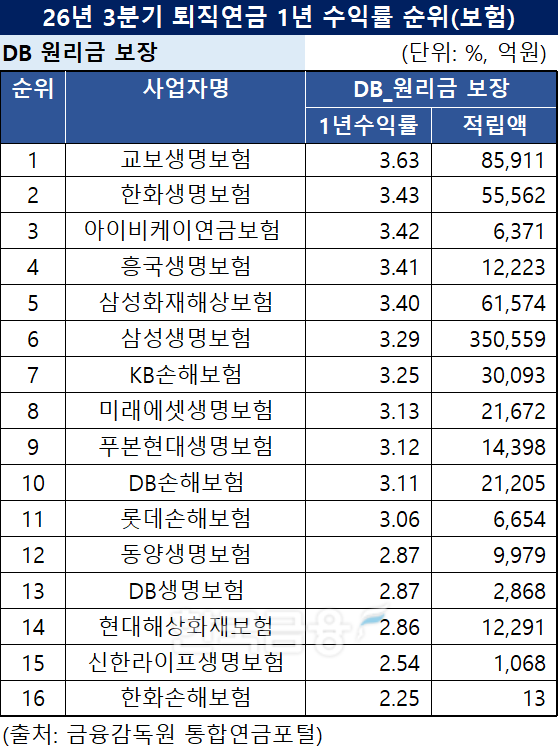
삼성생명 DB형 원리금 보장형 3분기 수익률은 3.29%로 보험사 중에서는 여섯번째로 수익률이 높았다. 2분기에는 3.31%로 수익률은 아홉번째로 높았다.
보험사 DB형 원리금 보장에서는 교보생명 수익률이 3.63%로 1위를 차지했다.
한화생명이 3.43%로 두번째로 높았으며, IBK연금보험이 3.42%로 세번째로 높았다. 흥국생명이(3.41%), 삼성화재(3.4%), 삼성생명(3.29%), KB손해보험(3.25%)가 그 뒤를 이었다.
DC형·IRP 원리금 비보장 수익률 3개월 만에 절반으로
 이미지 확대보기
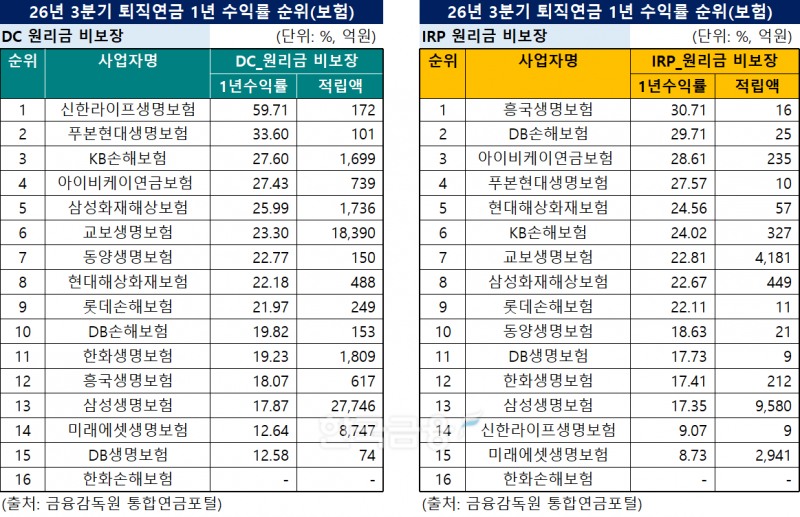
2분기 수익률 1위를 기록한 신한라이프 2분기 DC형 원리금 비보장형 수익률은 111.17%였으나 3분기에는 59.71%로 51.46%p 하락했다.
IBK연금보험은 2분기 76.98%로 수익률 2위였으나, 3분기에는 27.43%로 49.55%p 하락, 수익률이 2위에서 4위로 내려갔다.
푸본현대생명은 2분기에 73.8%를 기록했으나 3분기에는 33.6%로 40.2%p 하락했다. 수익률은 2분기에 세번째로 높았으나, 타 보험사 수익률 하락폭이 크게 나타나며 3분기에는 두번째로 수익률이 높았다.
KB손해보험은 2분기에 수익률이 61.67%였으나 3분기에 27.6%로 하락했다. 삼성생명 DC형 원리금비보장형도 2분기에는 61.35%였으나 3분기에는 17.87%로 하락했다.
IRP 원리금비보장형도 수익률이 크게 감소했다.
IBK연금보험 IRP 원리금비보장형이 2분기 수익률 68.42%로 1위였으나, 3분기에는 28.61%로 39.81%p 하락했다. 수익률 순위도 3분기에는 두 계단 내려온 3위를 기록했다.
2분기에 두번째로 IRP 수익률이 높았던 삼성생명은 61.34%에서 17.35%로, 흥국생명은 2분기 58.81%에서 3분기는 30.71%로 하락했다.
2분기 55.85%로 네번째로 수익률이 높았던 교보생명도 3분기에는 22.81%로 하락했으며, 순위도 4위에서 7위로 내려갔다.
수익률이 낮아지며 2분기 원리금 비보장 적립금도 3분기에 감소했다.
DB형 원리금 비보장 적립금은 2분기 23조815억원에서 3분기 22조6437억원으로, DC형 원리금 비보장 적립금은 79조9599억원에서 74조8093억원으로, 같은 기간 IRP 원리금 비보장 적립금은 94조6349억원에서 87조6398억원으로 줄었다.
전하경 한국금융신문 기자 ceciplus7@fntimes.com
데일리 금융경제뉴스 Copyright ⓒ 한국금융신문 & FNTIMES.com
저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~