

 이미지 확대보기
매출 1조1799억 '역대 최대'…영업이익률 24.1%로 하락
27일 HD현대일렉트릭은 2026년 3분기 실적발표 컨퍼런스콜을 통해 초고압 전력 변압기에 매출을 의존하던 구조에서 벗어나 배전기기와 신사업으로 포트폴리오를 넓히고 있다고 밝혔다. 배전기기는 변전소를 거친 전기를 공장과 건물, 데이터센터 같은 실제 수요처에 나눠 보내는 설비로, 송전망에 들어가는 초고압 변압기보다 낮은 전압을 다룬다.공시에 따르면 HD현대일렉트릭 3분기 연결 기준 매출은 1조1799억 원으로 전년 동기 대비 18.5%, 영업이익은 2845억 원으로 15.1% 늘었다. 영업이익률은 24.1%로 1년 전보다 0.7%포인트(p) 낮아졌다. 전분기와 비교하면 매출은 3.3% 늘었지만 영업이익은 0.9% 줄었고, 영업이익률은 25.1%에서 1%p 하락했다. 1~3분기 누적 매출과 영업이익은 3조3582억 원, 8298억 원으로 전년 같은 기간 대비 각각 15.2%, 23.0% 늘었다.
판가가 오르는데도 이익률 개선 폭이 크지 않다는 지적에는 "판가는 지속해서 상승 중이고, 북미 영업이익률만 보면 1분기, 2분기, 3분기 계속 상승하고 있다"는 답이 돌아왔다.
외환손실 479억…순이익 3.6% 감소
영업 밖에서는 환율이 발목을 잡았다. 금융손익은 57억 원 이익을 냈지만 외환 관련 손실이 479억 원에 달해 영업외손익이 437억 원 손실을 기록했다. 이에 따라 법인세 비용 차감 전 순이익은 2408억 원으로 전년 동기 대비 3.8%, 순이익은 1842억 원으로 3.6% 줄었다.
관련기사
환헤지는 순노출액의 40%가량을 선물환으로 막고 있으며, 위험회피회계가 아닌 매매 목적으로 처리해 손익이 영업외수지로 잡힌다. HD현대일렉트릭은 환율 변동성이 커진 만큼 헤지 비율 조정도 검토하고 있다. 그는 "외환관리위원회에서 매 분기 정책을 검토하고 있고 비율을 조정할지는 지속적으로 검토 중"이라며 "40%에서 바꿀지는 차기 위원회에서 봐야 할 것"이라고 말했다.
관세 영향은 "관세 비용과 보전받은 부분을 맞춰 보면 약 90억 원 정도 비용이 발생했다"고 말했다.
전력기기 매출 7.7% 감소…배전·ESS가 빈자리 메워
사업부문별로 보면 전력기기 매출은 5423억 원으로 전년 동기 대비 7.7% 줄었다. 중동·유럽향 고압차단기 매출은 늘었지만 유럽향 변압기 매출이 감소했다.반면 배전기기와 신사업 매출은 3251억 원으로 85.8% 늘었다. 국내 반도체 공장향 배전변압기와 북미 배전 전 제품 매출이 성장한 가운데, 전남 신안 안좌도 배터리 에너지저장장치, 이른바 BESS 프로젝트 매출 1250억 원이 반영됐다.
BESS는 전기를 저장했다가 필요할 때 꺼내 쓰는 설비로, 안좌 매출만으로 이 부문 증가분 1501억 원의 80%를 넘는다. 회전기기 매출은 1671억 원으로 16.5%, 종속법인과 연결조정 매출은 1454억 원으로 63.0% 늘었다.
안좌 매출이 이번 분기에 몰린 점은 변수다. 황 상무는 "안좌 BESS는 계약금 1800억 원 중 1250억 원가량 매출이 잡히면서 잔고의 상당 부분이 3분기에 계산됐다"며 "텍사스 법인에서 수행 중인 공사가 유일한 BESS 잔고로, 남은 원화 잔고 1400억 원 정도가 내년쯤 본격적으로 매출에 들어올 것"이라고 설명했다.
수주 19.1% 감소…"슬롯 다 차서 못 받는 물량 상당"
3분기 수주는 9억8000만 달러로 전년 동기 대비 19.1% 줄었다. 북미 수주가 4억5100만 달러로 40.9% 감소한 영향이 컸지만, 북미 매출은 4479억 원으로 26.6% 늘었다. 3분기 말 수주잔고는 88억4300만 달러로 26.6% 늘었고 이 중 북미가 약 68%를 차지한다.수주 둔화가 전략적 조절인지를 묻는 질문에 황 상무는 "슬로우해졌다기보다 슬롯이 다 차서 수주할 수 없는 부분이 상당히 있다"고 답했다. 회사는 연간 수주 목표 7조 원을 유지하고 4분기에 1조3000억~1조4000억 원을 확보한다는 계획이다.
빅테크 투자 둔화 우려에는 선을 그었다. HD현대일렉트릭은 "투자 시장에서는 빅테크의 AI에 대한 우려가 높지만 실제 영업 현장에서는 기존 고객들도 추가 물량 발주를 계속 요구하고 신규 고객들도 찾아오고 있다"며 "오히려 이전보다 수요가 더 커지는 느낌"이라고 말했다. 이어 "신규 공급계약 논의가 상당 부분 구체적으로 진행됐고 결과가 11월 말 정도까지 확정될 것"이라고 밝혔다.
미국 전력회사 발주와 관련해서는 "수주가 확정된 공사가 지연되거나 취소되는 징조는 전혀 보이지 않는다"는 답이 나왔다. 빅테크 고객의 신용 위험에 대해서는 "마일스톤 기성에 따라 청구하고, 계약이 취소되더라도 투입한 인력과 비용을 회수할 수 있는 안전장치가 반영돼 있다"고 했다.
중동·유럽 매출 동반 감소…유럽 "내년부터 본격화"
중동 매출은 1677억 원으로 전년 동기 대비 20.0% 줄었다. 전분기보다는 고압차단기 매출이 회복되며 29.2% 늘었다. 이란 사태 이후 물류에 대해 HD현대일렉트릭은 "호르무즈 해협도 한 달에 1회 정도는 선박이 운항하고 있어 일부 지연은 있을 수 있지만 장기 지연은 아니다"라고 했다.유럽 수주는 9100만 달러로 지난해 같은 기간 대비 44.5%, 매출은 889억 원으로 30.3% 줄었다. 영국이 전력망 접속 순서를 사업 준비도에 따라 다시 정하는 심사제도인 '게이트 2'를 시행하면서 일부 프로젝트 발주가 연기됐다. HD현대일렉트릭은 "유럽 매출 감소는 시장 수요 둔화가 아니라 영국 전력망 프로젝트의 현장 공정 지연으로 매출 인식이 이연된 영향이 컸다"며 "유럽 시장이 확대되는 시점은 내년부터로 보고 있다"고 말했다. 3분기에는 프랑스와 핀란드에서 데이터센터용 변압기를 수주했다.
청주 배전 캠퍼스 1980억 투자…"2028년엔 현 공장으로 소화 못 해"
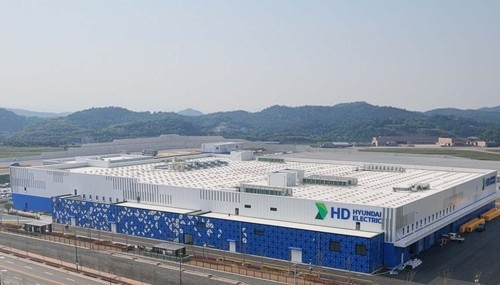
이날 HD현대일렉트릭은 청주 배전 캠퍼스 2단계 시설투자를 공시했다. 배전반과 배전변압기 생산 공장, 자동화 설비 등에 1980억 원을 투입하며, 이는 2025년 말 연결 기준 자기자본의 9.74% 규모다. 투자 기간은 내달 1일부터 2029년 6월 30일까지로, 연간 약 2500억 원의 매출 증대 효과를 기대하고 있다. 회사는 2028년 배전 매출 1조1000억 원 이상을 목표로 내걸었다.증설 배경에 대해 HD현대일렉트릭은 "지금 계약한 물량이 2028년이 되면 현재 공장 생산능력으로는 다 소화하지 못할 것"이라며 "배전기기 발주가 단품에서 차단기, 배전반, 배전변압기를 묶은 패키지로 바뀌고 있어 개발과 제조, 시험을 한곳에서 할 작업장이 필요했다"고 설명했다. 황 상무는 "연간 1000억~1200억 원 정도였던 배전변압기 매출이 내년부터 2배 이상 늘어날 것으로 보고, 최대로는 3000억 원까지도 보고 있다"고 말했다.
울산 전력변압기 신공장은 11월 전체 가동에 들어간다. 2118억 원을 들여 연간 40~50대를 추가 생산하며 2027년부터 2000억 원 이상의 매출 증대 효과를 낼 것으로 기대된다. 황 상무는 "내년에 램프업 손실 없이 40~50대를 모두 생산하는 것이 목표라 수익률 하락은 생각하지 않고 있다"면서도 "환율이 많이 떨어져 있어 환율에 따른 수익성은 조금 감안해야 한다"고 했다. 그는 전력기기와 회전기기 부문의 추가 시설투자도 구체적으로 검토하고 있다고 덧붙였다.
재무구조는 안정적이다. 3분기 말 부채비율은 134.7%로 지난해 말과 비슷했고, 현금이 차입금보다 많은 순현금 규모는 7066억 원이다. 회사는 이날 주당 1300원, 총 약 468억 원의 분기 현금배당도 결정했다.
정진아 한국금융신문 기자 urzinnie@fntimes.com
데일리 금융경제뉴스 Copyright ⓒ 한국금융신문 & FNTIMES.com
저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~