



 이미지 확대보기
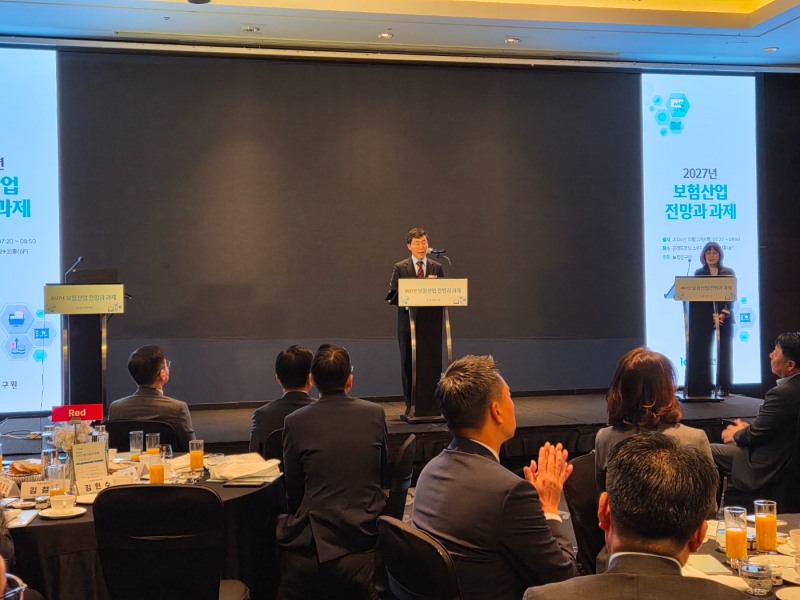
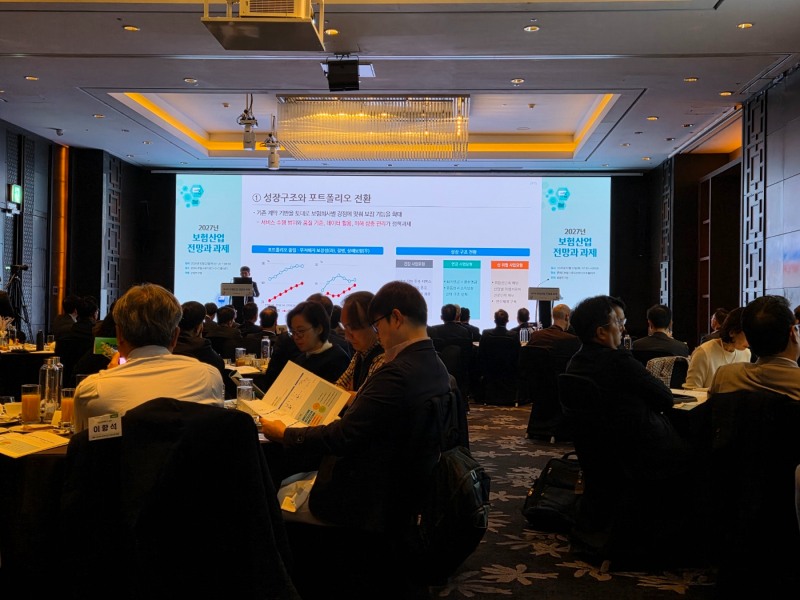
보험연구원은 22일 서울 여의도 콘래드 호텔에서 개최한 ‘2027년 보험산업 전망과 과제’ 세미나에서 보험산업의 외형적 성장에도 수익성과 자본건전성 측면의 취약성이 누적되고 있다고 진단했다.
김헌수 보험연구원장은 “보험산업에서 변동성은 기회로 여겨지기도 하지만, 최근에는 변화의 속도가 빠르고 규모를 예측하기 어려워 대응이 쉽지 않다”며 “우리가 추구하는 신성장은 과거와 같은 외형 확대가 아닌 지속가능한 성장으로, 이를 위해서는 리스크 관리가 반드시 병행돼야 한다”고 말했다.
보험료 성장률 3.5%로 둔화…기존 계약 의존·상품 쏠림 심화
김동겸 보험연구원 금융시장분석실장은 내년 국내 보험산업 전체 보험료 증가율을 3.5%로 전망했다. 이는 올해 예상 성장률인 8.0%의 절반에도 미치지 못하는 수준이다.전체 보험료 규모는 올해 289조원에서 내년 299조원으로 약 10조원 증가할 것으로 추정했다. 생명보험 수입보험료는 전년 대비 2.3% 증가한 142조원, 손해보험 원수보험료는 4.5% 늘어난 157조원에 이를 것으로 예상했다.
김동겸 실장은 보험산업의 성장 둔화가 단순한 경기 변화보다는 영업과 수익, 자본구조에 누적된 제약에서 비롯됐다고 진단했다. 올해 상반기 기준 보험료와 당기순이익, 보험계약마진(CSM), 지급여력비율(K-ICS) 등 주요 지표는 개선됐지만 세부적으로는 취약 요인이 드러나고 있다는 설명이다.
관련기사
상품과 판매채널의 쏠림 현상도 성장 제약 요인으로 꼽았다. 생명보험은 무·저해지환급형 보장성보험을, 손해보험은 질병·상해 중심의 장기보험에 판매가 집중되고 있다. 판매채널은 전속 설계사에서 GA(법인보험대리점) 중심으로 재편되면서 유사한 상품을 동일한 경로에 판매하는 경쟁구조가 형성됐다고 설명했다.
이 과정에서 모집수수료와 판매촉진비 부담이 늘어나고 있지만, 비용 증가가 신계약 확대나 수익성 개선으로 충분히 연결되지 못하고 있다고 지적했다.
 이미지 확대보기
순이익·자본 증가에도 질적 성장 한계…사업구조 개선 필요
보험산업의 수익성과 자본건전성에 대해서도 외형적인 지표 개선만으로 경영 여건을 낙관하기 어렵다고 진단했다.올해 상반기 생명보험과 손해보험 모두 당기순이익이 전년 동기 대비 증가했지만, 이는 투자손익 개선에 힘입어 가능했다. 상대적으로 보험 본업에서 발생하는 이익은 부진한 모습을 보였다.
미래 보험이익을 나타내는 CSM도 잔액은 증가했지만, 신계약을 통해 확보한 CSM이 가정과 실제 경험의 차이로 감소하고 있다고 지적했다.
자본건전성 측면에서는 시장가격 변화에 대한 의존도가 높아졌다고 봤다. 실제 생명보험의 가용자본은 전년 동기 대비 94조원 증가했지만, 이 중 기타포괄손익 증가분이 81조원에 달했다. 이익잉여금 증가분은 6조원에 그쳤다. 손해보험도 같은 기간 가용자본이 26조원 증가해 평가이익의 기여도가 컸다.
김동겸 실장은 “양 업권 모두 자본의 양은 늘었지만, 질은 저하됐다”며 “평가이익에 의존한 자본은 금융시장 변동성이 확대될 경우 성장을 뒷받침하는 데 한계가 있을 수 있다”고 진단했다.
김해식 보험연구원 연구조정실장도 보험산업의 지속가능한 성장을 위해 기존 사업구조의 취약성을 개선해야 한다고 강조했다.
김 실장은 내년 보험료 순증가액의 89%가 생명보험 보장성보험과 손해보험 장기보험에서 발생한다는 점을 지적하며 특정 상품에 집중된 성장구조를 다변화할 필요가 있다고 설명했다.
이어 건강보험은 예방·회복·돌봄 서비스로, 연금사업은 은퇴 이후 소득보장과 장수위험 관리로 보장 기능을 확대해야 한다고 제언했다. 인공지능(AI)·사이버위험 등 새로운 기업보험 수요를 발굴하는 동시에 자산·부채 관리와 위험 인수 역량을 강화해야 한다고 밝혔다.
김해식 실장은 “보험회사가 성장 영역과 위험 인수, 비용구조에 대한 선택을 해야 하며, 감독 기준 충족을 넘어 스스로 위험을 판단하고 대응할 수 있는 역량을 갖추는 것이 중요하다”고 강조했다.
강은영 한국금융신문 기자 eykang@fntimes.com
데일리 금융경제뉴스 Copyright ⓒ 한국금융신문 & FNTIMES.com
저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~