



 이미지 확대보기
확정기여형(DC형)과 개인형 퇴직연금(IRP)을 합한 적립금이 사상 처음으로 100조원을 돌파했다.
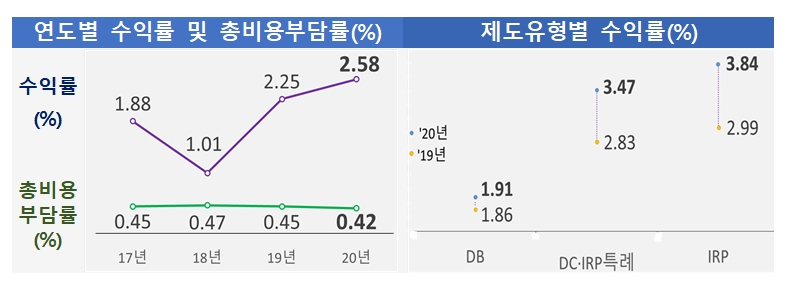
퇴직연금 전체 수익률은 2.58%에 그쳤다. 실적배당형의 경우 주가상승에 따라 수익률이 호조를 보였다.
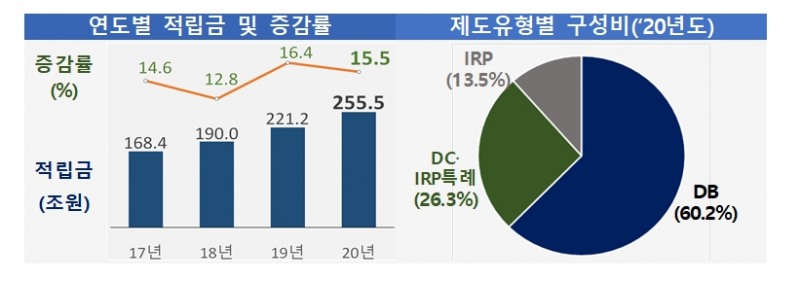
2020년 말 기준 퇴직연금 적립금 규모는 255조5000억원으로 전년 말 대비 15.5% 증가한 것으로 집계됐다.
제도 유형별로는 확정급여형(DB)이 153조9000억원(60.2%)으로 비중이 컸고, 확정기여형(DC) 67조2000억원(26.3%), 개인형퇴직연금(IRP) 34조4000억원(13.5%)이 적립됐다.
관련기사
상품유형 별로 보면, 전체 적립금 중 원리금보장형이 228조1000억원(89.3%, 대기성자금 포함)으로 큰 비중을 차지했다. 실적배당형은 27조4000억원(10.7%)이었다.
특히 확정기여형(16.7%), 개인형퇴직연금(26.7%)의 경우 실적배당형 운용비중이 상대적으로 높은 경향을 보였다.
전체 실적배당형 운용비중도 2020년 기준 10.7%로 전년 대비 0.3%p(포인트) 증가했다.
 이미지 확대보기
최근 5년 및 10년간 연환산 수익률은 각각 1.85%, 2.56%를 보였다.
제도유형 별로는 확정급여형 1.91%, 확정기여형·IRP특례 3.47%, 개인형퇴직연금 3.84%로 확정기여형과 개인형퇴직연금의 수익률이 상대적으로 높게 나타났다.
상품유형 별로는 원리금보장형이 1.68%에 그쳤으나, 실적배당형은 10.67%로 집계됐다. 전년도인 2019년에 원리금보장형 1.77%, 실적배당형 6.38%의 수익률을 기록했던 것을 감안하면, 금리 인하, 주식가격 상승 등으로 둘 사이 수익률 격차가 더 확대됐다.
총비용부담률은 작년 수수료 인하 및 할인제도 확대의 영향으로 전년 대비 0.03%p 하락한 0.42%로 나타났다.
제도유형 별로는 확정급여형 0.36%(0.04%p 하락), 확정기여형·IRP특례 0.55%(0.02%p 하락), 개인형퇴직연금 0.39%(0.03%p 하락)로 모든 제도유형에서 총비용부담률이 하락했다.
2020년에 퇴직연금 수령이 시작된 계좌(37만4357좌) 중 연금수령 비중은 3.3%로 전년(2.7%) 대비 증가했다.
금액 기준으로 전체 8조3048억원 중 28.4%가 연금으로 지급되고, 연금수령 계좌의 평균 수령액은 1억8998만원으로 나타났다.
정선은 기자 bravebambi@fntimes.com
데일리 금융경제뉴스 Copyright ⓒ 한국금융신문 & FNTIMES.com
저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~