





 이미지 확대보기
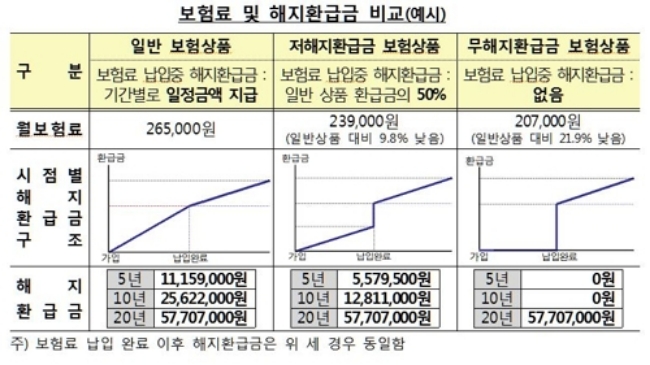
저해지·무해지환급형 상품은 기존 상품에 비해 약 2~30% 가량 저렴한 편이지만, 해지환급금이 없어 계약을 중도에 해지할 경우 돌려받을 수 있는 돈이 적어 유의가 필요하다.
금융감독원은 20일 ‘금융꿀팁 200선’의 일환으로, 이 같은 내용이 담긴 ‘해지환급금이 없거나 적은 보험상품 가입 시 유의사항’을 안내했다. 저해지·무해지환급형 상품이란 계약 해지 시 해지환급금이 없거나 적은 상품으로, 보험사들은 보장성 상품 판매 마케팅을 위해 이러한 부분을 강조해 판촉에 나서고 있다.
다만 문제는 해당 상품을 중도 해지했을 때 발생한다. 보험업계 및 금융업계에 따르면 가계 경제가 어려워졌을 때 소비자들이 가장 먼저 해약하는 금융 상품이 ‘보험’이라는 통계가 있다. 아무리 저해지·무해지 상품이 기존 상품에 비해 보험료가 낮더라도 장기상품인 이상 어느 정도는 가격 부담이 있을 수밖에 없고, 20년 이상을 부어야 할 정도로 납입 기간도 길다. 그러나 저해지·무해지 상품을 선택했을 경우 중도에 돌려받을 수 있는 환급금은 없거나 적다.
금감원에 따르면 금융소비자들의 보험계약 해지율을 매년 4%라고 잡을 경우, 계약한지 10년이 지난 시점에서 계약 유지율은 66.5%에 그치며, 20년이 지난 시점에는 44.2%에 그치는 것으로 나타났다. 약 절반 이상의 소비자들이 계약을 유지하지 못하고 해약하게 된다는 뜻이다. 만약 이 소비자들이 저해지·무해지환급형 상품을 선택했을 경우 돌려받을 수 있는 환급금은 현저히 적다.
관련기사
금감원 관계자는 “소비자들 역시 상품안내장 등에 적시된 일반 보험상품과 해지환급금 차이를 꼼꼼하게 살펴봐야 한다”고 제언하는 한편, “불완전판매 문제가 발생하지 않도록 모니터링을 더욱 강화하겠다”고 덧붙였다.
장호성 기자 hs6776@fntimes.com
데일리 금융경제뉴스 Copyright ⓒ 한국금융신문 & FNTIMES.com
저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~




