



 이미지 확대보기
 홍원학기사 모아보기 삼성생명 대표가 배당금 수익과 자회사 이익 증가에 힘입어 3분기 누적 순이익을 늘렸다. 고금리 환경에 맞춰 종신·금융보험 판매를 확대하며 신계약 수익원을 다변화하는 모습이다.
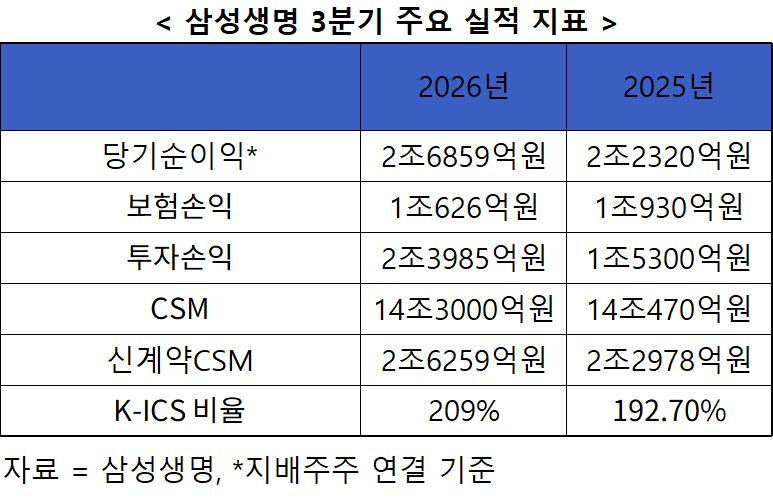
12일 삼성생명이 발표한 경영실적에 따르면, 올해 3분기 누적 연결 기준 지배주주 순이익은 2조6859억원으로 전년 동기 대비 26.9% 증가했다. 같은 기간 영업이익은 2조9181억원으로 17.4% 늘었다.
배당·연결이익 늘어 투자손익 성장…분기 보험손익도 회복
삼성생명의 3분기 누적 순이익 증가는 투자손익이 이끌었다. 같은 시기 누적 투자손익은 2조3985억원으로 전년 동기 대비 40.0% 증가했다. 배당금 수익과 자회사 및 연결손익 증가가 영향을 미쳤다.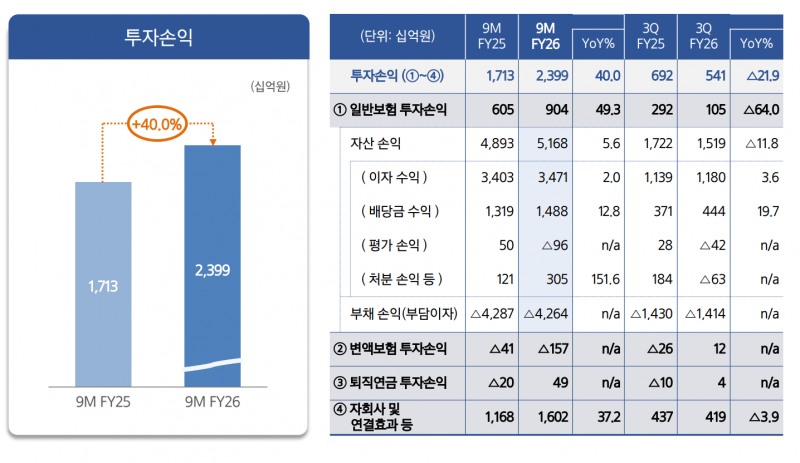 이미지 확대보기
일반보험의 배당금 수익은 1조4880억원으로 전년 동기 대비 12.8% 늘었다. 이자수익은 3조4710억원으로 2.0%, 처분손익 등은 3050억원으로 151.6% 확대됐다. 자회사 및 연결효과 등에서 발생한 이익도 1조6020억원으로 37.2% 증가했다.
보험계약서비스마진(CSM) 상각익이 1조1110억원으로 전년과 비슷한 수준을 유지한 가운데 CSM 손실이 600억원에서 1420억원으로 확대된 영향이다. 상각익에 손실을 반영한 CSM 손익은 9680억원으로 8.8% 줄었다.
3분기(7~9월)에는 증시 조정과 전년 동기 부동산 매각이익의 기저효과로 손익이 하락했다. 일반보험 평가손익은 지난해 3분기 280억원 이익에서 올해 420억원 손실로, 처분손익 등은 1840억원 이익에서 630억원 손실로 각각 전환했다.
관련기사
투자손익과 달리 누적 보험서비스손익은 1조626억원으로 전년 동기 대비 2.8% 감소했다. 3분기(7~9월)에서는 보험손익이 반등하며 손익 감소를 방어했다. 7~9월 보험서비스손익은 5290억원으로 전년 동기 대비 102.4% 증가했다.
보험손익 개선에는 예실차 흑자 전환이 영향을 미쳤다. 사업비 예실차 이익은 지난해 3분기 450억원에서 올해 2020억원으로 확대됐고, 보험금 예실차 손실은 990억원에서 660억원으로 축소됐다. 이에 전체 예실차는 지난해 540억원 손실에서 1370억원 이익으로 전환했다.
종신·금융보험 기여 확대…장기채 매입·자본 확충 병행
고금리 장기상품 수요에 대응해 금융형 상품판매를 늘리며 신계약 CSM이 확대됐다. 삼성생명은 전속·방카슈랑스 채널에서 5년 확정금리형 일시납 상품을 주력으로 판매했다.올해 3분기 누적 신계약 CSM은 전년 동기 대비 14.3% 증가한 2조6259억원을 기록했다.
상품별로 보면, 종신보험 신계약 CSM은 지난해 3분기 누적 4940억원에서 올해 8480억원으로 증가했고 금융보험도 520억원에서 2010억원으로 확대됐다. 건강보험은 1조7520억원에서 1조5770억원으로 소폭 줄었다.
분기별 전체 신계약 CSM은 ▲1분기 8490억원 ▲2분기 8690억원 ▲3분기 9080억원으로 증가했다. 같은 기간 건강보험 비중은 ▲66% ▲63% ▲52%로 낮아졌다.
판매 기반인 전속채널도 확충했다. 3분기 말 전속 설계사는 4만5446명으로, 지난해 같은 기간 4만2096명보다 3350명(8.0%) 증가했다. 이와 함께 올해 3분기 누적 신계약 CSM의 76.5%는 전속FC 채널에서 발생했다.
9월 말 보유 CSM은 지난해 말보다 1조1000억원 늘어난 14조3000억원을 기록했다.
자본건전성 지표인 지급여력(K-ICS·킥스)비율은 9월 말 209%로 직전 분기보다 1%포인트(p) 상승했다. 같은 기간 기본자본 킥스비율은 177%에서 176%로 낮아졌다. 회사는 4분기 들어 15억달러 규모의 해외 신종자본증권을 발행해 약 2조원의 자본을 확충한 바 있다. 이번 발행에 따라 킥스비율이 약 4~5%p로 개선될 거란 설명이다.
자산운용에서는 금리 상승기를 활용한 장기채 매입을 확대하고 있다. 올해 분기별 신규 채권 투자 규모는 1분기 3조4000억원에서 3분기 5조1000억원으로 늘었다. 신규 채권 투자이원도 같은 기간 3.50%에서 4.48%로 높아졌다. 자산·부채 듀레이션 갭은 지난해 3분기 –1.2년에서 올해 –0.2년으로 축소됐다.
이완삼 삼성생명 최고재무책임자(CFO)는 이날 컨퍼런스콜에서 “시장금리와 고객 수요, 상품별 수익성, 자본 효율성 등을 종합적으로 고려해 일시납 판매 규모를 관리해 나갈 계획”이라고 말했다.
 이미지 확대보기
강혜린 한국금융신문 기자 hazi99@fntimes.com
데일리 금융경제뉴스 Copyright ⓒ 한국금융신문 & FNTIMES.com
저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~