



 이미지 확대보기
 윤호영기사 모아보기 대표가 이끄는 카카오뱅크의 올해 3분기 누적 비이자이익이 전년 동기보다 95% 가까이 감소했다.
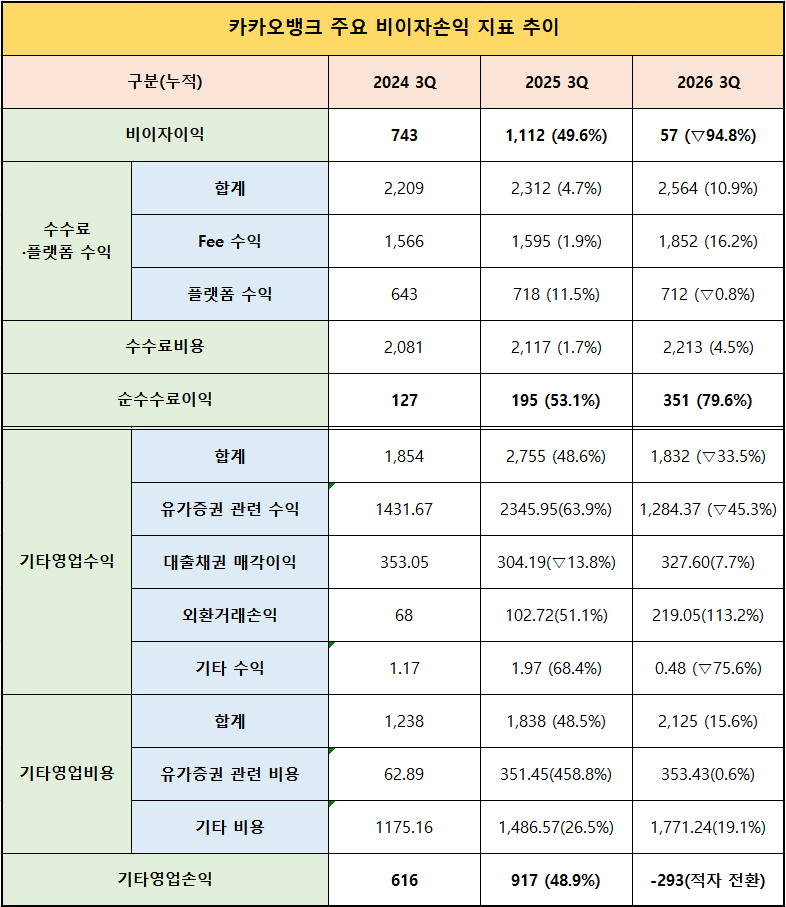
순수수료이익은 약 80% 증가했지만, 유가증권 관련 순손익 감소와 기타 비용 증가로 기타영업손익이 적자로 전환하면서 성장 효과를 모두 상쇄한 것이다.
수신과 여신의 외형 성장세는 이어졌지만, 요구불예금 잔액이 전년 동기 수준에 머문 가운데 정기예금이 빠르게 늘면서 조달구조 관리의 중요성도 커졌다.
누적 수수료익 79.6% 증가···플랫폼 수익은 소폭 감소
 이미지 확대보기
수수료·플랫폼 수익이 약 2312억원에서 2564억원으로 10.9% 늘어난 반면 수수료비용 증가율은 4.5%에 그친 결과다.
고객 기반과 거래 확대가 수익 증가로 이어지면서 비용을 상쇄하고 이익을 확대한 것이다.
관련기사
사업별 이용 지표도 성장했다. 3분기 대출비교 서비스를 통한 제휴 금융사 대출 실행액은 약 1조 4000억원으로 전년 동기보다 14% 증가했다. 펀드 판매 잔고도 지난해 9월 약 1조원에서 올해 약 1조 9000억원으로 늘었다.
분기 기준 순수수료이익 역시 약 65억원에서 100억원으로 54.2% 증가했다.
아쉬운 점은 수수료와 플랫폼 수익이 고르게 성장하지는 못했다는 것이다.
누적 Fee 수익은 약 1595억원에서 1852억원으로 16.2% 증가했지만, 플랫폼 수익은 약 718억원에서 712억원으로 0.8% 감소했다.
분기 기준으로도 Fee 수익은 19.0% 증가한 반면 플랫폼 수익은 약 5.0% 줄었다.
핀테크 부문 경쟁 심화로 플랫폼 수익 확대가 어려워지는 만큼, 향후에는 고객과 거래량 증가뿐 아니라 각 서비스의 수익 기여도와 관련 비용까지 함께 관리할 필요가 있다.
누적 비이자익 94.8% 감소···기타영업손익 적자전환 탓
수수료 부문의 성장에도 전체 비이자이익은 크게 감소했다.순수수료이익과 기타영업손익을 합산한 올해 3분기 누적 비이자이익은 약 57억원으로, 전년 동기 약 1112억원보다 94.8% 줄었다.
분기 기준으로도 비이자이익은 약 255억원에서 157억원으로 38.3% 감소했다.
원인은 기타영업손익의 악화였다.
3분기 누적 기타영업손익은 지난해 약 917억원 흑자에서 올해 약 293억원 적자로 전환했다. 손익 악화 규모는 약 1210억원에 달한다.
기타영업수익이 약 2755억원에서 1832억원으로 33.5% 감소함과 동시에 기타영업비용도 약 1838억원에서 2125억원으로 15.6% 증가한 결과다.
적자전환을 초래한 것은 유가증권 관련 순손익 감소다.
유가증권 관련 수익에서 관련 비용을 차감한 누적 순손익은 약 1995억원에서 931억원으로 53% 이상 감소했다.
감소액 약 1064억원은 전체 기타영업손익 축소분의 약 87.9%에 해당한다.
유가증권 관련 수익에는 MMF·펀드 등 당기손익 공정가치 측정 금융자산의 이익과 채권 처분이익 등이 포함된다. 시장금리와 자산가격, 매매 시점 등에 따라 손익이 변동할 수 있는 항목이다.
대출채권 매각이익이 약 304억원에서 328억원으로 7.7% 증가했고, 외환거래손익도 약 103억원에서 219억원으로 개선됐지만 손실을 상쇄하기에는 역부족이었다.
분기 기준 기타영업손익의 흐름도 좋지 않았다.
약 58억원 흑자를 기록하긴 했지만, 기타영업수익이 약 727억원에서 545억원으로 25% 이상 감소하면서 이익 규모가 전년 동기보다 69.7% 감소했다.
기타영업비용을 약 537억원에서 487억원으로 줄였으나, 수익 감소액이 더 컸던 것이다.
분기 유가증권 관련 순손익은 약 594억원에서 511억원으로 14.0% 감소했고, 외환거래손익도 지난해 약 33억원 흑자에서 올해 적자로 바뀌었다.
대출채권 매각이익이 약 89억원에서 100억원으로 늘었지만 전체 손익 감소를 막지는 못했다.
누적 이자익 24% 증가···대출·자금운용 수익 동반 성장
 이미지 확대보기
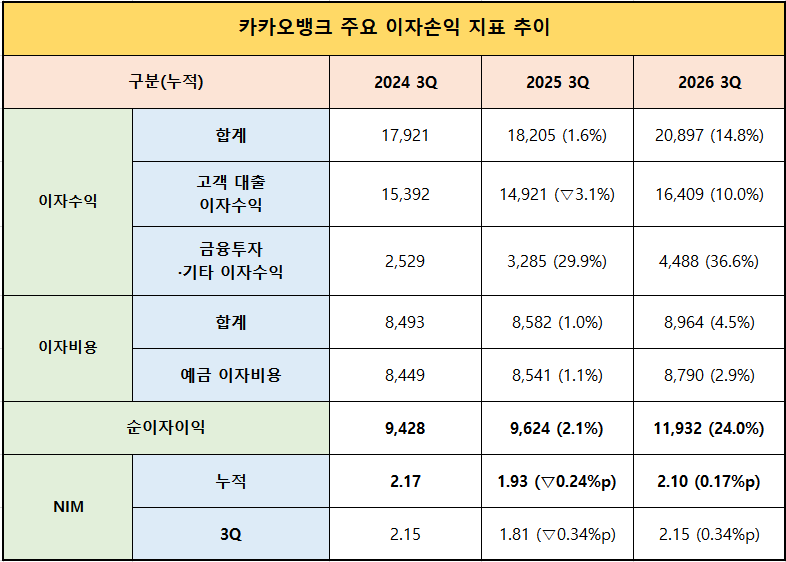
3분기 누적 순이자이익은 약 1조 1932억원으로 전년 동기보다 24.0% 늘었다. 증가액은 약 2308억원이다.
이자비용이 4.5% 증가했지만, 이자수익이 14.8% 늘면서 이익 확대에 성공했다.
이자수익 개선은 고객 대출과 금융자산 운용 부문이 고른 성장 덕에 가능했다.
누적 고객 대출 이자수익은 약 1조 4921억원에서 1조 6409억원으로 10.0% 증가했고, 금융투자·기타 이자수익도 약 3285억원에서 4488억원으로 36.6% 늘었다.
누적 순이자마진(NIM) 역시 1.93%에서 2.10%로 0.17%p 상승했다.
분기 기준 순이자이익도 약 3204억원에서 4175억원으로 30.3% 증가했다.
분기 이자수익이 20.4% 늘어 이자비용 증가율 9.6%를 웃돌았고, 분기 NIM도 1.81%에서 2.15%로 0.34%p 상승했다.
개인사업자대출 45.6% 성장···주담대도 여신 확대 기여
 이미지 확대보기
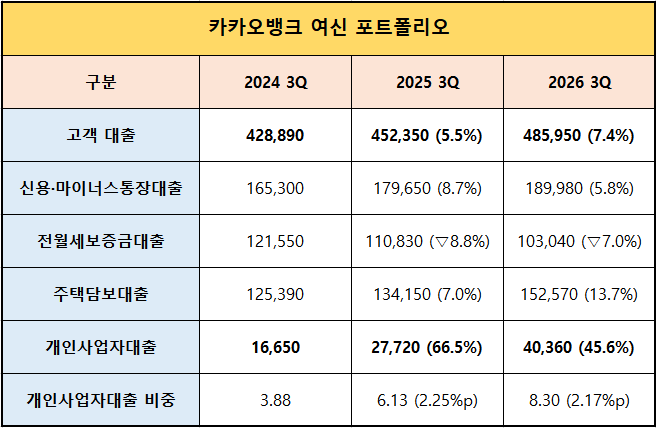
9월 말 개인사업자대출은 약 2조 7720억원에서 4조 360억원으로 45.6% 늘었고, 전체 고객 대출에서 차지하는 비중도 약 6.1%에서 8.3%로 높아졌다.
가계 중심의 대출 구조에 머무르지 않고, 개인사업자 금융 기반을 넓히고 있다는 점에서 긍정적으로 평가된다.
다만 증가 규모에서는 주택담보대출의 기여가 더 컸다.
3분기 기준 주담대는 약 15조 2570억원으로, 지난해 대비 약 1조 8420억원 증가하며 개인사업자대출 증가액 약 1조 2640억원을 웃돌았다.
신용·마이너스통장대출도 약 17조 9650억원에서 18조 9980억원으로 5.8% 늘었다. 반면 전월세보증금대출은 약 11조 830억원에서 10조 3040억원으로 7.0% 감소했다.
카카오뱅크는 현재 개인사업자 금융과 실수요 주거 금융을 함께 확대하고 있다. 올해 9월 비대면 분양잔금대출을 출시한 데 이어 내년에는 중도금대출 등으로 상품 범위를 넓힐 계획이다.
중·저신용자에 대한 대출 공급도 이어갔다. 올해 3분기까지 누적 신규 공급액은 약 1조 5000억원이다.
요구불 정체 속 정기예금 40.8%↑···조달구조 개선 관건
 이미지 확대보기
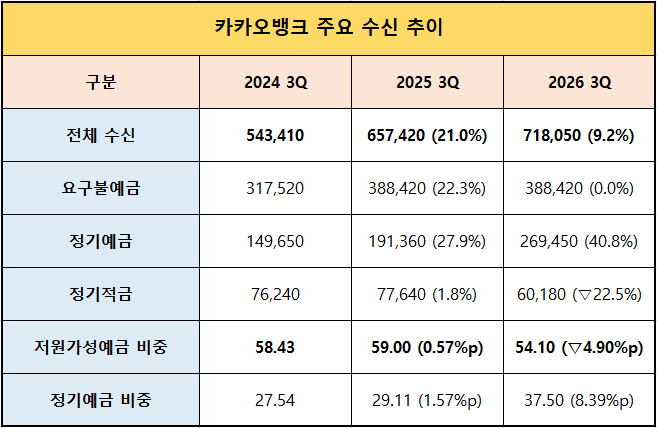
수신 증가의 중심이 '정기예금'이었기 때문이다.
9월 말 수신 잔액은 약 71조 8054억원으로 지난해 3분기 대비 9.2% 증가했는데, 이 중 정기예금이 차지하는 비중은 37.5%에 달한다.
작년 3분기에는 수신 잔액 내 비중이 약 29%였으나, 1년 만에 8% 이상 상승한 것이다.
정기예금 규모도 약 19조 1360억원에서 26조 9450억원으로 40.8% 증가했다.
반면 요구불예금 잔액은 약 38조 8842억원으로 사실상 제자리였고, 저원가성예금 비중은 59.0%에서 54.1%로 4.9%p 낮아졌다.
누적 영업익 7.8% 증가···판관비·충당금 증가 경계해야
 이미지 확대보기
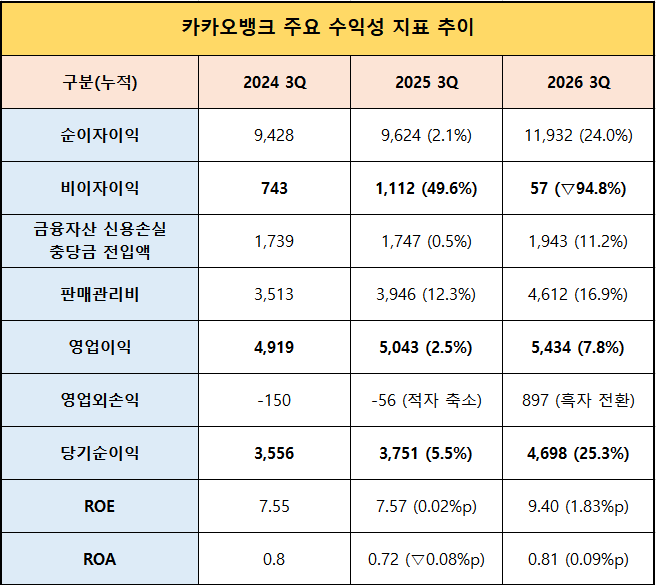
지난해 같은 기간 증가율이 2.5%였음을 고려하면 성장 속도도 빨라졌다.
영업외손익 개선도 두드러졌다.
인도네시아 슈퍼뱅크 투자 관련 평가차익 덕분에 지난해 약 56억원 적자에서 올해 약 897억원 흑자로 전환했다.
지난해 12월 슈퍼뱅크 상장 이후 카카오뱅크는 올해 2월 주주 간 해지합의서 체결에 따라 해당 지분의 회계처리를 관계기업투자주식에서 기타포괄손익 공정가치 측정 금융자산으로 변경했다.
지분법 적용을 중단하는 시점에 보유 지분의 공정가치와 기존 장부금액의 차이를 당기손익으로 인식하면서 약 933억원의 세전 평가차익이 반영된 것이다.
영업이익과 영업외손익의 동반 성장에 누적 순이익은 약 3751억원에서 4698억원으로 25.3% 증가했다.
누적 ROE도 7.57%에서 9.40%로 1.83%p 상승했고, ROA 역시 0.72%에서 0.81%로 높아졌다.
다만 비용과 충당금 증가는 경계할 필요가 있다.
판매관리비는 약 3946억원에서 4612억원으로 16.9% 증가했고, 신용손실충당금 전입액도 약 1747억원에서 1943억원으로 11.2% 늘었다.
카카오뱅크 측은 일시적인 인건비 상승과 데이터센터 운영 본격화에 따른 전산운용비·감가상각비 증가 등을 판관비 확대의 배경으로 설명했다.
누적 기준과 달리 분기 기준 실적에서는 슈퍼뱅크 평가차익이 포함되지 않았지만, 그럼에도 이익 성장은 이어졌다.
분기 영업이익은 약 1511억원에서 1918억원으로 26.9% 증가했고, 순이익은 약 1114억원에서 1417억원으로 27.2% 늘었다.
분기 영업외손익은 약 2억원 적자로, 이자·수수료이익 확대가 영업이익과 순이익 증가를 뒷받침했다.
판관비가 21.2%, 신용손실충당금 전입액도 30.9% 늘었지만 순이자이익과 순수수료이익의 개선 효과가 더 컸다.
연체율·NPL비율 개선···커버리지도 소폭 상승
 이미지 확대보기
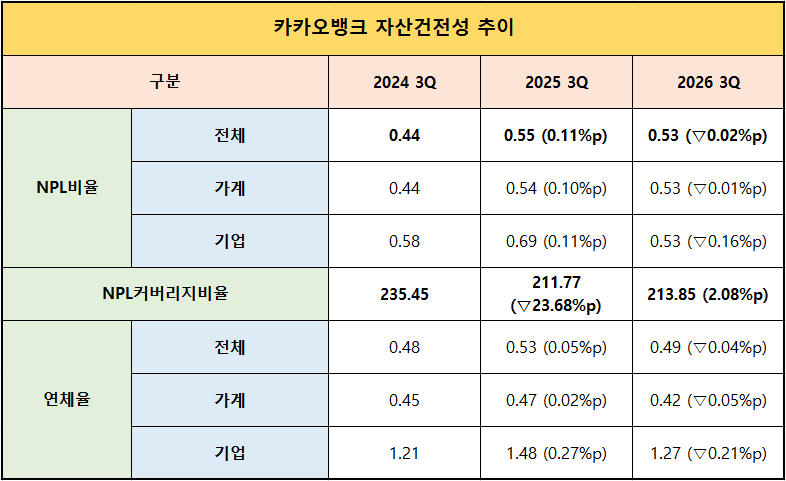
9월 말 고정이하여신(NPL)비율은 0.55%에서 0.53%로 하락했다.
가계 NPL비율이 0.54%에서 0.53%로, 기업 NPL비율도 0.69%에서 0.53%로 개선된 결과다.
NPL커버리지비율도 211.77%에서 213.85%로 2.08%p 상승했다.
연체율 역시 가계는 0.47%에서 0.42%, 기업은 1.48%에서 1.27%로 낮아지면서 전체 연체율도 0.53%에서 0.49%로 0.04%p 개선됐다.
CET1 20.90%로 하락···성장·투자·환원 간 자본 배분 중요
 이미지 확대보기
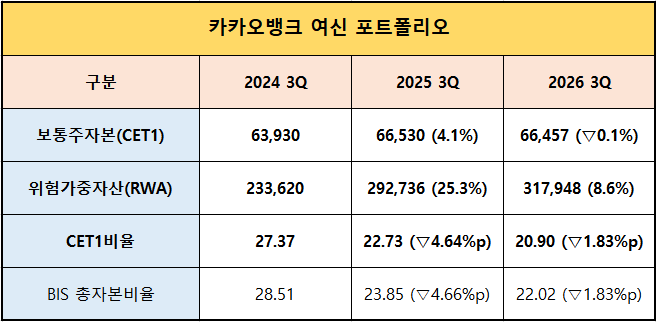
9월 말 보통주자본(CET1)비율은 20.90%로 전년 동기 22.73%보다 약 1.83%p 하락했다. BIS 총자본비율도 23.85%에서 22.02%로 낮아졌다.
보통주자본이 약 6조 6530억원에서 6조 6457억원으로 0.1% 감소한 반면 위험가중자산(RWA)은 약 29조 2736억원에서 31조 7948억원으로 8.6% 증가한 결과다.
카카오뱅크는 지난 6월 마스턴캐피탈 지분 100% 인수를 위한 주식매매계약을 체결했고, 몽골 M Bank에 대한 전략적 지분투자도 추진하고 있다. 태국 가상은행 사업 등 해외 확장과 AI 관련 투자도 진행 중이다.
동시에 2026 회계연도 이익에 대한 주주환원율을 50%까지 확대할 계획이다.
이익 기반과 자본 여력을 활용해 성장 투자와 주주환원을 병행하는 전략이다.
자본비율의 절대 수준은 여전히 높지만, 인터넷전문은행의 특성상 우량자산 중심의 리밸런싱 등에 제약이 있는 만큼 자본 수요와 배분을 면밀하게 관리할 필요가 있다.
김성훈 한국금융신문 기자 voicer@fntimes.com
데일리 금융경제뉴스 Copyright ⓒ 한국금융신문 & FNTIMES.com
저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~