



하나금융은 증권과 캐피탈의 순이익이 늘었으나 생명보험과 자산신탁이 적자로 돌아서면서 비은행 포트폴리오의 약점이 드러났다.
NH농협금융도 비은행 이익 기여도가 높아졌지만, 보험과 캐피탈의 부진 속에 비은행 순익의 약 78%가 NH투자증권에 집중됐다.
신한금융 역시 보험 부문 이익은 축소됐지만 자본시장과 여전 부문에서는 개선세를 보였다. 우리금융의 경우 보험 편입과 자산신탁의 흑자 전환이 비은행 실적을 뒷받침했다.
증권에 자본 재배분···KB 성과 확대, 농협 의존 심화
 이미지 확대보기
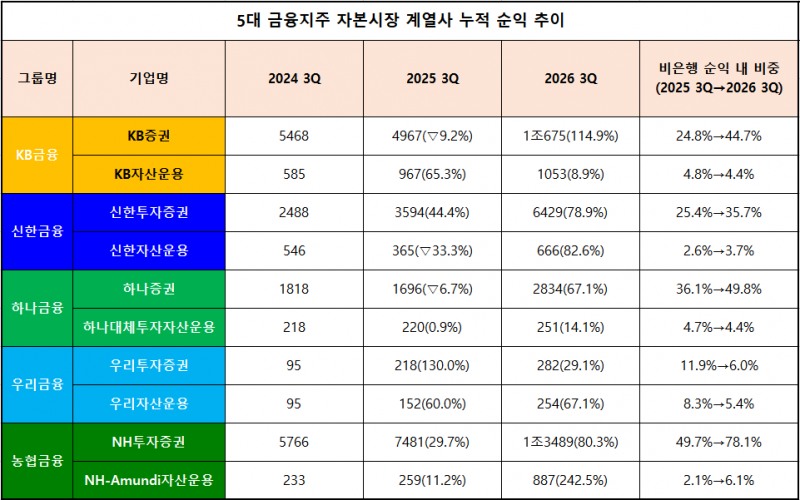
KB금융의 비은행 계열사 연결 순이익 합계는 지난해 3분기 누적 2조38억원에서 올해 2조3892억원으로 19.2% 증가했다.
같은 기간 KB증권 순이익은 4967억원에서 1조675억원으로 약 115% 늘었다.
증권이 다른 비은행 계열사의 이익 감소와 손실 확대를 흡수하면서 그룹 비은행 실적을 끌어올린 것이다.
KB금융은 올해 KB증권에 대한 두 차례 유상증자를 통해 총 1조7000억원 규모의 자본 확충을 추진했다. 은행 등 핵심 계열사가 창출한 자본을 증권에 재배분해 자본시장 사업을 확대하는 전략이다.
KB증권의 3분기 누적 자기자본이익률(ROE)은 지난해 9.73%에서 올해 17.67%로 높아졌다. 자본 확충과 함께 수익성도 개선됐다는 점에서 단순한 외형 확대를 넘어선 성과가 나타났다.
아쉬운 점은 KB증권의 WM 부문 총영업이익이 전년 동기보다 105.1% 증가했지만 IB 부문은 40% 이상 감소했다는 점이다.
이에 더해 KB금융 비은행 순이익에서 KB증권이 차지하는 비중이 20%p 가까이 상승하면서 수익의 고른 성장이 더욱 중요해졌다.
신한금융도 증권과 자산운용을 중심으로 자본시장 부문의 이익 기여력이 높아졌다. 신한투자증권 순이익은 지난해보다 78.9% 증가했고 신한자산운용은 82.6% 늘었다. 자본시장 부문 전체 순이익 증가율은 81.1%였다.
자본수익률(ROC)도 자본시장 부문은 11.74%에서 21.67%로 상승한 반면, 보험은 15.57%에서 12.58%로 낮아졌다.
ROC란 지주가 사업 부문에 배분한 자본으로 얼마나 이익을 냈는지를 보여주는 지표다.
다만 신한투자증권도 위탁수수료가 134.4% 증가한 반면 IB 수수료는 29.8% 감소, 개선점으로 남았다.
하나금융 역시 하나증권 순이익이 67.1% 증가하면서 그룹 비은행 순이익 내 비중이 36.1%에서 49.8%로 높아졌다.
우리투자증권의 순이익도 지난해 3분기 누적 218억원에서 올해 282억원으로 증가했다.
지난 4월 우리금융은 우리투자증권의 사업 확대를 위한 1조원 규모의 출자를 결정했는데, 그 효과가 드러나고 있는 것으로 분석된다.
농협금융은 그룹 내 증권 의존도가 더욱 커졌다.
NH투자증권의 누적 순이익은 전년 동기보다 80.3% 증가했는데, 여기에 보험과 캐피탈의 부진이 겹치면서 비은행 순익에서 NH증권이 차지하는 비중은 78.1%까지 상승했다.
지난해 3분기보다 무려 28.4%p 상승한 것으로, 수익의 고른 성장을 통한 시장 민감도 완화가 농협금융의 향후 과제로 떠올랐다.
보험 보유해도 방어력 약화···하나 적자·농협 순익 급감
 이미지 확대보기
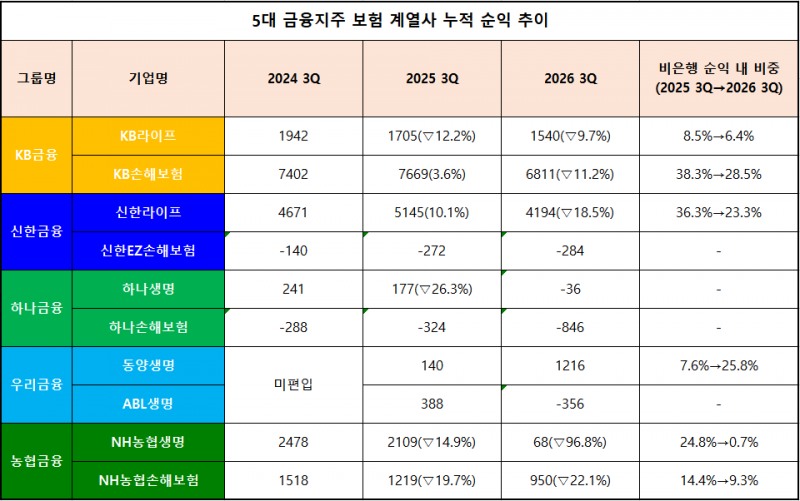
다수의 보험 계열사가 증권의 성장 효과를 상쇄하며 그룹 비은행 순익 개선의 발목을 잡았다.
KB손해보험의 올해 3분기 누적 순이익은 전년 동기보다 11.2% 감소했다. 보험손익은 13.1% 증가했지만 투자손익이 43.2% 줄면서 본업 개선 효과를 흡수했다. KB라이프도 연결 기준 순이익이 9.7% 감소했다.
신한라이프의 경우 순이익이 감소폭이 18.5%로 KB라이프보다도 컸다. 신한EZ손해보험 손실까지 반영한 보험 부문 전체 순이익은 19.8% 줄었다.
보험 부문에 배분된 자본은 소폭 늘었지만 ROC는 15.57%에서 12.58%로 낮아졌다. 신한금융은 이를 극복하기 위해 최근 롯데손해보험을 인수했으나, 편입 효과가 발생하기까지는 시간이 걸릴 것으로 분석된다.
하나금융은 더 심각했다. 하나생명이 지난해 177억원 순이익에서 올해 36억원 순손실로 돌아선 것이다.
농협생명도 순이익은 지난해 2109억원에서 올해 68억원으로 96.8% 급감했는데, 보험손익이 줄어든 데다 투자손익도 적자로 전환했다. 농협손해보험 순이익은 22.1% 감소했다.
우리금융의 경우 동양생명과 ABL생명의 실적이 엇갈렸다.
올해 3분기 동양생명은 누적 순이익 1216억원을 기록했지만 ABL생명은 356억원 순손실을 냈다. 보험 포트폴리오를 갖춘 이후에도 계열사별 수익성 격차를 줄이고 안정적인 이익 기여를 확보하는 것이 여전한 과제로 이어지고 있다.
카드 반등에도 2024년 미달···캐피탈은 회복의 질 ‘차이’
 이미지 확대보기
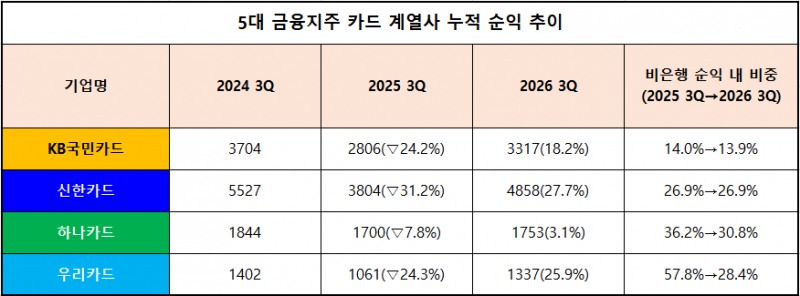
KB국민카드의 누적 순이익은 전년 동기보다 18.2%, 신한카드는 27.7%, 하나카드는 3.1%, 우리카드는 약 26.0% 증가했다.
그러나 올해 3분기 순이익을 2024년 3분기와 비교하면 KB국민카드는 10.4%, 신한카드는 12.1%, 하나카드는 4.9%, 우리카드는 4.6% 적었다. 지난해 실적 감소 이후 반등했지만 2년 전 수준에는 모두 못 미친 것이다.
개선세는 같았으나, 회복의 원인은 달랐다.
KB국민카드는 신용손실충당금 전입액 감소에 이익이 증가한 반면, 신한카드는 대손충당금 전입액 증가에도 순이익을 끌어올렸다.
 이미지 확대보기
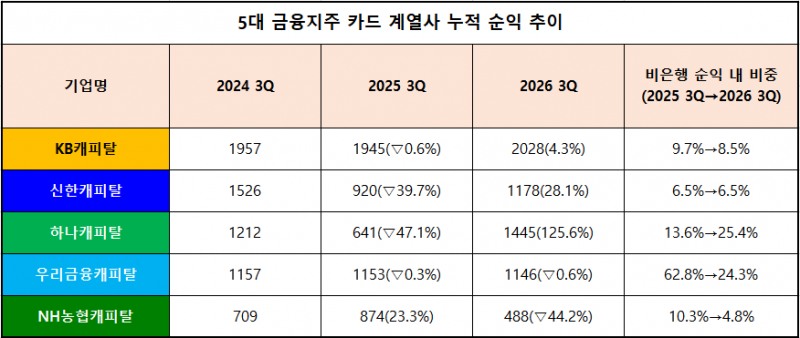
하나캐피탈 순이익은 전년 동기보다 125.6% 증가했다. 지난해 큰 폭으로 감소했던 이익이 회복되면서 하나금융의 비은행 실적을 뒷받침했다.
다만 순이익 반등의 상당 부분이 대손 부담 감소에서 발생한 구조여서 향후 수익성 회복 여부를 지켜볼 필요가 있다.
신한캐피탈은 순이익이 28.1% 증가했지만 2024년 3분기보다는 약 22.8% 적었다. 카드와 마찬가지로 지난해의 부진을 일부 회복한 상황이다.
KB캐피탈은 순이익이 4.3% 증가하며 선방했고 우리금융캐피탈은 약 0.6% 감소했다.
캐피탈 부문에서 가장 큰 부진을 겪은 지주는 농협금융이다. 농협캐피탈의 순이익은 전년도 3분기에 비해 44% 이상 감소했다.
신탁이 가른 비은행 성과···우리 손실 정상화, KB 부담 확대
 이미지 확대보기
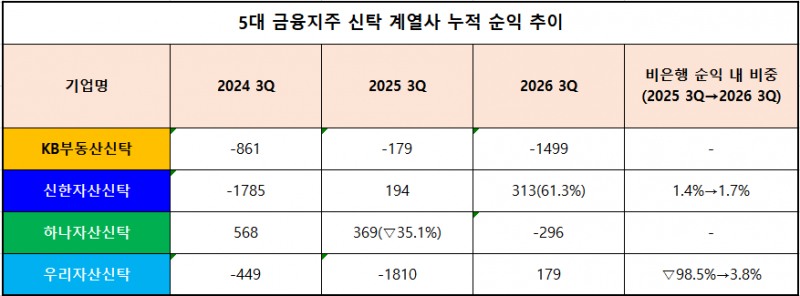
우리자산신탁은 지난해 3분기 누적 1810억원 적자에서 올해 179억원 흑자로 전환했다. 손익 개선 규모는 무려 1989억원에 달한다.
비은행 계열사 순이익 전년 대비 증가분의 약 69%가 우리자산신탁의 손익 개선에서 발생했다.
반면 KB금융의 경우 KB부동산신탁 순손실이 지난해 179억원에서 올해 1499억원으로 확대되며 전체 비은행 순익 개선에 악영향을 미쳤다.
하나자산신탁도 지난해 369억원 순이익에서 올해 296억원 순손실로 돌아서 증권·캐피탈의 실적 회복 효과를 상쇄했다.
김성훈 한국금융신문 기자 voicer@fntimes.com
데일리 금융경제뉴스 Copyright ⓒ 한국금융신문 & FNTIMES.com
저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~