





 이미지 확대보기
 성대규기사 모아보기 동양생명 대표가 보장성 상품 판매를 늘리며 보험손익을 키웠다. 3분기 시장금리 상승에 따른 채권평가손실로 투자손익이 적자로 돌아서고 지급여력비율도 낮아졌지만, 보험 본업의 이익이 실적을 받치며 누적 순이익은 증가했다.
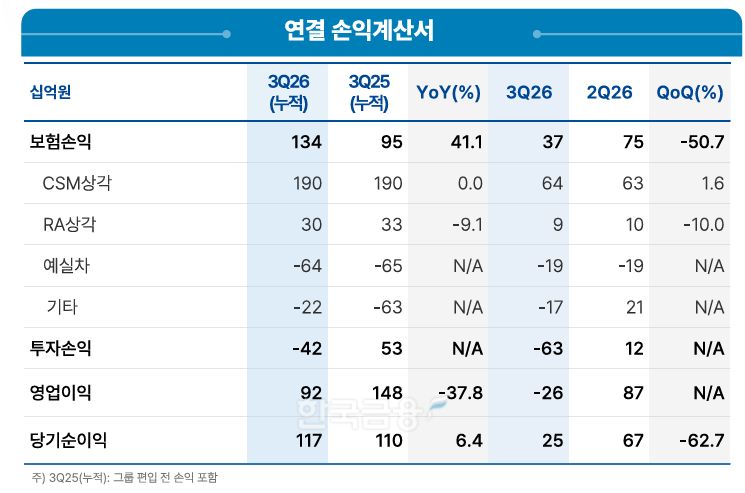
26일 우리금융그룹 2026년 3분기 팩트시트와 동양생명에 따르면 동양생명의 3분기 누적 당기순이익은 연결 기준 1172억원으로 전년 동기(1100억원) 대비 6.4% 증가했다. 다만 3분기 순이익은 250억원으로 전년 동기(270억원) 대비 7.4% 감소했다.
동양생명 관계자는 “3분기 금리 상승에 따른 채권평가손실 확대로 투자손익이 감소했다”며 “안정적인 보험손익과 신계약 성장에 힘입어 누적 당기순이익은 늘었다”고 말했다.
보험손익, 신계약 호조에 확대…보험금 예실차 안정화 전망
 이미지 확대보기
동양생명의 3분기 누적 보험손익은 1340억원으로 전년 동기(950억원) 대비 41.1% 증가했다.
수익성이 높은 보장성 보험 판매가 늘어나며 보험 손익도 확대됐다.
관련기사
 이미지 확대보기
올해 9월 말 기준 CSM 잔액은 2조6950억원으로 작년 말(2조4570억원) 대비 9.7% 늘었다. 다만 3분기 손해율은 106.3%로 전년 동기(95.7%)보다 높아졌다.
CSM 확대는 종신보험이 견인했다.
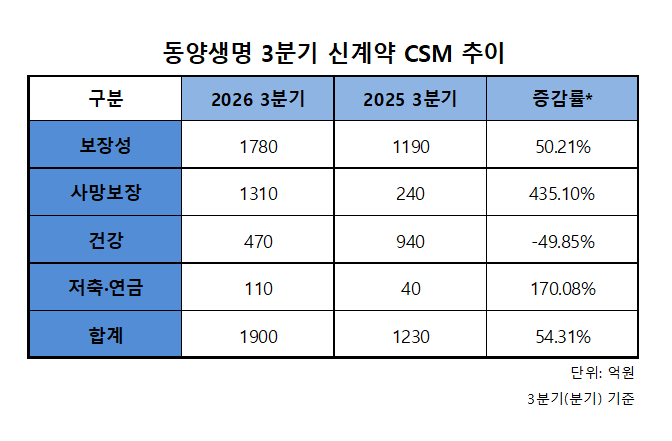
3분기 종신보험 신계약 CSM은 1310억원으로 전년 동기(240억원)보다 크게 늘었지만, 건강보험 신계약 CSM은 470억원으로 전년 동기(940억원)보다 줄었다. 3분기 누적 신계약 CSM은 4320억원으로 전년 동기(4260억원) 대비 1.4% 증가했다.
동양생명 관계자는 “CSM 잔액이 기시 대비 9.7% 증가하며 미래 수익 창출 기반을 넓히고 있다”며 “신계약 손해율이 개선되고 있어 전체 손해율과 보험금 예실차도 점진적으로 안정될 것으로 전망한다”고 말했다.
지급여력비율 금리 변동 여파 하락…수익 구조 개선 목표
투자 부문은 금리 상승의 영향을 받아 악화됐다.3분기 누적 투자손익은 420억원 손실로 전년 동기(530억원 이익)와 비교해 적자로 돌아섰다. 3분기에만 630억원의 투자손실이 발생해 전년 동기(230억원 이익)와 대비됐다.
동양생명 관계자는 “투자손익 부분은 시장 환경이 불리하게 작용한 영향이 컸다”며 “시장 변동성에 대한 대응을 지속적으로 추진하겠다”고 말했다.
 이미지 확대보기
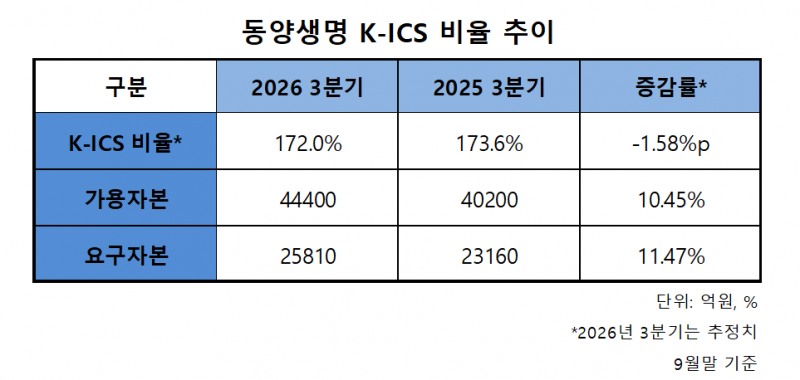
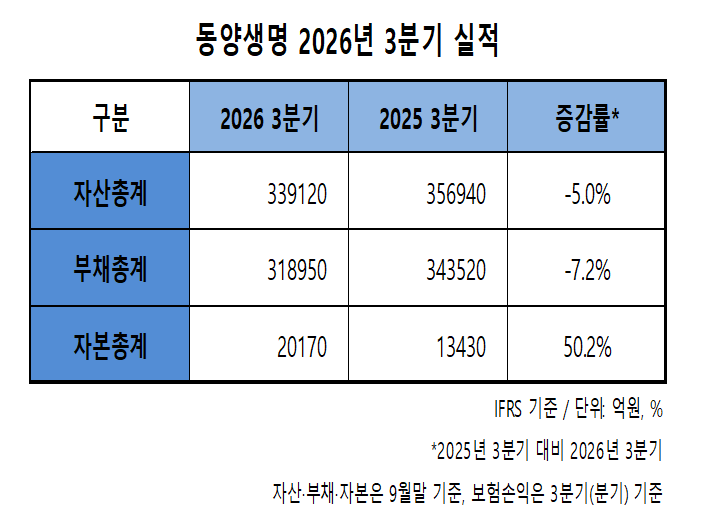
지급여력비율(K-ICS비율) 잠정치는 172.0%로 작년 말(179.8%)보다 7.8%p, 직전 분기(205.4%)보다 33.3%p 하락했다. 같은 기간 가용자본은 4조4400억원으로 작년 말(4조590억원) 대비 9.4% 늘었지만, 요구자본이 2조5810억원으로 14.4% 증가하며 가용자본 증가율을 웃돌았다. 9월 말 자본총계는 2조170억원으로 전년 동기(1조3430억원) 대비 50.2% 늘었다.
동양생명 관계자는 “시장금리의 불리한 변동과 보험·운영위험 증가에 따른 조정이 있었다”며 “지급여력비율은 지속적으로 개선될 것으로 예상한다”고 말했다.
이날 3분기 실적발표 컨퍼런스콜에서는 그룹 차원의 생명보험사 통합도 추진 중인 것으로 나타났다. 지난 8월 동양생명의 완전자회사 편입을 마치고 ABL생명과의 통합을 추진하는 단계에 들어선 것이다.
두 회사의 통합이 마무리되면 비용 절감과 규모의 경제 효과가 나타날 것이라는 설명이다.
동양생명은 앞으로 손익 변동성 관리와 상품 구조 개선에 집중할 계획이다. 금융시장 변동성에 적극 대응하며 상품 포트폴리오 다변화를 추진한다는 구상이다.
동양생명 관계자는 “앞으로도 대내외 금융시장 변동에 따른 손익 변동성에 적극 대응하고 손해율 관리 등을 통해 안정적인 손익 기반을 강화해 나갈 계획”이라며 “건강보험에 보장 기능을 강화한 종신보험을 중심으로 상품 포트폴리오를 다변화해 수익 구조를 개선하고 중장기 성장 기반을 강화해 나가겠다”고 말했다.
 이미지 확대보기
옥준석 한국금융신문 기자 okmoney@fntimes.com
데일리 금융경제뉴스 Copyright ⓒ 한국금융신문 & FNTIMES.com
저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~




