



 이미지 확대보기
15일 투자은행(IB) 업계에 따르면 LS전선은 교환사채(EB) 발행을 통해 5000억원 규모 자금을 확보했다. 인공지능(AI) 산업 발전에 따른 데이터센터 증가가 전선수요를 끌어올리고 있어 LS전선 역시 관련 투자에 쓸 계획이다.
EB는 채권과 주식 성격이 혼재돼 있는 하이브리드 증권으로 발행사(LS전선)이 보유하고 있는 자사주 혹은 타사 주식이 교환대상이다. 이번에 발행된 EB 교환대상은 LS전선 자회사인 가온전선 지분(185만1851주)이며 교환가액은 27만원(기준주가 대비 103.64%)이다.
LS전선이 발행한 EB는 전형적인 발행사 우위 조건이다. 이자 지급 부담과 리픽싱이 없고 기준주가 대비 할증 발행됐다는 점이 이를 방증한다. 투자자 입장에서는 채권 형태로 보유하기 때문에 손실은 제한되지만 기준주가 이상으로 주가가 올라야만 수익을 낼 수 있는 구조다.
체급 키운 가온전선, 성공적인 지배구조 개편 결과
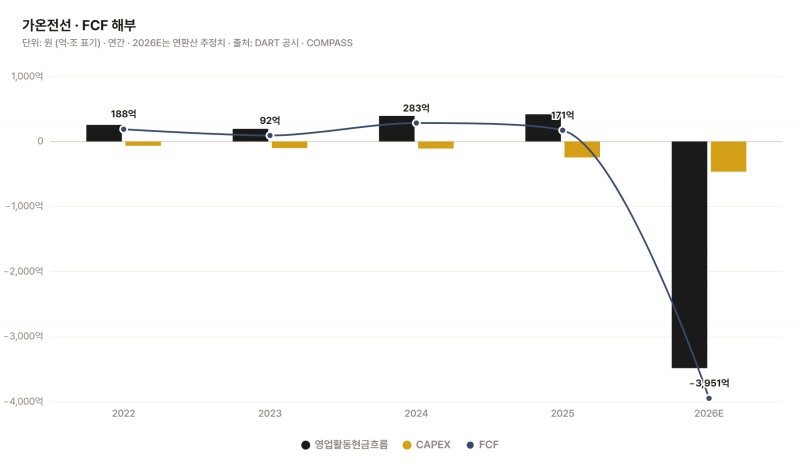
LS전선 EB 발행이 성공적인 이유로 가온전선 얘기를 빼놓을 수 없다. 지난 2024~2025년 LS그룹은 LS전선이 보유하고 있던 주요 알짜 자회사인 지앤피와 북미 법인 LS Cable & System(LSCUSA) 지분 전체를 현물출자 방식으로 가온전선 산하에 편입시켰다.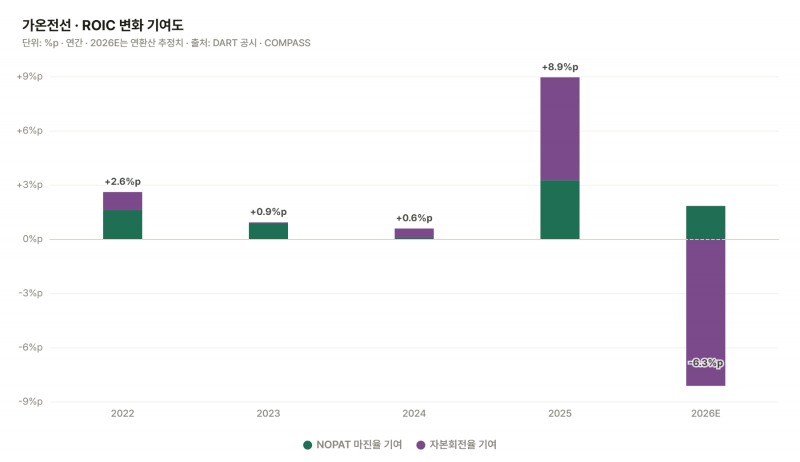 이미지 확대보기
관련기사
가온전선은 전통적으로 국내 중저압 및 전력 케이블 시장에 사업 기반이 집중돼 있었다. 북미 현지 공장이나 생산 인프라도 전무했다. 고객사들의 현지화 요구 충족이나 대형 프로젝트 수주에 한계가 있었다.
가온전선은 LSCUSA를 통해 북미 현지 공장 인프라와 수주 채널을 직접 확보하게 됐다. 지앤피는 케이블 수직계열화에 일조하고 컴파운드 등 핵심 원재료 공급 안정성 확보에 기여했다.
특히 LSCUSA 편입 효과는 가온전선의 대형 수주로 이어졌다. 미국 내 AI 데이터센터용 버스덕트(Busduct) 등 공급 계약(약 2조~4조원 규모)을 체결하는 등 지배구조 개편이 주효했다.
LS전선은 기술 난이도가 높은 초고압 케이블과 해저케이블 프로젝트에 역량을 집중하고 있다. 지앤피와 LSCUSA를 통해 직접 북미 시장에서 활동할 수 있지만 ‘전문성’ 측면 가온전선과 주력 사업을 분담한 것이다.
이 과정에서 LS전선의 가온전선에 대한 지분율은 확대됐다. 가온전선 실적 개선으로 투자자들이 EB를 행사할 경우 LS전선과 LS이 누릴 수 있는 가온전선 기업가치 희석도 제한적이다.
이뿐만 아니라 EB 행사로 유동물량이 늘어나면 오히려 가온전선 가치가 더욱 높아질 수 있다. 현재 LS전선이 보유한 가온전선 지분율은 80%가 넘어 유동성 부문이 오히려 가치 제고에 부정적인 상황이다.
현재 LS전선과 LS 신용등급은 ‘A+, 긍정적’이다. A+등급 민평금리 평균은 약 5% 수준이다. LS전선이 EB 발행을 결정하면서 이자지급 부담은 없는 상황이다.
긍정적 등급 전망이 부여된 만큼 신용등급 개선 기대감도 지속될 전망이다. LS전선 뿐만 아니라 LS그룹 전반 자금조달 여력이 확대될 것으로 관측된다.
투자은행(IB) 관계자는 “최대주주 중심 지배구조 개편으로 기업들이 뭇매를 맞는 가운데 LS그룹 지배구조 개편이 더욱 돋보인다”며 “가온전선이나 LS 등 상장사 주주들에게 피해를 최소화하면서 대규모 자금조달에 성공한 사례”라고 평가했다. 그는 “AI 산업 관련 병목이 케이블 시장으로 옮겨갈 것으로 예상되면서 LS그룹 전반 성장이 예상된다”고 말했다.
이성규 한국금융신문 기자 lsk0603@fntimes.com
데일리 금융경제뉴스 Copyright ⓒ 한국금융신문 & FNTIMES.com
저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~