

 이미지 확대보기
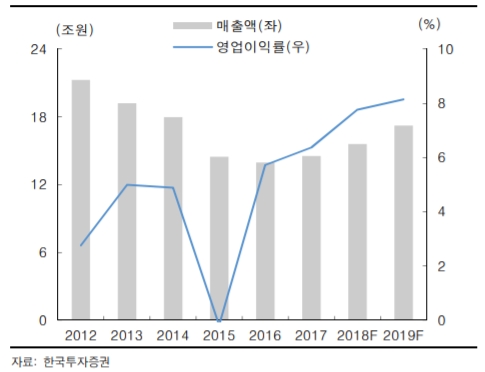
17일 조철희 한국투자증권 연구원은 두산중공업의 해외 원전 수주가 늦어지고 있는 점을 지적했다. 조 연구원은 "3분기 실적은 큰 이슈 없이 무난할 것이다"면서 "수익성이 좋은 원전 및 기자재 수주 비중이 크지 않은 점은 다소 아쉽다"고 밝혔다.
이어 "두산엔진 합병 과정에서 늘어난 주식 수 희석요인(약 7%), 보유 유가증권의 가치 하락 등을 반영해 2019년 적용 EV/EBITDA를 기존 11배에서 10배로 낮췄다"며 "단기에 수주/실적 모멘텀이 부재해 주가도 구조적 상승을 기대하기 어렵다"고 내다봤다.
다만 중장기 투자 관점에서는 매수 의견을 유지했다. 조 연구원은 "베트남 응이손 프로젝트의 본격적인 매출액 인식은 4분기부터가 될 것"이라면서 "최근 MOU를 체결한 인도네시아 자와 프로젝트까지 확정된다면 연간 목표 수주액인 6조9000억원 달성이 가능할 것이다"고 밝혔다. 내년부터는 원전 관련 수주가 가시화될 가능성이 높다는 전망도 덧붙였다.
곽호룡 기자 horr@fntimes.com
데일리 금융경제뉴스 Copyright ⓒ 한국금융신문 & FNTIMES.com
저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~