



이자이익은 모두 증가했지만 비이자 부문 부진과 비용 부담 등으로 순이익이 감소하면서 위험자산 대비 수익 효율이 낮아진 것으로 분석된다.
지역 기반 은행 중 RoRWA가 가장 높은 곳은 정일선 행장이 이끄는 광주은행으로, 1.50% 선을 사수했다. 비이자손익 악화에도 충당금 부담을 낮추고 판관비 증가를 억제하면서 하락 폭을 제한했다.
iM뱅크는 충당금 감소와 영업외손익 개선으로 하락 폭을 최소화했다.
이자이익 모두 늘었지만···5개 은행 RoRWA 동반 하락
 이미지 확대보기
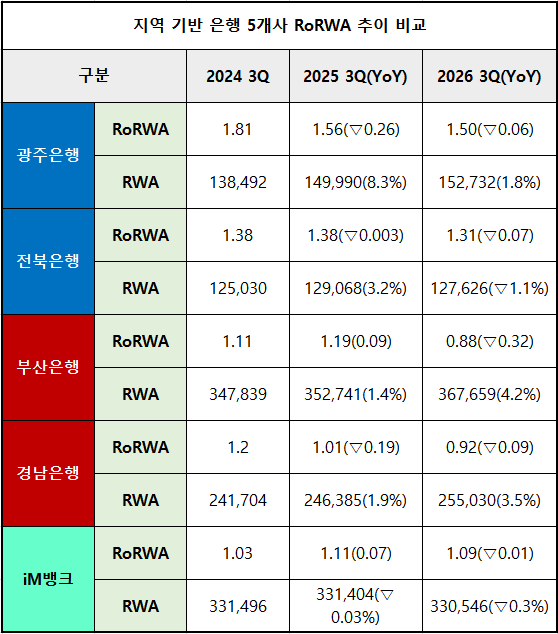
전북은행이 1.31%로 뒤를 이었고, iM뱅크는 1.09%, 경남은행은 0.92%, 부산은행은 0.88%였다.
RoRWA는 위험을 반영한 자산 규모에 비해 얼마나 이익을 냈는지를 보여주는 지표다. 자산을 확대하더라도 순이익이 그보다 빠르게 늘지 않으면 수익 효율은 낮아질 수 있다.
5개 은행 모두 전년 동기보다 RoRWA가 낮아졌다.
낙폭이 가장 큰 곳은 BNK부산은행이었다. 지난해 1.19%에서 올해 0.88%로 약 0.32%p 하락했다. BNK경남은행은 하락폭이 약 0.09%p로 부산은행보다 작았지만, 1% 선이 깨지며 0.92%로 떨어졌다.
전북은행은 1.38%에서 1.31%로 약 0.07%p, 광주은행은 1.56%에서 1.50%로 약 0.06%p 하락했다.
iM뱅크는 하락 폭이 약 0.01%p로 가장 작았다.
광주銀, RoRWA 1.50% 유지···충당금 감소·비용 관리로 방어
 이미지 확대보기
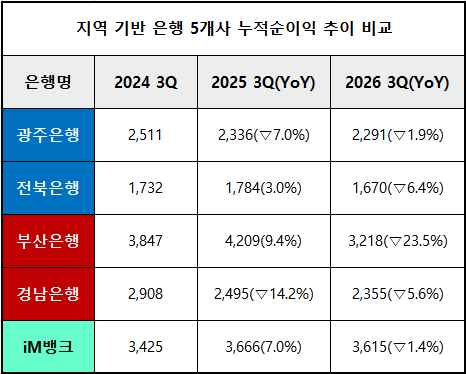
광주은행은 올해 3분기 가장 높은 RoRWA를 기록했지만, 누적 연결 순이익은 지난해 약 2336억원에서 올해 2291억원으로 1.9% 감소했다. 같은 기간 RWA는 약 14조 9990억원에서 15조 2732억원으로 1.8% 증가했다.
순익 감소와 RWA 증가가 동시에 일어나면서 RoRWA를 끌어내린 것이다. 2024년 3분기 RoRWA가 1.81%였던 점을 고려하면 2년 연속 하락세다.
순익 축소의 주요 원인은 비이자익이었다.
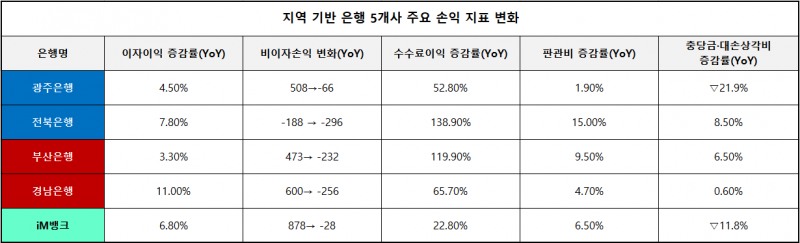
은행 별도 손익을 보면 이자이익은 지난해 6152억원에서 올해 6428억원으로 4.5% 증가한 반면 비이자이익은 508억원 이익에서 약 66억원 손실로 돌아섰다.
수수료이익이 약 59억원에서 90억원으로 52.8% 늘었지만, 유가증권·파생 관련 이익이 721억원에서 314억원으로 56.4% 감소한 영향이 컸다.
3분기에는 충당금 전입액이 약 22% 줄어 비이자손익 악화를 일부 보완했으나, 건전성 지표를 고려하면 충당금 감소 효과 역시 지속될 것으로 단정하기는 어렵다.
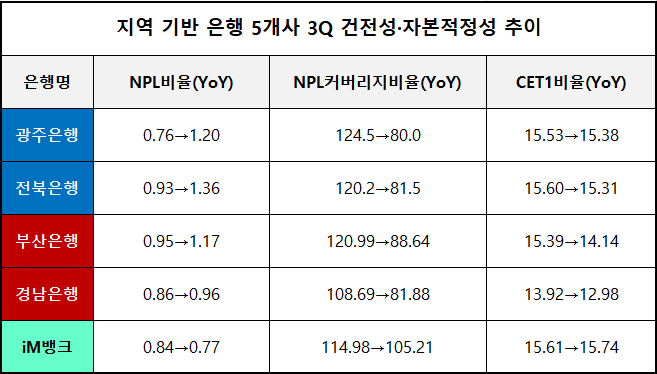
별도 기준 NPL비율은 지난해 9월 말 약 0.76%에서 올해 1.20%로, 연체율은 약 0.86%에서 1.38%로 상승했다. 대손준비금을 제외한 NPL커버리지비율은 약 124.5%에서 80.0%로 급격히 낮아졌다.
현재의 높은 RoRWA를 유지하려면 비이자 수익 기반을 강화하는 동시에 부실 증가가 향후 신용비용으로 이어질 가능성을 관리하는 것이 중요하다.
전북銀, RWA 감소에도 효율 하락···시장손익·판관비 부담
 이미지 확대보기
RWA를 지난해 9월 말 약 12조 9068억원에서 올해 12조 7626억원으로 1.1% 줄이며 조절에 성공했으나, 순익 감소 폭이 더 컸기에 자본효율이 악화됐다.
문제는 시장 관련 이익 감소와 비용 증가였다.
이자이익은 지난해 4883억원에서 올해 5261억원으로 7.8% 증가했고, 수수료이익도 약 34억원에서 81억원으로 늘었다.
그러나 유가증권·파생 관련 이익이 약 452억원에서 32억원으로 92.9% 급감하면서 비이자손실이 약 188억원에서 296억원으로 확대됐다.
판매관리비도 약 1945억원에서 2237억원으로 15.0% 증가해 이자이익 증가율을 크게 웃돌았다.
여기에 충당금 전입액 역시 약 934억원에서 1013억원으로 8.5% 증가했다.
건전성 지표도 개선이 필요한 상황이다.
별도 기준 NPL비율은 약 0.93%에서 1.36%로, 연체율은 약 1.27%에서 1.73%로 높아졌다. NPL커버리지비율도 약 120.2%에서 81.5%로 하락했다.
RWA 감소만으로 위험이 줄었다고 평가하기 어려운 이유다. 자산 구성과 위험가중치 변화로 RWA가 낮아지더라도, 부실여신과 연체가 늘면 충당금 부담이 수익성을 압박할 수 있다.
부산銀, RoRWA 최하위···비이자 적자에 비용·위험자산 증가
 이미지 확대보기
누적 순이익이 지난해 4209억원에서 올해 3218억원으로 23.5% 감소했고, RWA가 약 35조 2741억원에서 36조 7659억원으로 4.2% 늘면서 수익 효율 하락 폭이 커졌다.
이자이익은 3.3% 늘었고, 수수료부문이익도 206억원에서 453억원으로 약 120% 증가했다.
그러나 부산은행 역시 기타부문손익이 267억원 이익에서 685억원 손실로 악화하면서, 흑자였던 비이자이익이 232억원 적자로 돌아섰다.
여기에 판매관리비가 9.5% 증가했고, 대손상각비도 6.5% 늘어 부담을 더했다.
건전성 부담도 커졌다.
NPL비율은 0.95%에서 1.17%로 상승했고, 대손준비금을 제외한 NPL커버리지비율은 120.99%에서 88.64%로 낮아졌다. 은행 CET1비율도 15.39%에서 14.14%로 하락했다.
향후 RoRWA 개선을 위해서는 늘어난 위험자산이 비용과 신용위험을 반영한 이익으로 이어지는지 점검해야 한다. 수수료 성장세를 유지하면서 기타 비이자손실을 줄이고 판관비·대손비용을 관리하는 것이 핵심 과제다.
경남銀, 이자익 11% 성장에도 기타손실이 상쇄
하락 폭이 두 번째로 컸던 경남은행 역시 올해 3분기 RoRWA가 1% 밑으로 떨어지며 관리가 더욱 중요해졌다.누적 순이익이 2495억원에서 2355억원으로 5.6% 감소한 가운데 RWA는 약 24조6385억원에서 25조5030억원으로 3.5% 증가했다.
이자이익 성장세는 비교 대상 중 가장 높았다. 지난해 7653억원에서 올해 8498억원으로 11.0% 늘었다.
하지만 비이자이익이 600억원 이익에서 256억원 적자로 전환하며 이자이익 증가분을 모두 상쇄했다.
수수료부문이익은 216억원에서 358억원으로 65.7% 증가했으나, 작년 3분기 384억원을 기록했던 기타부문손익이 올해 614억원 적자로 급감하면서 전체 이익을 끌어내렸다.
건전성과 자본적정성도 악화했다.
NPL비율은 0.86%에서 약 0.96%로 상승했고, NPL커버리지비율도 108.69%에서 81.88%로 26%p 이상 낮아졌다. CET1비율은 13.92%에서 12.98%로 하락했다.
비이자이익 부진을 개선하는 것과 별개로 늘어난 신용위험이 향후 비용으로 이어질 가능성도 점검할 필요가 있다.
iM뱅크, 하락 폭 최소···비이자 수익 회복 관건
올해 3분기 RoRWA 부문에서 가장 선방한 곳은 iM뱅크다.하락 폭이 지역 기반 은행 5곳 중 가장 작았고, 2024년 3분기 1.03%와 비교하면 여전히 높은 수준이다. 2년 전 수익 효율을 웃돈 곳은 iM뱅크가 유일했다.
순이익이 3666억원에서 3615억원으로 1.4% 감소했지만, RWA를 약 33조1404억원에서 33조546억원으로 0.3% 줄이면서 RoRWA 방어에 성공했다.
iM뱅크 역시 비이자이익 개선이 필요한 상황이다.
비이자이익이 878억원 이익에서 28억원 적자로 돌아섰고, 판매관리비도 5155억원에서 5492억원으로 6.5% 늘면서 순이익이 감소한 것이다.
이자이익은 지난해 1조 1101억원에서 올해 1조 1851억원으로 6.8% 증가했고, 충당금 전입액도 11.8% 감소했다. 영업외손익도 110억원 적자에서 94억원 흑자로 개선됐지만 비이자손익 악화를 상쇄하기에는 부족했다.
긍정적인 점은 건전성과 자본적정성이 회복되고 있다는 것이다.
NPL비율은 0.84%에서 0.77%로 낮아졌고, CET1비율은 15.61%에서 15.74%로 높아졌다.
다만 비이자이익이 적자로 돌아선 상황에서는 충당금과 영업외손익 개선만으로 수익 효율을 계속 높이기는 어렵기에, 이자·비이자 부문의 이익 기반을 함께 강화하는 것이 주요 과제다.
김성훈 한국금융신문 기자 voicer@fntimes.com
데일리 금융경제뉴스 Copyright ⓒ 한국금융신문 & FNTIMES.com
저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~