





 이미지 확대보기
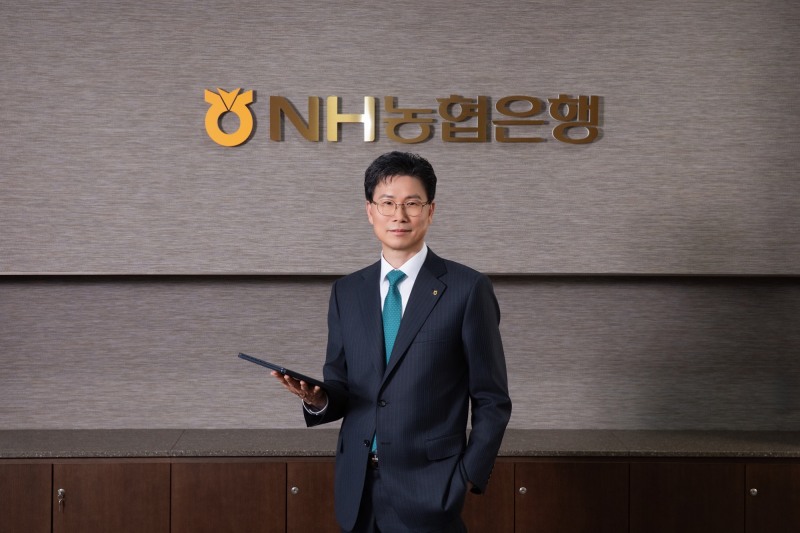
 강태영기사 모아보기 행장이 이끄는 NH농협은행이 올해 3분기 기업여신 확대를 바탕으로 이자이익과 당기순이익을 늘렸다. 대기업대출이 큰 폭으로 증가하면서 전체 기업여신 성장률도 높아졌지만, 소호(SOHO)대출은 증가세가 둔화하며 기업금융 내 성장 흐름이 엇갈렸다. 조달비용 관리와 보통주자본(CET1)비율 개선에서는 긍정적인 성과를 거뒀다.
다만 대출자산 확대와 수익성 개선에도 건전성 지표는 악화했다. 고정이하여신(NPL)과 연체율이 전년 동기보다 상승했고 대손충당금 적립비율도 하락했다. 기업여신 성장이 대기업 중심으로 이뤄진 가운데 소호대출 성장세 회복과 부실여신 관리가 향후 주요 과제로 떠올랐다.
이자이익 성장…자산 확대·조달비용 절감

이자이익 확대에는 이자수익자산 증가와 조달비용 절감이 함께 작용한 것으로 분석된다. 농협은행의 NIM 산출 기준 누적 이자수익은 11조5409억원에서 11조8071억원으로 2.3% 증가했다. 반면 이자비용은 6조7539억원에서 6조6349억원으로 1.8% 감소했다.
이자수익자산 평균잔액은 382조1221억원에서 403조3750억원으로 5.6% 증가했다. 같은 기간 운용수익률은 4.04%에서 3.91%로 0.13%p 하락했다. 자산 운용수익률이 낮아졌지만 운용자산 규모가 확대되면서 이자수익 증가를 뒷받침한 셈이다.
관련기사
농협은행의 누적 NIM은 카드 포함 기준 1.67%에서 1.71%로 0.04%p 상승했다. 카드 제외 기준 역시 1.55%에서 1.59%로 개선됐다.
다만 카드 포함 누적 NIM은 올해 1분기 1.75%에서 2분기 1.74%, 3분기 1.71%로 점차 낮아졌다. 3분기 단독 이자이익도 1조9928억원으로 전분기 2조14억원보다 0.4% 감소했다. 전년 대비 수익성은 개선됐지만 최근 마진 흐름을 고려하면 자산 성장과 조달비용 관리의 중요성은 여전히 크다.
대기업여신 24.6%↑…소호대출 성장 둔화

농협은행의 9월 말 원화대출금은 317조1787억원으로 전년 동기 303조5756억원보다 4.5% 증가했다. 기업대출은 같은 기간 114조4340억원에서 122조5471억원으로 7.1% 늘어나 전체 원화대출금 증가율을 웃돌았다. 지난해 3분기 기업대출 증가율 4.3%보다 성장세가 확대됐다.
기업대출 성장은 대기업여신이 주도했다. 대기업대출은 23조9332억원에서 29조8301억원으로 24.6% 증가했다. 지난해 같은 기간 증가율 13.8%보다 10.8%p 높아지며 기업금융 확대의 중심축으로 작용했다.
반면 중소기업대출은 90조5009억원에서 92조7170억원으로 2.4% 증가하는 데 그쳤다. 특히 중소기업대출에 포함되는 소호대출은 55조7894억원에서 56조4241억원으로 1.1% 늘었다. 지난해 3분기 소호대출 증가율이 4.3%였던 것과 비교하면 3.2%p 낮아진 수준이다.
전체 기업대출 증가율이 4.3%에서 7.1%로 높아지는 동안 소호대출 증가율은 오히려 둔화한 셈이다. 기업금융 외형은 확대됐지만 대기업 중심으로 성장이 집중되면서 소규모 사업자와의 여신 증가율 격차가 벌어진 것으로 분석된다.
가계대출은 전년 동기보다 1.7% 증가했다. 주택 관련 대출이 2.6% 늘어난 반면 일반 가계대출은 1.6% 감소했다. 전체 원화대출금 증가율보다 기업대출 증가율이 높아 기업금융 중심의 자산 확대가 두드러졌다.
다만 소호대출 성장률 둔화를 곧바로 소상공인 금융지원 축소로 해석하기는 어렵다. 대출 증가율에는 신규 취급뿐 아니라 기존 대출의 상환과 만기 도래 등도 영향을 미치기 때문이다. 실제 소규모 사업자에 대한 금융공급 변화는 신규 대출 취급액과 상환 규모 등을 함께 살펴야 판단할 수 있다.
수신 부문에서는 원화예수금이 339조3362억원에서 342조984억원으로 0.8% 증가했다. 수시입출식예금은 1.8% 감소한 반면 저축성예금은 2.2% 늘었다. 상대적으로 조달비용 부담이 큰 저축성예금 규모가 증가한 만큼 향후 조달구조 관리도 수익성 유지의 주요 변수로 꼽힌다.
연체·부실여신 증가…충당금 여력 축소

농협은행의 3분기 누적 신용손실충당금 전입액은 2204억원으로 전년 동기 3348억원보다 34.2% 감소했다. 이자이익 확대와 대손비용 감소에 힘입어 영업이익은 2조5083억원에서 2조7128억원으로 8.2% 증가했다.
일반관리비가 같은 기간 2조8611억원에서 3조1099억원으로 8.7% 늘었지만, 수익 확대와 충당금 부담 감소가 비용 증가를 상쇄하는 데 기여했다.
다만 충당금 전입액 감소와 달리 주요 자산건전성 지표는 악화됐다. 9월 말 농협은행의 연체율은 0.54%로 전년 동기 0.46%보다 0.08%p 상승했다. 고정이하여신(NPL)비율도 0.44%에서 0.53%로 0.09%p 높아졌다.
고정이하여신 규모는 1조4521억원에서 1조8200억원으로 25.3% 증가했다. 같은 기간 전체 여신 증가율 4.3%를 크게 웃도는 수준이다. 무수익여신 역시 1조32억원에서 1조3891억원으로 38.5% 늘었다.
특히 부실여신이 증가한 반면 대손충당금 잔액은 감소했다. 농협은행의 대손충당금은 3조2391억원에서 2조8597억원으로 11.7% 줄었으며, 이에 따라 대손충당금 적립비율은 223.06%에서 157.12%로 65.94%p 하락했다.
충당금 전입액 감소는 당기 수익성 개선에 기여했지만, 부실여신 증가와 충당금 적립비율 하락이 동시에 나타났다는 점은 주목할 부분이다. 향후 연체채권 회수와 부실여신 관리 성과에 따라 대손비용 부담이 달라질 수 있어, 현재의 수익성 개선 흐름을 유지하기 위해서도 건전성 관리가 중요할 것으로 분석된다.
CET1 15.89%…자본적정성 개선 성과

자산건전성 지표와 달리 자본적정성은 개선됐다. 농협은행의 9월 말 보통주자본(CET1)비율은 15.89%로 전년 동기 15.69%보다 0.20%p 상승했다.
국제결제은행(BIS) 기준 총자본비율도 18.83%에서 18.92%로 0.09%p 올랐으며, 기본자본비율은 17.24%에서 17.46%로 0.22%p 개선됐다. 기업여신과 부실여신 규모가 함께 증가한 가운데 주요 자본비율을 높인 점은 긍정적으로 평가된다.
CET1비율은 위험가중자산 대비 보통주자본의 비중을 나타내는 지표다. 농협은행의 위험가중자산(RWA)은 전년 동기 148조7990억원에서 올해 152조8374억원으로 2.7% 증가했다. 같은 기간 보통주자본은 23조3522억원에서 24조2917억원으로 4.0% 늘어 위험가중자산 증가율을 웃돌았다.
기업여신 확대 과정에서 위험가중자산이 증가했지만 보통주자본이 더 빠르게 늘면서 CET1비율 개선을 뒷받침한 것으로 분석된다. 자산 성장과 함께 자본 기반을 확충했다는 점에서 자본적정성 관리 성과가 나타난 셈이다.
농협은행은 올해 이자이익 증가와 충당금 부담 감소를 통해 수익성을 개선하는 동시에 자본적정성도 높였다. 다만 NPL비율 상승과 대손충당금 적립비율 하락은 수익성 개선과 별도로 관리해야 할 위험 요인이다.
향후 기업금융 확대 과정에서 자본비율을 안정적으로 유지하는 동시에 부실여신 증가세를 억제하고 충당금 여력을 확보하는 것이 수익성 개선 흐름을 이어가는 데 중요할 것으로 보인다.
지다혜 한국금융신문 기자 dahyeji@fntimes.com
데일리 금융경제뉴스 Copyright ⓒ 한국금융신문 & FNTIMES.com
저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~




