



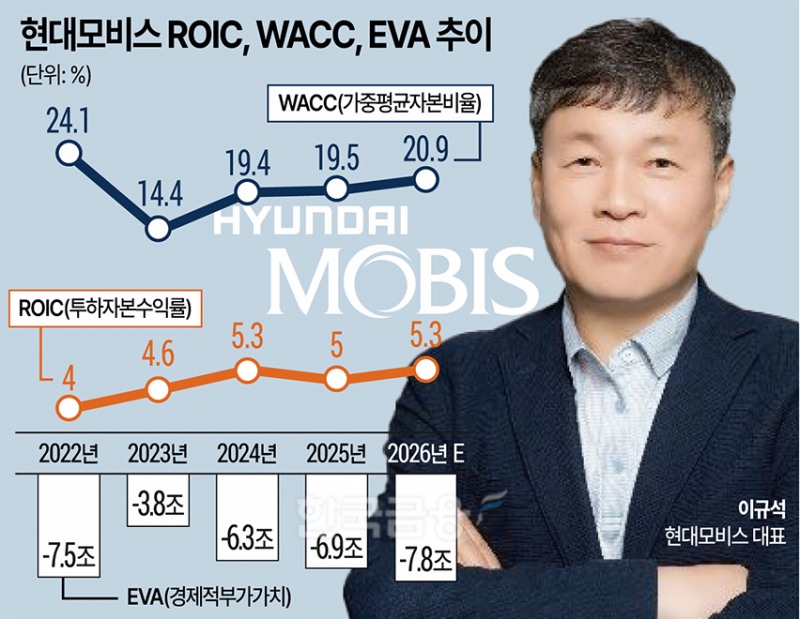
그러나 투하자본 대비 수익률(ROIC)이 5%대에 묶여 있는 가운데 투하자본 비용은 매년 증가하며 EVA(경제적 부가가치) 적자 규모를 점점 키우고 있다.
현대모비스는 투자 효율성 개선을 위해 저마진 사업 매각 등 투하자본을 슬림화해 자본을 재배치하는 작업을 진행 중이다. 본격적 가치 창출 구간에 진입하려면 로봇·전동화 등 중장기 턴어라운드 가시성이 확보돼야 하는데, 그 시점이 불확실한 게 문제다.
ROIC 5% 정체 속 자본비용 부담 가중
한국금융신문이 구축한 AI(인공지능) 기업 분석 플랫폼 ‘더 컴퍼스(THE COMPASS)’에 따르면 현대모비스 ROIC 추이는 2022년 4.01%, 2023년 4.61%, 2024년 5.28%, 2025년 5.02%로 4~5%대 박스권에서 움직이고 있다. 올해 전망치 역시 5.25%로 소폭 상승한 수준이다.ROIC는 영업활동에 투입된 자본(IC)으로 창출한 세후영업이익(NOPAT) 비율로, 자본효율성 핵심 지표다. 수치가 낮을수록 투자 대비 효율이 떨어진다는 의미다.
현대모비스의 경우 로봇·반도체·배터리 내재화 투자가 투하자본 규모를 키우는 만큼 NOPAT도 동시에 올라야 ROIC가 개선된다. 문제는 현 단계에서는 매출 레버리지가 투자 규모를 따라잡지 못하고 있다는데 있다.
관련기사
그러나 영업이익은 2022년 2조265억 원, 2023년 2조2953억 원, 2024년 2조5221억 원, 2025년 2조8460억 원, 2026년(추정치) 3조2000억 원 수준이다. 영업이익률은 2022년 3.9%에서 2026년(추정) 5.02% 수준에 그쳐 3~5%대 저마진 구조를 벗어나지 못하고 있다.
수익률은 답보 상태지만 CAPEX(자본적 지출·설비투자) 추이는 증가하는 추세다. 현대모비스 CAPEX는 2022년 1조2000억 원, 2023년 1조9000억 원, 2024년 2조4000억 원으로 영업이익 증가폭보다 크게 증가했다. 2025년에는 다시 1조5000억 원 수준으로 감소했지만, 2024년 정점을 찍은 CAPEX가 이익으로 전환되는 수준은 미미했다.
실제 더 컴퍼스가 분석한 현대모비스 2025년 ROIC 구조를 보면 NOPAT 마진은 4.09%, 자본회전율은 1.28배로 나타난다. 마진이 낮은 자동차부품 업종에서 1.28배 자본회전율은 무리한 수치가 아니다. 다만 두 요소를 곱한 ROIC가 자본비용을 크게 밑도는 구조적 비효율은 해소되지 않고 있다.
투자 효율성에 갇힌 EVA
현대모비스 투자 비효율성은 WACC(가중평균자본비용) 수치에서도 드러난다. WACC는 투입 자본 중 자기자본비용과 타인자본비용(부채 및 차입) 가중평균으로 산출한 자금 조달 비용이다. ROIC와 비교하는 수익성 기준선이다.현대모비스 WACC는 2022년 24.05%, 2023년 14.45%로 낮아졌다가 2024년 19.42%, 2025년 19.48%, 2026년(추정치) 20.92%로 다시 상승한다.
WACC 구성에서 타인자본비용은 0.83%로 매우 낮다.
레버리지가 0.07배에 불과하고 부채비중이 31.5% 수준인 만큼 차입 비용 자체는 경영 부담 요인이 아니다. 문제는 68.5%를 차지하는 자기자본비용이다.
자기자본비용은 기업이 성장해 현재 시가총액에 도달하려면 매년 몇 %씩 성장해야 하는지를 역산한 값으로, 시장이 기업에 부여한 내재 기대성장률(주주 요구수익률)을 의미한다. 수치가 높을수록 시장 기대가 큰 것이며, 그 기대를 충족하지 못하면 주가 하방 압력이 발생한다.
주주(시장)가 현대모비스에 요구하는 자기자본비용은 30.26%로, 2022년(35.1%) 이후 낮아졌다가 다시 올라온 수준이다. 이
는 시장이 현대모비스 투자 성과에 상당한 프리미엄을 부과하고 있음을 시사한다. 타인자본 의존도가 낮은 자본구조에서 높은 자기자본비용이 WACC 전체를 끌어올리는 구조가 고착돼 있다.
한마디로 로봇·반도체·배터리 내재화를 통한 체질 개선 투자에 주주와 투자자들이 커다란 기대감을 보이고 있지만, 아직 성과로 연결하지 못하고 있다는 의미다.
이러한 상황을 드러내는 지표가 ‘ROIC·WACC 스프레드(ROIC‑WACC)’다. 이 지표가 플러스면 ROIC가 가중평균자본비용을 초과해 가치를 창출하는 것이고, 마이너스면 자본비용에 못 미쳐 가치가 파괴되는 상태로 구조적 개선이 필요하다는 의미다.
현대모비스 ROIC·WACC 스프레드는 2022년 –20.04%, 2023년 –9.84%, 2024년 –14.14%, 2025년 –14.46%, 2026년(추정치) -15.67%로, 2023년 일시 개선됐던 흐름이 이후 다시 악화되고 있다.
기업 경제적 부가가치를 나타내는 EVA도 2026년 2분기까지 누적 실적을 연환산한 추정치가 –7.8조 원으로, 2023년(-3.8조 원) 대비 마이너스 폭이 두 배 이상 확대됐다.
신사업 성과는 언제쯤?
현대모비스 턴어라운드 조건은 명확하다. ROIC가 WACC에 수렴하려면 현재 약 5.25% 수준 ROIC가 의미 있게 상승하거나, 시장이 요구하는 자기자본비용(30.26%)이 낮아져야 한다.현재 현대모비스가 추진 중인 ROIC 개선 경로는 내재화 완성 후 BMIC 등 고마진 반도체·전장 부품 매출이 본격화하고, 자본 재배치를 통한 투하자본 회전율이 동시에 개선되는 것이다.
일단 현대모비스는 저마진 사업을 매각해 유동성과 효율화를 추진 중이다.
지난달 30일 공시된 램프 사업 매각 본계약 체결은 기술 집중 시점에 맞춰 대표적 저마진 레거시 부품을 정리하고 투하자본을 슬림화하려는 전격적 구조조정으로 풀이된다.
저마진 사업 매각으로 유입되는 현금과 자본은 회사 유동성 확보와 R&D 자원 반도체·전동화 집중에 쓰이며, 이는 ROIC‑WACC 스프레드를 축소시키는 실질적 촉매로 작용할 수 있다.
로봇 사업과 함께 고마진 사업으로 전략화한 차량용 반도체·배터리 내재화도 본격화하고 있다.
현대모비스 BSA의 경우 북미(조지아 등) 및 인도네시아 JV 공장 거점 구축이 완료된 올 하반기를 기점으로 본격 양산 및 공급 국면에 진입했다. 반도체 부문은 차세대 SiC 전력반도체와 BMIC 독자 칩을 2030년까지 그룹 완성차 전동화 및 SDV 플랫폼에 단계적으로 적용한다는 로드맵을 가동 중이다.
한 증권사 관계자는 “현대모비스가 수요가 높은 하이브리드 및 EREV(주행거리 연장형 전기차) 시스템에 독자 설계한 BMIC와 SiC 전력반도체를 본격 탑재하고, 저마진 사업 유동화가 병행되면 NOPAT 마진 향상을 통한 ROIC 반등 속도가 빨라질 수 있다”고 말했다.
김재훈 한국금융신문 기자 rlqm93@fntimes.com
데일리 금융경제뉴스 Copyright ⓒ 한국금융신문 & FNTIMES.com
저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~