



 이미지 확대보기
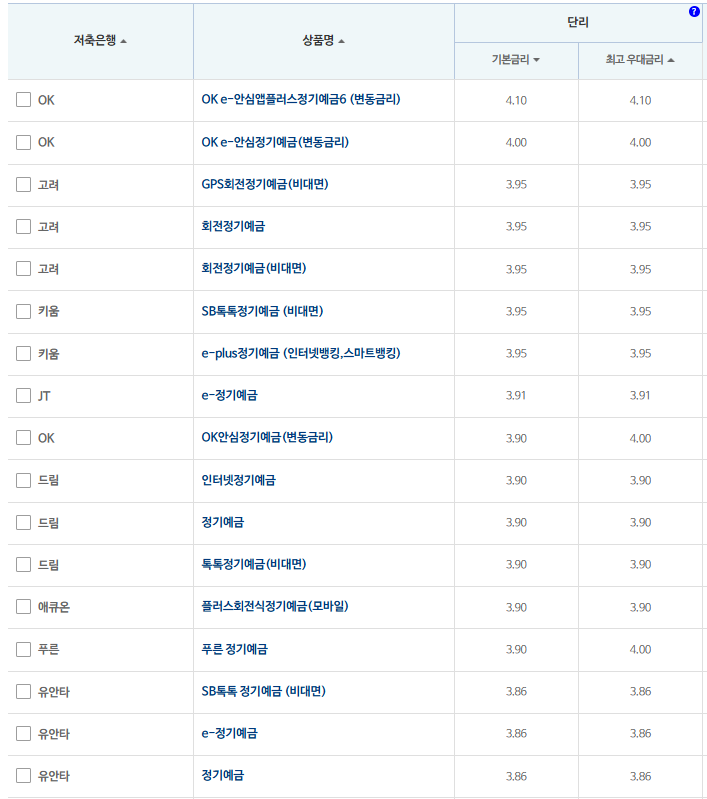
4일 저축은행중앙회 소비자포털에 따르면 저축은행 24개월 정기예금 가운데 세전 이자율 기준 기본 금리가 가장 높은 상품은 OK저축은행의 'OK e-안심앱플러스정기예금6(변동금리)'으로 연 4.10%를 제공한다.
세후 이자율은 3.47%로 1000만원을 24개월간 예치 시 받을 수 있는 세후 이자는 단리 기준 69만4000원이다. 최고 우대금리와 기본금리가 4.10%로 동일해 별도 우대조건 없이 공시된 금리를 그대로 적용받을 수 있다. 가입은 스마트폰에서 가능하다.
이어 고려저축은행의 'GPS회전정기예금(비대면)'과 '회전정기예금', '회전정기예금(비대면)', 키움저축은행의 'SB톡톡정기예금(비대면)'과 'e-plus정기예금(인터넷뱅킹,스마트뱅킹)'이 3.95%의 세전 이자율을 제공했다. 세후 이자율은 3.34%로 세후 이자는 단리 기준 66만8000원이다.
회전정기예금은 일정 기간동안 특정금액을 예치해 높은 수익을 올릴 수 있는 거치식 예금상품이다. 12개월 주기 '변동금리'로 재예치되며 가입기간은 2년부터 5년까지 다양하다.
관련기사
드림저축은행의 '인터넷정기예금'과 '정기예금', '톡톡정기예금(비대면)', 애큐온저축은행의 '플러스회전식정기예금(모바일)'은 3.90%의 세전 이자율을 제공했다. 세후 이자율은 3.30%로 세후 이자는 단리 기준 66만원이다.
기본금리보다 높은 우대금리를 적용하는 상품도 있다. OK저축은행의 'OK안심정기예금(변동금리)'과 푸른저축은행의 '푸른 정기예금'은 기본금리가 3.90%지만 우대조건을 충족하면 최고 4.00%를 받을 수 있다. 이 경우 세후 이자율은 3.38%로 세후 이자는 단리 기준 67만6000원이다.
푸른저축은행의 우대조건은 가입시점 계약기간 24개월 이내 ▲계좌별 가입금액 10억원 이상(최초 계약기간 한정) 0.1%p ▲우수고객(대출관련 예금 제외 거래기간 3년 이상, 직전 2년 평잔 10억원 이상인 고객) 0.1%p다.
이어 유안타저축은행의 'SB톡톡 정기예금(비대면)'과 'e-정기예금', '정기예금'이 3.86%의 세전 이자율을 제공했다. 세후 이자율은 3.27%로 세후 이자는 단리 기준 65만4000원이다.
키움저축은행의 '정기예금'과 한화저축은행의 '한화자동연장정기예금'은 3.85%의 세전 이자율을 제공했다. 세후 이자율은 3.26%로 세후 이자는 단리 기준 65만2000원이다. JT저축은행의 '정기예금'도 기본금리 3.85%로, 우대조건 충족 시 최고 3.95%를 받을 수 있다.
스마트저축은행의 'e-로운 정기예금'과 'e-정기예금', '정기예금', 애큐온저축은행의 '플러스회전식정기예금(영업점)', 융창저축은행의 'SB톡톡 정기예금'과 'e정기예금', '정기예금'은 3.80%의 세전 이자율을 제공했다. 세후 이자율은 3.21%로 세후 이자는 단리 기준 64만2000원이다.
한화저축은행의 'Mymo 정기예금'과 'e뱅킹정기예금', '한화가족사랑정기예금'도 같은 금리를 적용했다. 삼정저축은행의 '정기예금'은 기본금리 3.80%에 우대조건 충족 시 최고 3.85%를 받을 수 있다.
금융지주계열 저축은행 중에서는 NH저축은행의 '회전식 정기예금'이 3.80%의 세전 이자율을 제공했다. 세후 이자율은 3.21%로 세후 이자는 단리 기준 64만2000원이다. 이자계산방식은 복리와 단리 중 선택할 수 있다. 가입은 영업점, 인터넷, 스마트폰에서 가능하다.
이어 NH저축은행의 '비대면 정기예금'이 3.70%로 뒤를 이었다. 세후 이자율은 3.13%로 세후 이자는 단리 기준 62만6000원이다. 가입은 인터넷과 스마트폰에서 할 수 있다.
해당 상품은 별도 우대조건이나 가입 제한이 없으며, 최소 가입금액은 100만원이다.
만기 후 1개월 이내에는 가입 시 약정이율과 만기 시 판매이율 중 낮은 금리를 적용한다. 이후부터는 연 0.3%를 적용해 준다.
NH저축은행의 '정기예금'은 3.60%의 세전 이자율을 제공했다. 세후 이자율은 3.05%로 세후 이자는 단리 기준 61만원이다.
이어 BNK저축은행의 '정기예금(비대면,인터넷,모바일)'이 3.30%, '정기예금(대면)'이 3.20%의 세전 이자율을 제공했다.
신한저축은행의 '정기예금'과 'e-정기예금', 's-정기예금'은 3.00%의 세전 이자율을 제공한다. 세후 이자율은 2.54%로 세후 이자는 단리 기준 50만8000원이다.
이어 KB저축은행의 'KB e-plus 정기예금'이 2.60%의 세전 이자율을 제공한다. 스마트폰으로 가입할 수 있으며 이자계산방식은 단리와 복리 중 선택할 수 있다. 별도 우대조건이나 가입 제한은 없다. 최소 가입금액은 100만원이다.
만기 후 1개월 이내에는 가입 시 약정이율과 만기 시 판매이율 중 낮은 금리를 적용한다. 이후부터는 연 0.3%를 적용해 준다.
금감원은 "금융회사의 상품별 이자율 등 거래조건이 수시로 변경돼 지연 공시될 수 있으므로 거래 전 반드시 해당 금융회사에 문의해야 한다"고 밝혔다.
옥준석 한국금융신문 기자 okmoney@fntimes.com
데일리 금융경제뉴스 Copyright ⓒ 한국금융신문 & FNTIMES.com
저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~