



 이미지 확대보기
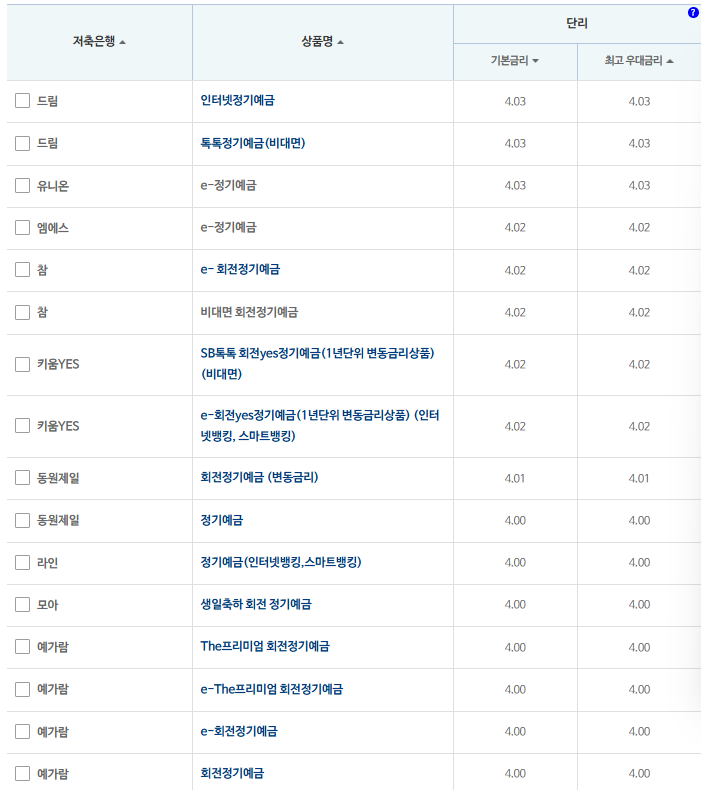
27일 저축은행중앙회 소비자포털에 따르면 저축은행 12개월 정기예금 가운데 세전 이자율 기준 기본 금리가 가장 높은 상품은 드림저축은행의 '인터넷정기예금'과 '톡톡정기예금(비대면)', 유니온저축은행의 'e-정기예금'으로 연 4.03%를 제공한다.
세후 이자율은 3.41%로 1000만원을 12개월간 예치 시 받을 수 있는 세후 이자는 단리 기준 34만1000원이다. 최고 우대금리와 기본금리가 4.03%로 동일해 별도 우대조건 없이 공시된 금리를 그대로 적용받을 수 있다.
이어 엠에스저축은행의 'e-정기예금'과 참저축은행의 'e-회전정기예금', '비대면 회전정기예금'이 4.02%의 세전 이자율을 제공했다. 세후 이자율은 3.40%로 같은 조건에서 받을 수 있는 세후 이자는 단리 기준 34만원이다.
키움YES저축은행의 'SB톡톡 회전yes정기예금(1년단위 변동금리상품)(비대면)'과 'e-회전yes정기예금(1년단위 변동금리상품)(인터넷뱅킹, 스마트뱅킹)'도 4.02%의 세전 이자율을 적용했다.
관련기사
이어 동원제일저축은행의 '회전정기예금(변동금리)'이 4.01%의 세전 이자율을 제공했다. 세후 이자율은 3.39%로 세후 이자는 단리 기준 33만9000원이다.
동원제일저축은행의 '정기예금'과 라인저축은행의 '정기예금(인터넷뱅킹,스마트뱅킹)', 모아저축은행의 '생일축하 회전 정기예금'은 4.00%의 세전 이자율을 제공했다. 세후 이자율은 3.38%로 세후 이자는 단리 기준 33만8000원이다.
모아저축은행의 '생일축하 회전 정기예금'은 예금 가입월과 주민등록상 생일월이 일치하는 개인이 대상이다. 1인당 가입금액은 10만원 이상 1000만원 이하로 1인 1계좌 한정이다.
예가람저축은행의 'The프리미엄 회전정기예금'과 'e-The프리미엄 회전정기예금', 'e-회전정기예금', '회전정기예금', 우리저축은행의 '정기예금', 참저축은행의 'e-정기예금'도 같은 금리를 제공했다.
해당 상품들은 최고 우대금리와 기본금리가 동일해 우대조건 없이 제시된 금리를 받을 수 있다.
금융지주계열 저축은행 중에서는 NH저축은행의 ‘회전식 정기예금’이 3.80%의 금리를 제공했다.
이어 BNK저축은행의 '정기예금(대면)'과 KB저축은행의 '플러스회전식정기예금', NH저축은행의 '비대면 정기예금'이 3.70%의 세전 이자율을 제공했다. 세후 이자율은 3.13%로 세후 이자는 단리 기준 31만3000원이다.
다만 BNK저축은행의 '정기예금(대면)'은 비대면, 인터넷, 모바일 가입 시 0.1%p의 우대금리를 받을 수 있다.
IBK저축은행의 'IBKSB 회전정기예금(변동금리)'과 '참기특한정기예금(비대면)'은 3.60%의 세전 이자율을 제공했다. 세후 이자율은 3.05%로 세후 이자는 단리 기준 30만5000원이다.
금감원은 "금융회사의 상품별 이자율 등 거래조건이 수시로 변경돼 지연 공시될 수 있으므로 거래 전 반드시 해당 금융회사에 문의해야 한다"고 밝혔다.
옥준석 한국금융신문 기자 okmoney@fntimes.com
데일리 금융경제뉴스 Copyright ⓒ 한국금융신문 & FNTIMES.com
저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~