



 이미지 확대보기
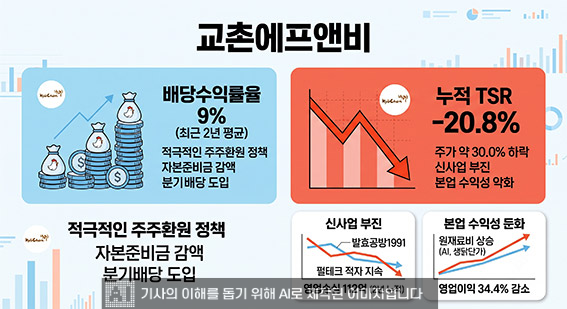
5일 한국거래소에 따르면 지난 30일 종가 기준 교촌에프앤비 주가는 3825원으로 2024년 말 5460원과 비교해 약 30.0% 감소했다. 누적 TSR로 산출하면 –20.8%에 달한다.
TSR은 일정 기간 주가 변동률과 배당수익률을 더한 값으로, 주주가 회사 주식에 투자해 얻을 수 있는 총수익률을 보여주는 지표다.
앞서 교촌에프앤비는 적극적인 주주환원 정책을 펼쳤다. 회사는 2023년 결산 배당부터 차등배당을 도입하며 일반주주에게 최대주주보다 높은 배당성향을 적용했다.
이러한 기조의 연장선에서 교촌에프앤비는 지난해 3월 정기 주주총회를 통해 자본준비금 200억 원을 감액하고 이를 이익잉여금으로 이입하는 안건을 통과시켰다.
관련기사
하지만 이 같은 노력에도 주가 낙폭이 커지면서 최종 TSR은 마이너스(-)에 그쳤다.
재무 부담으로 다가온 신사업
교촌에프앤비의 2025년 연결 기준 매출은 5173억 원, 영업이익은 350억 원이다. 이는 2024년 매출 4808억 원, 영업이익 154억 원과 비교해 각각 7.6%, 127.0% 증가한 것이다.호실적에도 주가가 하방 압력을 받은 배경에는 전통주, 친환경 포장재 등 사업 다각화를 위해 뛰어든 신사업 부문의 적자가 자리하는 것으로 분석된다.
2024년 교촌에프앤비의 신사업 부문은 매출 143억 원, 영업손실 61억 원의 성적을 기록했다. 이듬해인 2025년에는 매출이 141억 원에 그치며 전년 대비 약 1.6% 역성장했다. 같은 해 영업손실은 51억 원으로 적자폭은 줄었지만 여전히 50억 원을 웃돌았다. 2024년과 2025년 2년간 신사업 부문에서의 영업손실만 112억 원에 이른다.
올해 들어서도 부진이 계속되고 있다. 올해 상반기 교촌에프앤비의 신사업 부문 매출은 67억 원으로, 전년 동기 대비 3.0% 감소했다. 이 기간 영업손실은 27억 원으로 전년도 연간 적자의 절반을 넘기는 규모다.
특히 재무건전성에 타격을 주는 것은 전통주와 친환경 포장재 사업이다. 교촌에프앤비가 2022년 설립한 전통주 관련 종속회사 ‘발효공방1991’은 수년째 적자 늪을 헤어 나오지 못하며 아픈 손가락으로 전락했다. 발효공방1991의 올해 상반기 매출은 4억4100만 원으로 지난해에 비해 406.9% 증가하며 외형은 커졌다. 하지만 같은 기간 순손실은 8억3400만 원으로 48.1% 확대되며 매출의 두 배 가까운 적자를 냈다.
버는 돈보다 손실이 커지면서 재무상태는 악화했다. 발효공방1991은 올해 상반기 총자산 75억 원, 총부채 100억 원이다. 특히 순자산 마이너스 규모는 지난해 –11억 원에서 올해 –25억 원으로 1년 만에 약 120.8% 늘었다.
친환경 포장재 회사 ‘펄테크(구 케이앤엘팩)’ 역시 재무부담을 가중시키고 있다. 펄테크의 올해 상반기 매출은 25억 원으로 지난해 같은 기간보다 37.6% 늘었다. 다만 같은 기간 순손실은 20억 원을 기록해 지난해보다 적자 폭이 19.0% 확대됐다. 교촌에프앤비는 발효공방1991과 펄테크의 영업손익은 공개하지 않고 있다.
펄테크의 누적된 적자는 모회사의 자금 수혈로 메우는 중이다. 펄테크의 올해 상반기 기준 총자산은 244억 원, 총부채는 139억 원이다. 순자산은 105억3500만 원으로 전년 동기 대비 27.9% 늘어났으나, 이는 사업 성과가 아닌 교촌에프앤비가 올해 3월과 6월 두 차례에 걸쳐 총 78억4000만 원 규모의 유상증자에 참여해 자본금을 늘려준 영향이다.
본업 원가율 늘며 수익성 34% 감소
설상가상으로 전체 매출의 93.6%를 책임지는 본업마저 원가 부담에 발목이 잡혔다. 올해 교촌에프앤비의 매출은 2556억 원으로 전년 대비 2.0% 늘었지만, 영업이익은 131억 원으로 34.4% 감소했다. 영업이익 감소는 동절기부터 이어진 조류인플루엔자(AI) 장기화와 중동 정세 등 대외 변수에 따른 주요 원·부자재 원가 상승분 부담에 따른 영향이라는 게 회사의 설명이다.실제 회사의 올해 상반기 매출원가는 1835억 원으로 전년 동기보다 4.9% 증가했다.
이에 따라 전체 매출에서 원가가 차지하는 비중인 매출원가율은 71.8%로 지난해보다 2.0%p 늘었다. 특히 핵심 본업인 국내 프랜차이즈 부문의 주요 원재료 생닭 매입 단가가 육계협회 생계시세(대) 기준으로 전년 대비 7.4% 증가하며 수익성 하락의 직격탄이 됐다.
아울러 국제 원유 가격 상승에 따른 운반비 등 판매관리비 증가도 수익성에 영향을 미쳤다. 이번 상반기 운반비 등 판매비와관리비는 590억 원으로 한 해 전보다 5.8% 뛰었다. 매출 성장률인 2.0%를 훌쩍 뛰어넘는 속도로 원가와 비용이 늘면서 영업이익이 훼손된 셈이다.
다만 증권가에서는 외형 방어와 해외 사업 성장세에는 긍정적인 시선을 보내고 있다. 박종선 유진투자증권 연구원은 “국내 프랜차이즈 매출이 증가세로 전환했고, 해외 사업의 매출 증가세가 지속되고 있는 점이 향후 수익성 개선에 기여할 것”이라며 “하반기에는 복날과 KBO 프로야구, 9월 아시안게임 등 대형 스포츠 행사 및 연말 시즌이 몰려 있어 국내 프랜차이즈 사업의 성수기 수요가 크게 증가할 것”이라고 내다봤다.
결국 하반기에 본업의 원가 구조를 정상화하고, 전통주 등 신사업 부문에서 실질적인 손익 개선을 입증해야만 진정한 밸류에이션 재평가가 가능할 전망이다.
교촌에프앤비 관계자는 “원가 및 물류비 부담이 이어지는 환경이지만, 구매·물류 효율화와 꼼꼼한 비용 관리를 통해 본업의 수익성을 개선하고 다가오는 연말 성수기 수요를 적극 공략해 실적 회복에 나설 것”이라고 말했다.
이어 “신사업 역시 펄테크를 통한 포장재 내재화로 안정적인 공급망을 구축해 중장기적인 비용 절감을 이뤄내고, 향후 타 산업군으로 공급을 확대해 신규 매출원 확보와 전사적 수익성 개선을 반드시 도모하겠다”고 강조했다.
양현우 한국금융신문 기자 yhw@fntimes.com
데일리 금융경제뉴스 Copyright ⓒ 한국금융신문 & FNTIMES.com
저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~