



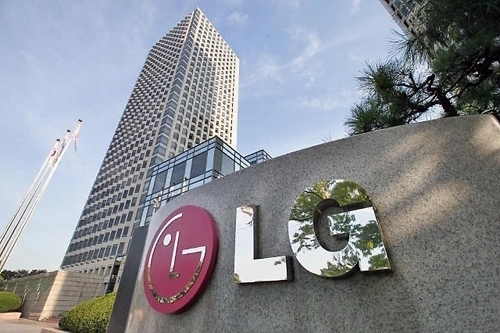
2일 강동진 현대차증권 연구원은 LG화학에 대해 과도한 저평가라며 저가 매수의 기회라고 평가했다. 다만 LG에너지솔루션 상장으로 인한 지주사 할인을 우려해 목표주가를 기존 대비 21.4% 하향한 110만원으로 제시했다. 투자의견 ‘매수’는 유지했다.
LG에너지솔루션 상장 시 LG화학의 시가총액은 100조원 이상이 될 것으로 전망했다. 지주사 할인을 고려해도 지분가치만 48조원에 달할 것으로 평가했다.
이어 “올해 2분기 LG화학의 매출액과 영업이익은 각각 전년 동기 대비 51.6%, 108.4% 증가한 10조5000억원, 1조1000억원을 기록할 것”이라며 “화학사업 실적은 1조원은 웃돌 것”이라고 내다봤다.
지주사 할인 우려도 LG화학 주가를 짖누르는 요인이다. 다만 지주사 할인을 감안해도 향후 LG에너지솔루션의 상장 후 시장가치에 따라 상승 여력은 충분하다고 평가했다.
강 연구원은 “올해 하반기 인프라투자 수요 및 자동차향 수요 강세로 고부가합성수지(ABS), 폴리염화비닐(PVC), 비스페놀A(BPA), 합성고무 중심의 호조세가 이어질 것”이라며 “여수 신규 NCC 증설도 실적 호조에 기여할 것"이라고 전망했다.
그는 또한 “LG화학은 첨단소재 실적 및 중장기 인수합병(M&A), 신규 투자 등을 통해 기업가치를 개선할 것”이라며 “지주사 할인 우려를 고려한 목표주가는 110만원으로 하향하나, 이는 과도한 저평가 및 저가매수 기회”라고 덧붙였다.
홍승빈 기자 hsbrobin@fntimes.com
데일리 금융경제뉴스 Copyright ⓒ 한국금융신문 & FNTIMES.com
저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~