

 이미지 확대보기
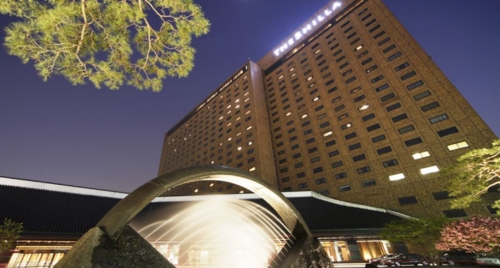
29일 박신애 KB증권 연구원은 호텔신라가 올해 견조한 매출 성장세와 송객수수료육의 하락으로 인해 실적 호조를 이어갈 것이라고 예상했다. 이에 KB증권의 목표주가를 13만5000원으로 18% 상향했다. 투자의견 ‘매수’는 유지했다.
호텔신라의 지난 1분기 매출액은 전년 동기 대비 19% 오른 1조3432억원, 영업이익은 85% 증가한 817억원을 기록할 전망이다.
이어 “한국 면세점이 지리적 근접성·가격 경쟁력·상품 구색력 등 강한 경쟁력을 갖췄다”며 “한국 면세 채널이 글로벌 브랜드 회사들에게 주요 판매 채널로 각인됐기 때문”이라고 설명했다.
그는 “바잉파워 확대로 원가율이 개선되고 업체들 간 경쟁 완화로 송객수수료율 또한 전년 대비 소폭 하락할 것”이라며 “실적 호조가 계속될 전망”이라고 말했다.
관련기사
박 연구원은 “국내 면세점 매출액은 전년 동기 대비 23% 오른 9504억원, 영업이익은 55% 오른 776억원”이라며 “시내점은 중국인 보따리상의 폭발적 수요, 공항점은 FIT 트래픽 증가 및 제주·김포공항 신규 점포 오픈으로 매출이 성장했다”고 설명했다.
그는 마지막으로 “싱가폴 공항점, 홍콩 공항점과 호텔·레저 또한 영업이익이 크게 늘었다”며 “올 한해 매출액은 전년 동기 대비 21% 오른 5조7048억원, 영업이익은 69% 오른 3530억원을 달성할 것을 기대한다”고 말했다.
홍승빈 기자 hsbrobin@fntimes.com
데일리 금융경제뉴스 Copyright ⓒ 한국금융신문 & FNTIMES.com
저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~