

이미지 확대보기1금융권인 은행 가계대출 증가율보다 높은 수준으로 정부의 대출규제 여파인 것으로 분석되고 있다.
3일 한국금융연구원 금융브리프 중 '최근 권역별 가계대출 증가율의 특징과 시사점'에 따르면, 올해 3분기 말 기준 여신전문 권역의 가계대출 증가율은 10%로 나타났다.
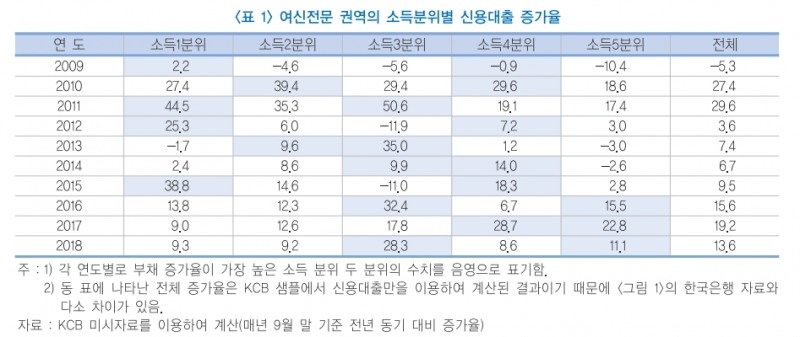
특히 여신전문 권역 차주 특성을 살펴보면 최근 3년 동안 중·고소득 차주의 신용대출이 크게 늘어난 것으로 나타났다.
소득 분위별로 매년 9월말 기준 전년 동기 대비 신용대출 증가율을 살펴보면, 2009~2015년까지는 소득 하위인 1분위~3분위 차주 그룹 증가율이 높았으나, 2016년부터 최근까지는 상위인 소득 3분위~5분위 차주 그룹 증가율이 가장 높은 것으로 나타났다.
관련기사
올해도 여신전문 권역에서 소득 3분위(28.3%) 신용대출 증가율이 가장 높고, 이어 소득 5분위(11.1%)도 두 자릿수 증가율을 보였다.
대출 규제 강화로 중·고소득 차주가 이동한 영향으로 판단되고 있다. 그 결과 여신전문 권역은 과거 대비 건전성이 높아졌으나, 저소득층의 금융 접근성이 낮아질 우려도 동반 상승하는 양면적 특성이 나타나고 있다는 분석이다.
박춘성 한국금융연구원 연구위원은 "여신전문 권역 신용대출이 중·고소득층으로 확대돼 구축효과(crowding out) 우려를 낳을 가능성이 있다"며 "구축효과로 저소득층의 금융접근성이 저해되지 않는 지 점검하고 긴급생활자금 등 자금융통 조치를 마련할 필요가 있다"고 제시했다.
정선은 기자 bravebambi@fntimes.com
데일리 금융경제뉴스 Copyright ⓒ 한국금융신문 & FNTIMES.com
저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~



![1차 이전서 2차 재배치까지…금융위 세종행으로 이어진 지방이전 바람 [금융권 지방이전①]](https://cfnimage.commutil.kr/phpwas/restmb_setimgmake.php?pp=006&w=110&h=79&m=5&simg=202610131556010336205e6e69892f21123588253.jpg&nmt=18)
![새도약기금 11.7조 매입에도 대부업권 난항…채무조정 실효성 도마 [2026 국감-캠코①]](https://cfnimage.commutil.kr/phpwas/restmb_setimgmake.php?pp=006&w=110&h=79&m=5&simg=202610151945430770201b5a2213792211381469.jpg&nmt=18)
![금융위 세종행, 행정 효율 기대·현장 소통 우려 '교차'…이전 효과 검증 관건 [금융권 지방이전②]](https://cfnimage.commutil.kr/phpwas/restmb_setimgmake.php?pp=006&w=110&h=79&m=5&simg=202609281724560520605e6e69892f2112162112.jpg&nmt=18)
![[DQN] 정진완號 우리은행, 예금금리↑·은행채 발행↑···3Q NIM 관건은 ‘조달비용’ [은행권 NIM 사수 전략]](https://cfnimage.commutil.kr/phpwas/restmb_setimgmake.php?pp=006&w=110&h=79&m=5&simg=20261014174209004720b4a7c6999c121131189150.jpg&nmt=18)
![보금자리론 지방 비중 46.5%로 추락…주거사다리·연체관리 문제도 [2026 국감-주택금융공사①]](https://cfnimage.commutil.kr/phpwas/restmb_setimgmake.php?pp=006&w=110&h=79&m=5&simg=202610152038360894905e6e69892f121162198114.jpg&nmt=18)
