





박태준 여신금융연구소 실장은 예금보험공사가 발간한 ‘금융리스크리뷰’에 ‘제2금융권 가계부채 현황 및 위험요인 분석’을 게재하고 “제2금융권의 부실화 위험 요인을 조기에 파악해 선제적으로 대응해야 할 필요가 있다”며 이같이 말했다.
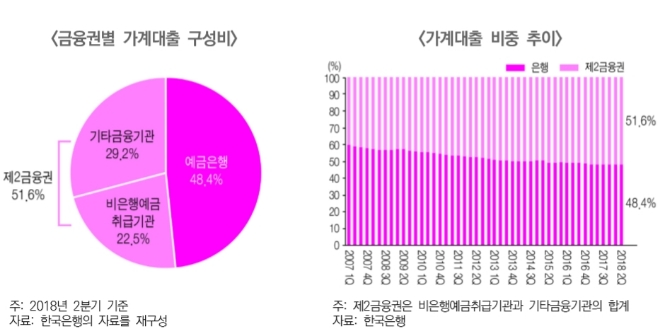
박 실장이 한국은행 자료를 바탕으로 금융권별 가계대출을 살핀 결과 올해 2분기 예금은행 가계대출은 681조7000억원으로, 전체 가계대출의 48.4%를 차지하고 있다. 제2금융권으로 분류되는 비은행 예금 취급 기관과 기타 금융 기관의 가계대출을 합한 규모는 예금은행보다 46조5000억원 많은 728조2000억원에 이른다. 이는 전체 가계대출의 51.6%에 이르는 비중이다.
박 실장은 "가계의 채무상환 능력이 양호하더라도 소득 증가율이 부채 증가율을 따라가 지 못하는 상황에서 부동산 시장이 침체되고 국내 금리마저 인상될 경우 취약차주의 채무상환 어려움은 확대될 가능성이 있다"고 설명했다.
이어 현재 2금융권의 건전성은 양호하지만 연체금리 산정체계 개편, 법정최고금리 인하 등 영업 환경 변화에 따른 주의가 필요하다고 진단했다.
관련기사
이어 그는 2금융권 위험 요인을 조기에 파악하기 위해서는 당국에서 가계대출 관련 데이터베이스를 적극적으로 활용해 금융 시스템에 위협이 될 수 있는 위험요인들을 밀착 점검해야 한다고 전했다.
또 "금융당국이나 한국은행이 유기적이고 지속적인 정보 공유를 나눠 위기 발생 시 조기에 수습할 수 있는 공동대응체계 구축도 중요하다"며 " 한국은행의 스트레스 테스트 모형의 결과나 상호연계성 분석 등을 적극적으로 공유하고, 위기 발생 시 조기에 수습할 수 있는 체계 구축이 필요하다"고 강조했다.
유선희 기자 ysh@fntimes.com
데일리 금융경제뉴스 Copyright ⓒ 한국금융신문 & FNTIMES.com
저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~




