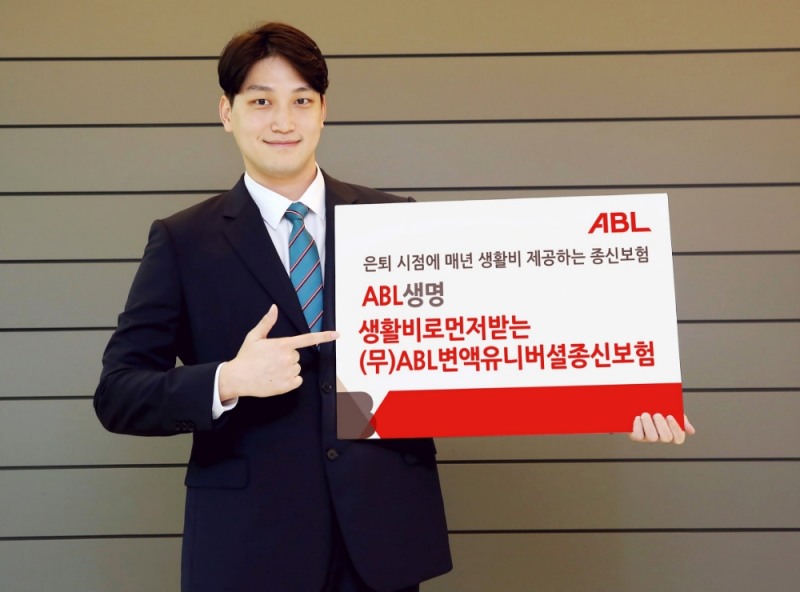
이미지 확대보기이 상품은 계약자적립금이 주식, 채권 등의 펀드에 운용돼 투자수익률 상승에 따라 높은 사망보험금을 기대할 수 있는 것은 물론, 살아있을 때 부족한 생활비나 의료비로 쓸 수 있도록 ‘생활자금 선지급’ 기능을 넣은 것이 가장 큰 특징이다.
가장의 경제활동이 활발한 시기에는 최초가입금액으로 사망보장을 받다가, 55세 이후 원하는 시기에 선지급 대상 보험가입금액(생활자금 개시 직전 보험가입금액의 4.5%)에 해당하는 계약자적립금을 매년 1회씩 최대 20회 생활자금으로 받을 수 있다. 생활자금은 투자수익률에 관계없이 2.75%로 적립한 예정적립금으로 최저 보증된다.
이 외에도 다양한 특약을 선택해 암, 뇌출혈, 급성심근경색증 등 중대 질병과 재해 및 수술, 입원비 등을 보장 받을 수 있고 자녀에 대한 보장도 추가할 수 있다. ‘(무)CI두번보장특약(갱신형)’을 부가하면 CI(Critical Illness, 중대한 질병 및 수술, 화상 및 부식)로 진단 받았을 때 최대 두번까지 보장 받는다.
가입 후 10년이 지나면 적립형 계약으로 전환할 수 있으며, 일정기간 사망보장을 받다가 원하는 형태의 연금(일반연금, 유가족연금, LTC연금, 6대질병연금)으로 전환해 연금수령도 가능하다.
관련기사
은재경 ABL생명 상품채널조정실장은 “이 상품은 종신보험이지만 유병장수시대에 ‘장수리스크’까지 고려해 개발됐다”며, “‘생활자금 선지급’ 기능을 탑재해 경제활동이 활발한 시기에는 사망보장을 집중 보장 받고 은퇴시점에 매년 생활자금을 수령해 부족한 생활비로 활용함으로써 고객들에게 평생 든든한 보장을 제공할 수 있도록 했다”고 설명했다.
장호성 기자 hs6776@fntimes.com
데일리 금융경제뉴스 Copyright ⓒ 한국금융신문 & FNTIMES.com
저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~


![인카금융서비스 국정감사 화두에 의원실 자료요청에 특명검사 이야기까지…GA업계 '긴장' [2026 국감]](https://cfnimage.commutil.kr/phpwas/restmb_setimgmake.php?pp=006&w=110&h=79&m=5&simg=202610081635270972708a55064dd1124111243152.jpg&nmt=18)
![보험연구원 "내년 보험료 성장률 반토막·내실 취약…수익·자본구조 개선 과제" [2027 보험산업 전망과 과제]](https://cfnimage.commutil.kr/phpwas/restmb_setimgmake.php?pp=006&w=110&h=79&m=5&simg=202610221336190336009efc5ce4ae2208524114.jpg&nmt=18)
![배성완 하나손보 대표, CM채널 중심 자동차보험 성장세…계리적 가정 여파에 순익은 적자 [금융사 2026 3분기 실적]](https://cfnimage.commutil.kr/phpwas/restmb_setimgmake.php?pp=006&w=110&h=79&m=5&simg=20260201222231039358a55064dd1106248197152.jpg&nmt=18)
![이문화 삼성화재 대표, 생애주기별 건강관리…‘케어 내비게이터’ 도약 [보험사 헬스케어 전략]](https://cfnimage.commutil.kr/phpwas/restmb_setimgmake.php?pp=006&w=110&h=79&m=5&simg=202610151606580574709efc5ce4ae2207211534.jpg&nmt=18)
![권혁웅·이경근 한화생명 대표, 대량해지 재보험 출재로 추가 금리 변동 대응 병행 [보험사 금리상승 여파]](https://cfnimage.commutil.kr/phpwas/restmb_setimgmake.php?pp=006&w=110&h=79&m=5&simg=20261020155038039690ed56b8e1f816921263214.jpg&nmt=18)