





 이미지 확대보기
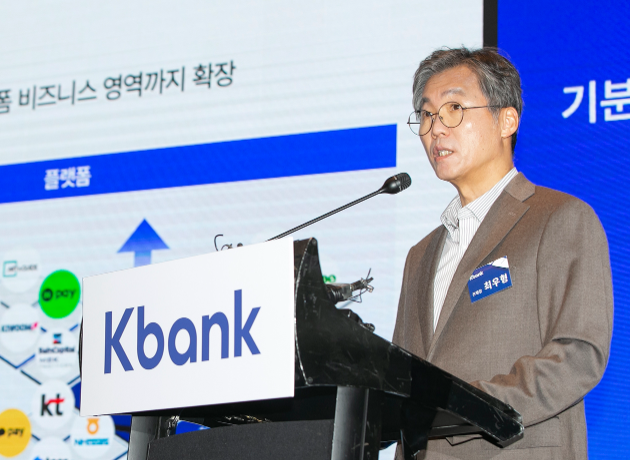
 최우형기사 모아보기 행장이 이끄는 케이뱅크의 올해 3분기 누적 비이자이익이 전년 동기보다 47% 가까이 감소했다.
대출채권 매각이익이 줄어든 가운데 수수료 부문도 적자를 벗어나지 못하면서, 안정적인 비이자 수익 기반 확보가 과제로 떠올랐다.
이자이익은 증가했지만 비이자이익 감소와 신용손실충당금 부담 확대를 모두 상쇄하지 못했다. 누적 순이익은 소폭 감소했고, 자기자본이익률(ROE)도 낮아졌다.
개인사업자대출 확대를 통해 성장 기반을 강화하고 있다는 점은 긍정적이다.
다만 정기예금 중심의 수신 구성 변화와 부실여신 증가도 나타나고 있어, 외형 성장을 지속 가능한 이익으로 연결하는 관리 역량이 중요해졌다.
누적 비이자익 46.8% 감소···매각익 줄고 수수료 적자 지속
 이미지 확대보기
감소의 주요 원인은 대출채권 매각이익 축소였다.
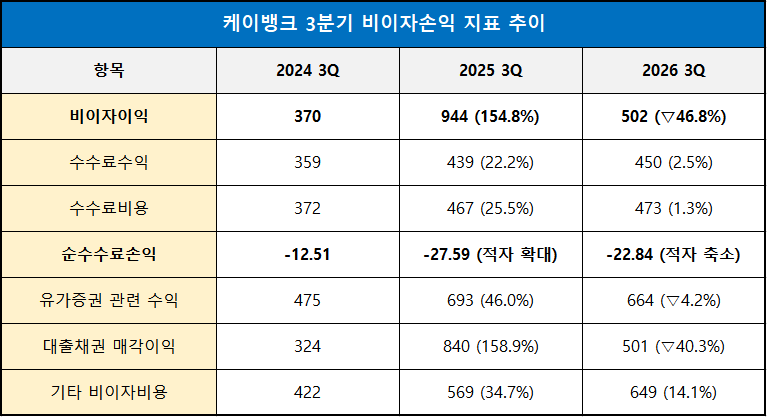
누적 대출채권 매각이익은 지난해 840억원에서 올해 501억원으로 40.3% 줄었다. 감소액은 약 338억원으로, 전체 비이자이익 감소액 약 442억원의 76.6%에 해당한다.
매각이익 감소에 더해 유가증권 관련 수익도 693억원에서 664억원으로 4.2% 줄었다. 기타 비이자비용도 569억원에서 649억원으로 14.1% 증가했다.
수익 감소와 비용 증가가 겹친 것이다.
대출채권 매각은 자산 회수와 건전성 관리의 수단이기도 하기에, 매각이익 감소만으로 영업 경쟁력 약화 여부를 판단할 수는 없다.
문제는 이 같은 변동을 보완할 수 있는 수수료 수익 기반이 아직 충분하지 않다는 점이다.
올해 누적 수수료수익은 450억원으로 전년 동기보다 2.5% 늘었지만, 수수료비용도 473억원으로 1.3% 증가했다.
그 결과 순수수료손익은 약 23억원 적자를 기록했다.
약 28억원 적자였던 지난해보다는 개선됐으나, 여전히 수수료로 벌어들인 수익보다 지급한 비용이 많아 단기간의 흑자 전환은 쉽지 않을 것으로 분석된다.
분기 비이자익은 증가···수수료 적자 폭은 확대
분기 기준으로도 수수료 적자는 이어졌다.3분기 수수료수익은 154억원에서 142억원으로 8% 이상 감소했다.
수수료비용도 158억원에서 156억원으로 줄었지만, 감소율이 1.5%에 그치며 순수수료손실은 약 4억원에서 14억원으로 확대됐다.
다행히 대출채권 매각이익이 34.8% 증가, 유가증권 관련 수익도 늘면서 3분기 비이자이익은 전년도 3분기 대비 28.3% 증가했다.
그러나 비이자 수익의 안정성을 높이기 위해서는 고객 수나 제휴 서비스의 확대뿐 아니라, 실제 수수료수익이 관련 비용을 넘어서는 구조를 확보할 필요가 있다.
누적 이자수익 증가·비용 감소···NIM 0.22%p↑
 이미지 확대보기
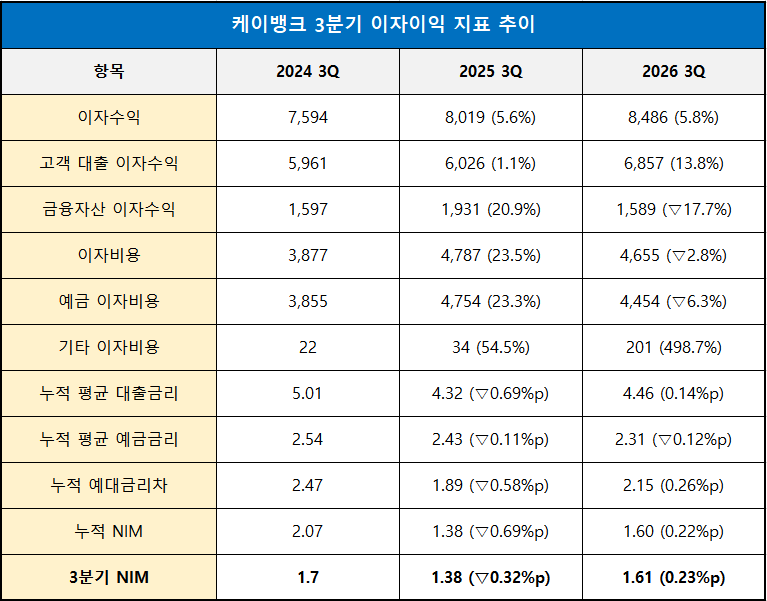
누적 순이자마진(NIM) 역시 1.38%에서 1.60%로 0.22%p 상승했다.
이자수익이 늘어남과 동시에 이자비용 관리에도 성공한 덕분이다.
누적 이자수익은 8019억원에서 8486억원으로 5.8% 증가했고, 이자비용은 4787억원에서 4655억원으로 2.8% 감소했다.
세부적으로는 고객 대출에서 발생한 이자수익이 13.8% 늘어났고, 유가증권과 환매조건부채권(RP)·콜론 등이 포함된 금융자산 관련 이자수익은 17.7% 감소했다.
금융자산 운용에서 줄어든 이자수익을 고객 대출의 이자수익 확대가 보완한 것이다.
비용 측면에서는 고객 예금에 지급한 이자가 4754억원에서 4454억원으로 6.3% 감소했다. 반면 기타 이자비용은 약 34억원에서 201억원으로 증가했다.
분기 기준으로도 이자이익은 늘었다.
이자비용이 작년 3분기보다 7.0% 증가했지만, 이자수익이 같은 기간 11.1% 늘면서 분기 NIM도 1.38%에서 1.61%로 개선됐다.
개인사업자대출 89% 증가···성장과 부실 관리 병행해야
대출금리 인상과 함께 이자수익 증가를 이끈 것은 대출자산 확대, 특히 개인사업자 금융 강화였다.
9월 말 고객 대출 잔액은 약 20조 5790억원으로 전년 동기보다 15.3% 증가했다.
이 중 개인사업자 중심의 기업대출은 약 1조 9284억원에서 3조 6366억원으로 88.6% 늘었다. 전체 대출에서 차지하는 비중도 10.8%에서 17.7%로 높아졌다.
기업대출 증가액은 약 1조 7081억원으로, 전체 대출 증가액의 약 62.7%를 차지했다.
기업대출 내 담보·보증대출 비중도 약 34.3%에서 46.0%로 상승했다. 신용대출뿐 아니라 담보와 보증을 활용하면서 성장 기반을 넓힌 것이다.
누적 순익·ROE 동반 하락···충당금·관리비↑
 이미지 확대보기
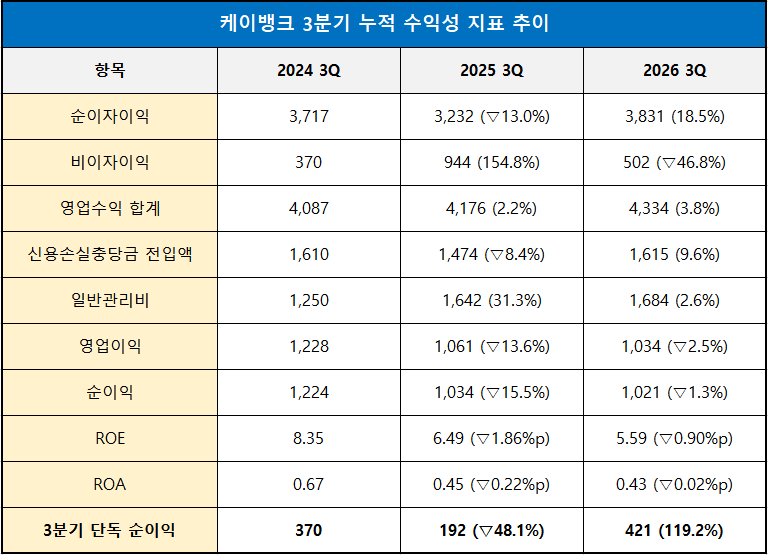
실제로 신용손실충당금 전입액이 약 142억원 증가, 일반관리비도 약 43억원 늘었고 순이익 역시 1034억원에서 1021억원으로 1.3% 줄었다.
자본과 자산을 활용한 수익성도 낮아졌다.
누적 ROE는 지난해 6.49%에서 올해 5.59%로 0.90%p 하락했고, ROA(총자산이익률) 역시 0.45%에서 0.43%로 소폭 낮아졌다.
이익 규모가 정체된 상황에서 자본 기반이 확대되면서, 늘어난 자본을 수익으로 연결해야 하는 부담도 커졌다.
분기 순익 119% 증가···관리비 감소 효과도 반영
누적 기준과 달리 분기 기준 실적에서는 뚜렷한 회복세가 나타났다.올해 3분기 순이익은 421억원으로 전년 동기 192억원보다 119% 이상 증가했다. 영업이익도 207억원에서 440억원으로 112.5% 늘었다.
신용손실충당금 전입액이 521억원에서 601억원으로 15.2% 증가했지만, 순이자이익과 비이자이익이 함께 성장하면서 순익 개선을 이끌었다.
일반관리비도 596억원에서 530억원으로 약 66억원 감소, 이익 개선에 기여했다.
다만 이 같은 개선세에는 지난해 3분기 실적 하락으로 인한 기저효과가 크게 반영됐다.
2025년 3분기 순이익은 약 192억원으로, 2024년 같은 기간보다 48% 넘게 감소했다.
2024년 3분기와 올해 3분기 순이익을 비교하면 증가율은 13.7%에 그친다.
분기 이익이 회복돼 2년 전 수준을 넘어선 점은 긍정적이지만, 전년 대비 증가율만으로 수익 창출력이 두 배 이상 높아졌다고 해석하기는 어렵다.
NPL 28% 증가···충당금 늘어도 커버리지는 하락
 이미지 확대보기
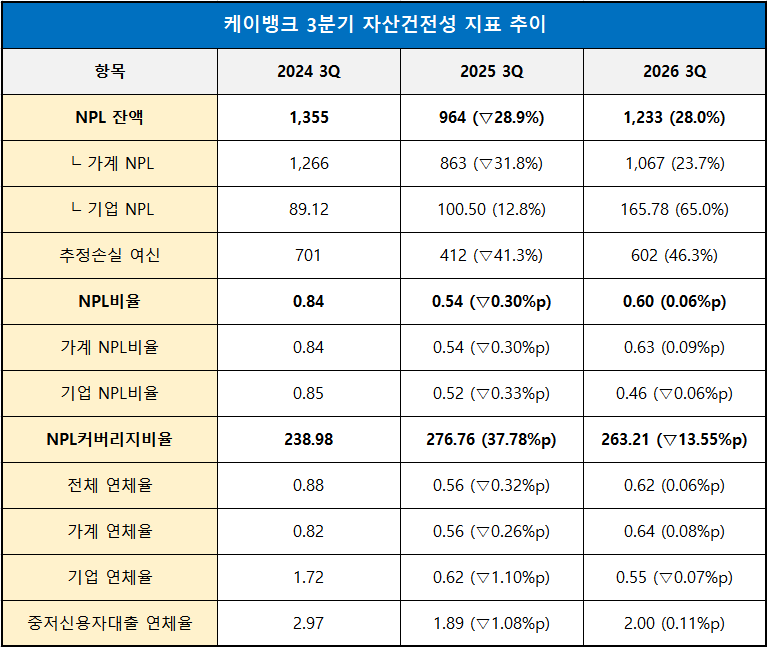
NPL 잔액이 약 964억원에서 1233억원으로 지난해 대비 28.0% 증가, 회수 가능성이 낮은 추정손실 여신은 무려 46.3% 증가했다.
이에 NPL비율도 0.54%에서 0.60%로 높아졌고 전체 연체율 역시 0.56%에서 0.62%로 상승했다.
충당금 적립을 21.7% 확대했지만 NPL 증가 속도에 미치지 못하면서 NPL커버리지비율도 276.76%에서 263.21%로 13.55%p 하락했다.
특히 가계 NPL비율이 0.54%에서 0.63%로 악화했고, 연체율도 0.56%에서 0.64%로 올랐다. 중저신용자대출 연체율도 1.89%에서 2.00%로 높아졌다.
반면 기업대출 연체율은 0.62%에서 0.55%로 낮아졌다. NPL비율도 0.52%에서 0.46%로 개선됐다.
다만 비율 하락과 부실 잔액 감소는 구분할 필요가 있다.
기업 NPL 잔액은 약 101억원에서 166억원으로 65.0% 증가했다. 대출이 더 빠르게 늘어나면서 비율은 낮아졌지만, 관리해야 할 부실여신의 절대 규모는 커진 것이다.
CET1 17.67%로 상승···확충된 자본의 수익화 과제
 이미지 확대보기
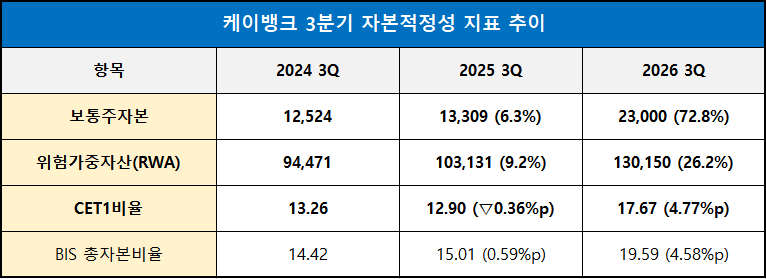
9월 말 보통주자본(CET1)비율은 17.67%로 전년 동기 12.90%보다 약 4.77%p 상승했다. BIS 총자본비율도 15.01%에서 19.59%로 높아졌다.
위험가중자산(RWA)이 약 10조 3131억원에서 13조 150억원으로 26.2% 늘었지만, 규제상 보통주자본이 약 1조 3309억원에서 2조 3000억원으로 더 크게 증가한 결과다.
김성훈 한국금융신문 기자 voicer@fntimes.com
데일리 금융경제뉴스 Copyright ⓒ 한국금융신문 & FNTIMES.com
저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~




