

 이미지 확대보기
증권업계는 ECM(주식자본시장)의 주관역량 핵심으로 상장이나 발행까지 딜을 끝까지 완주하는 완결성을 강조하고 있다.
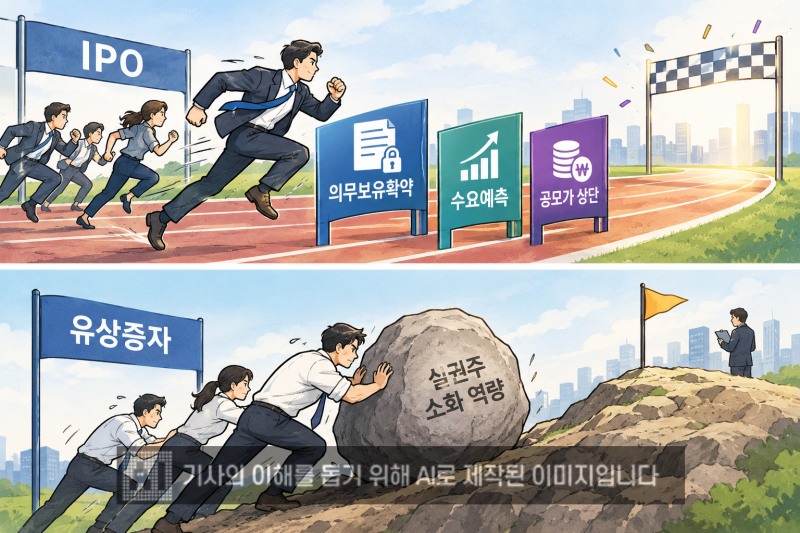
IPO(기업공개) 주관에서는 기관 수요를 얼마나 끌어낼 수 있는 지, 또 의무보유확약, 공모가 산정에서 경쟁력이 판가름난다.
장기 기관 고객 네트워크 중요…'납득 가능' 공모가 밸류에이션 必
19일 한국금융신문이 자체 구축한 AI(인공지능) 데이터플랫폼 'THE COMPASS'에 따르면, 2026년 3분기까지 최근 5년 간 빅딜 IPO 주관에서 수요예측 가중평균이 가장 높은 증권사는 씨티증권(2023배), 빅딜 의무보유확약 가중평균이 최대인 곳은 신영증권(80%), 공모가 상단 이상 비율이 가장 높은 곳은 모간스탠리인터내셔날 서울지점 등 7개사(100%)로 집계됐다.이는 2021년 9월 22일~2026년 9월 22일의 클로징 딜 기준으로, 1000억원 이상을 빅딜로 산정했다. 대표·공동주관사 간 균등 크레딧 기준이다.
관련기사
다만, 합산 결과에서 주관 크레딧이 작은 회사가 상위권에 오를 수 있다는 점 등이 한계로 나타났다.
실제로 총액인수 확인된 누적 빅딜 주관 크레딧(대표·공동주관사 간 균등 크레딧) 톱3인 KB증권(3조1168억 원), 대신증권(2조4697억 원), 신한투자증권(2조4131억 원)의 IPO 성과 지표 역시 양호했다. 수요예측 가중평균은 1300~1800배, 빅딜 의무보유확약 가중평균은 52~55%, 공모가 상단 이상 비율은 72~80%였다.
기관투자자가 배정받은 공모주를 일정 기간 팔지 않겠다고 약속한 비중이 의무보유확약이다. IPO의 경우 의무보유확약 기관 우선배정 제도가 시행되면서 장기 보유 성향의 기관 고객 네트워크가 더욱 중요해졌다. 시장이 납득할 수 있는 공모가를 제시하는 밸류에이션 역량은 주관사의 핵심 경쟁력이다.
한국금융신문 ‘THE COMPASS’가 5년 간 유효표본 기준 IPO 의무보유확약과 흥행의 상관관계를 살펴보니, 의무보유확약률이 높을수록 기관 수요예측 경쟁률과 공모가 상단 이상 결정률도 높아지는 양(+)의 상관관계 패턴이 뚜렷했다. 특히 빅딜에서 로그 경쟁률 상관계수가 0.76, 공모가 상단 이상 결정률 상관계수가 0.68로 높았다.
다만, 의무보유확약은 수요예측 당시 확약 비중 기준으로, 기관 수요의 질적 측면, 가격 결정에 대한 동행 지표로 해석하는 게 적정한 것으로 풀이된다.
유상증자 주관, 자본력·판매력·구조설계 관건
유상증자 주관 역량의 핵심 동력은 대규모 자금조달을 완주할 자본력, 실권주를 소화할 판매력, 발행 후 주가 부담을 줄이는 구조 설계 등이 꼽힌다.구주주 청약률은 기존 주주 수요를 얼마나 확보했는 지, 실권주 일반공모 소화율은 실권 발생 후 외부 투자자 수요를 얼마나 확보했는 지에 해당된다. 이후 주관사가 자체적으로 떠안은 최종 물량은 얼마나 되는 지 살펴야 한다.
유상증자 실권주 소화 역량이 중요하다.
한국금융신문 ‘THE COMPASS’에 따르면, 최근 5년 간 빅딜 수임 크레딧 톱3 중 실권공모 대비 인수율은 NH투자증권이 95.7%, KB증권이 90.8%로 높게 나타났다.
한국투자증권의 경우 시장 소화율이 65.1%로 높았다.
한편, 구주주 청약률이 높을 경우, 실권주 소화 능력을 평가할 기회 자체가 제약될 수 있다는 점도 고려해야 한다.
실권공모 물량이 적은 딜과 큰 딜의 인수율을 단순 비교하면, 주관사 역량을 과대평가하거나 과소평가할 가능성이 있다는 점도 한계점이다.
통상 실권공모 대비 인수율은 자체 자금 최종 보유 여부가, 시장소화율은 주관사 영업력만으로 수요 기반이 됐는 지 여부도 중요하다.
"발행사·투자자 간 눈높이 격차…정교한 조정 필요"
증권업계는 IB 하우스의 ECM 주관 역량이 투자자의 수요를 실제 청약과 납입으로 연결해서 기업의 자금조달을 완결할 수 있는 실행력이라고 강조하고 있다.증권업계 A 관계자는 "IPO는 기관 수요예측 과정에서 적정 가격과 안정적인 수요를 확보하는 역량, 유상증자는 주주 청약 이후 발생할 수 있는 잔여 물량까지 원활하게 인수 및 소화하는 역량이 중요하다"고 말했다.
A 관계자는 "결국 단순히 딜을 수임하는 것보다 시장 상황에 맞는 가격을 제시하고, 인수 리스크를 관리하면서 최종 물량까지 안정적으로 소화하는 능력이 경쟁력을 가르는 요소다"고 강조했다.
증권업계 B 관계자는 "단순 주관 수임을 넘어 발행사와 투자자 간 눈높이 격차를 정교하게 조정하고, 변동성 속에서도 물량을 끝까지 집행·소화해내는 리스크 커미트먼트 및 인수 역량이 핵심이다"고 말했다.
B 관계자는 "IPO는 정교한 밸류에이션, 질 높은 기관 네트워크 기반의 수요예측 통제력이 승패를 가르며, 유상증자는 실권주 발생 시 잔액을 자체 흡수해 시장 오버행 충격을 완화하고 안정적으로 유통시키는 자본 체력이 경쟁력이다"고 설명했다.
정선은 한국금융신문 기자 bravebambi@fntimes.com
데일리 금융경제뉴스 Copyright ⓒ 한국금융신문 & FNTIMES.com
저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~