

 이미지 확대보기
SK온이 모회사의 재무 여력을 활용해 배터리 사업의 기반을 유지하려 한다면, 롯데케미칼은 공급과잉이 이어지는 범용제품 생산 기반을 조정해 수익구조를 바꾸려는 전략이다. 두 회사 모두 재무 부담을 안고 있지만, SK온은 주력 사업을 지탱하는 데, 롯데케미칼은 사업 포트폴리오를 바꾸는 데 무게를 두고 있다.
SK온, 자회사 외부채무 직접 관리
지난달 29일 SK이노베이션 공시에 따르면 SK온은 SKBA가 발행한 총 15억달러 규모 해외사채의 원리금 지급채무를 인수하기로 했다. 대상은 2027년 1월 만기인 5억달러와 2029년 1월 만기인 10억달러 사채다. 사채권자집회 동의를 거쳐 거래가 완료되면 SKBA가 외부 채권자에게 부담하던 사채는 SK온에 대한 차입금으로 전환된다.다만 채무 인수만으로 그룹 전체의 외부채무가 줄어드는 것은 아니다. 외부 채권자에 대한 상환 의무는 유지되며, 연결재무제표에서는 SK온의 대여금과 SKBA의 차입금이 상계된다. 그룹 차원의 부채 감축보다는 자회사의 만기 부담을 내부에서 관리하고 자금 운용의 여지를 확보하는 데 의미가 있다.
대신 SK온 별도 기준의 재무 부담은 커진다. SKBA에 대한 금전대여 잔액은 기존 2조2984억원에서 4조3264억원으로 늘어날 전망이다. 자기자본 대비 비중도 약 30%에 이른다. 여기에 에너지저장장치(ESS) 공급계약 이행보증 4400만달러와 미국 에너지부의 첨단기술차량제조(ATVM) 대출 관련 추가 출자의무 10억100만달러까지 고려하면 SK온 본체가 부담하는 재무적 노출은 더 커진다.
관련기사
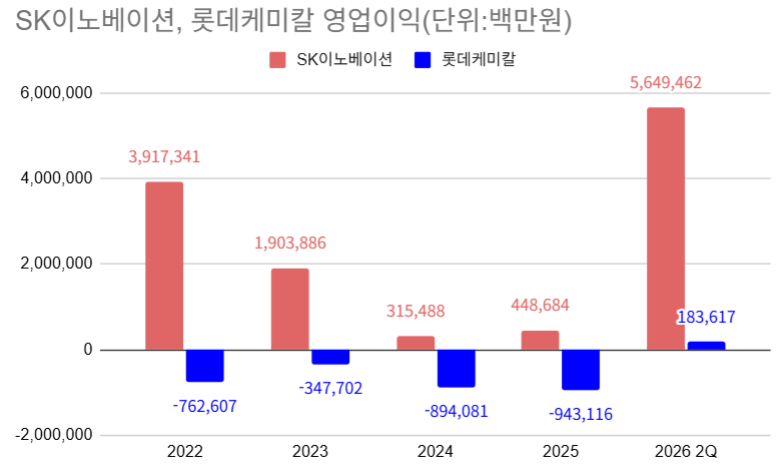
SK온의 자회사 지원을 뒷받침하는 것은 모회사 SK이노베이션의 현금창출력과 재무구조 개선이다. SK이노베이션은 2026년 1분기 연결 영업이익 2조1622억원을 기록했다. 이 가운데 석유 부문 영업이익이 1조9459억원으로 대부분을 차지했다. 2025년 6월 말 35조원 수준이던 연결 순차입금도 2026년 3월 말 26조8000억원으로 감소했다. 석유 사업에서 창출한 이익과 차입금 축소가 배터리 사업을 지원할 수 있는 재무적 기반이 된 셈이다.
반면 SK온의 수익성은 아직 회복되지 않았다. SK온은 2023년 5818억원, 2024년 1조1270억원, 2025년 9313억원의 영업손실을 기록했다. 2026년 1분기에도 3492억원의 적자가 이어졌다. 실적 개선이 지연되는 상황에서 자회사 채무까지 직접 관리하게 된 만큼 재무 부담은 커질 수밖에 없다. 그럼에도 모회사 차원에서 만기 부담을 관리하기로 한 것은 배터리 사업의 기반을 유지하는 데 우선순위를 둔 결정으로 풀이된다.
롯데케미칼, 대산·여수 구조조정…범용제품 의존도 낮춘다
롯데케미칼은 수익성 회복이 어려워진 범용 석유화학 사업의 생산 기반을 조정하고 있다. 대산 공장의 NCC 사업부문을 물적분할해 관련 자산과 차입금을 신설법인으로 이관하고, 이후 HD현대케미칼과의 통합을 추진하는 것이 대표적이다. 범용 석유화학 사업은 분리·통합해 경쟁력을 높이고, 롯데케미칼 본체는 고부가가치 소재 중심으로 사업구조를 바꾸겠다는 구상이다.여수 석유화학단지에서도 생산설비를 줄이고 사업을 통합하는 구조조정이 진행된다. 롯데케미칼은 한화솔루션, DL케미칼과 함께 에틸렌 생산능력을 기존 최대 352만t에서 213만t으로 약 40% 줄이는 계획에 참여한다. 여천NCC 설비를 조정하고 3사가 신설법인을 통해 일부 생산설비와 다운스트림 사업을 통합하는 것이 핵심이다. 공급과잉에 대응해 생산능력을 조정하고 중복 사업을 정리함으로써 수익성을 개선하려는 조치다.
대산과 여수의 구조조정은 롯데케미칼이 제시한 중장기 사업전략의 일부다. 회사는 지난 4월 기업설명회에서 현재 62% 수준인 범용제품 비중을 2030년까지 40% 미만으로 낮추겠다고 밝혔다. 에틸렌·프로필렌 등 기초화학 제품에 대한 의존도를 줄이는 대신 첨단소재와 전지소재, 정밀화학, 수소 등으로 사업 영역을 넓혀 수익원을 다변화하겠다는 계획이다. 생산설비 조정과 사업 통합을 통해 범용제품 중심의 사업구조를 바꾸고 고부가가치 사업의 비중을 높이려는 것이다.
사업 재편을 서두르는 배경에는 누적된 실적 부진과 재무 부담이 있다. 롯데케미칼은 연결 기준 2024년 9145억원, 2025년 9431억원의 영업손실을 기록했다. 글로벌 석유화학 공급과잉이 이어지면서 2년 연속 9000억원대 적자를 냈다. 2026년 1분기에는 영업이익 735억원으로 흑자 전환했지만, 누적된 손실과 차입 부담을 해소하기에는 아직 갈 길이 멀다.
2026년 3월 말 기준 롯데케미칼의 연결 총차입금은 10조3317억원이다. 별도 기준 총차입금도 4조8859억원에 이르며, 연결 기준 차입금의존도는 32.4%를 기록했다. 유동성 관리 차원에서 회사는 올해 7월 단기사채 발행한도를 기존 5000억원에서 1조원으로 늘렸다.
재무 부담이 커지면서 신용도 하락도 재무구조 개선의 필요성을 키우고 있다. 한국신용평가 기준 롯데케미칼의 신용등급은 2021~2022년 AA+·안정적에서 2026년 6월 AA-·부정적으로 하향 조정됐다. 대규모 적자가 장기화하고 업황 회복도 불투명해지면서 차입 부담을 줄이고 재무구조를 개선하는 일이 주요 과제로 떠올랐다. 대산·여수 구조조정 역시 범용제품 생산 기반을 조정해 수익성을 높이고, 중장기적으로 재무 부담을 감당할 수 있는 사업구조를 만드는 과정으로 풀이된다.
곽호룡 한국금융신문 기자 horr@fntimes.com
데일리 금융경제뉴스 Copyright ⓒ 한국금융신문 & FNTIMES.com
저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~