



 이미지 확대보기
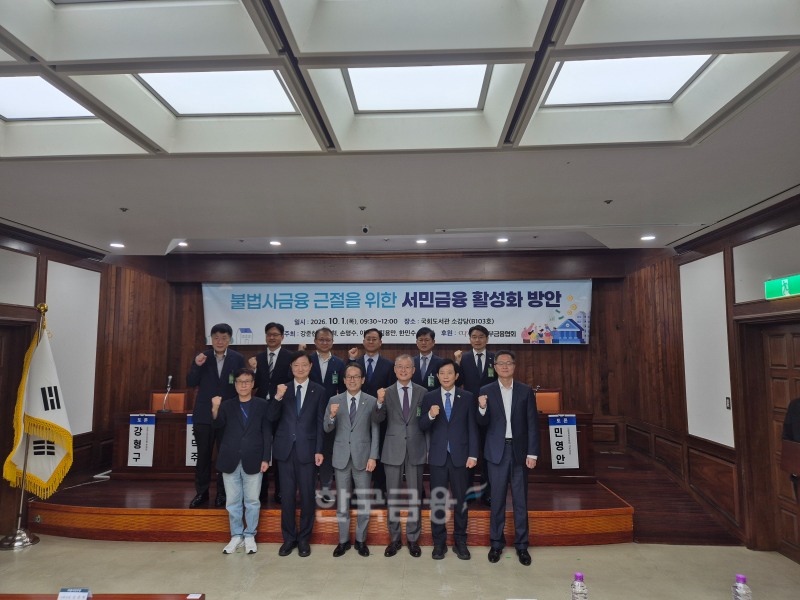
1일 국회도서관 소강당에서 열린 ‘불법사금융 근절을 위한 서민금융 활성화 방안’ 세미나에서는 금융취약계층의 불법사금융 이동을 막으려면 등록대부업이 살아나야 한다는 의견이 개진됐다.
대부업은 저신용자가 제도권에서 돈을 빌릴 수 있는 사실상 마지막 창구인 만큼 이곳의 자금 공급이 막히면 수요가 불법사금융으로 넘어간다는 취지다.
신용점수 인플레에 저신용 대출 위축…대부업 원가 최고금리 웃돌아
김 교수는 저신용자가 은행권에서 밀려나는 출발점으로 신용점수 인플레이션을 꼽았다.은행권에서 밀려난 저신용자는 대부업이 받아줘야 하지만, 등급 인플레이션으로 저신용 구간의 부실채권 비율이 높아지면서 6등급 이하 차주는 대부업에서도 이미 신규 대출이 제한되고 있다는 분석이다.
관련기사
김상봉 교수는 “고신용자 구간에서 신용 인플레이션이 계속 발생하니 은행 입장에서도 차주를 구분하기가 점점 힘들어지고 있다”며 “지금은 950점도 잘 갚을 사람인지 아닌지 구분이 잘 안 된다”고 말했다.
코로나 19 이후 줄어든 저신용자 대상 신용대출 공급도 대부업 활성화가 필요한 이유 중 하나로 꼽힌다.
2021년부터 2024년까지 저신용자 대상 신규 신용대출 공급액 증감률은 은행이 약 1.5%p, 상호금융이 2%p, 저축은행이 3.5%p 떨어졌고 대부업체만 유일하게 2.7%p 늘었다. 정책서민금융 공급액도 2024년 9조3000억원에서 2025년 10조원을 넘어섰지만, 김 교수는 이를 매우 불충분한 수준으로 평가했다.
다만 이 같은 필요성에도 대부업의 영업환경이 악화되고 있다고 설파했다.
대부업 이용자는 이전 신용등급 기준 7~10등급에 몰려 있는데, 법정최고금리는 연 20%로 묶인 반면 상위 대부업체의 원가율은 이를 웃돌기 때문이다.
김 교수는 “상위 16개 대부업자를 조사해 보면 대손비용, 자금조달비용 등을 따진 원가율이 보통 23% 정도”라며 “판관비 등과 같은 부분을 굉장히 적게 잡아도 23% 이상이니 손실을 보면서 자금을 공급하고 있는 것으로 보인다”고 말했다.
김 교수는 저신용자 자금 공급 역할을 할 수 있도록 등록 대부업을 활성화해야 한다고 제언했다. 등록대부업 활성화 방안으로 이미지 개선, 자금조달 통로 확대, 제도 개선을 제시했다.
그는 "불법사금융업자와 같이 사용하는 ‘대부’라는 명칭을 바꿔 이미지를 개선해야 한다"라며 "서민금융 우수 매입 추심사 지정·인센티브를 통해 우수 추심업제도 도입도 필요하다"라고 말했다.
최고금리 인하로 대부업체들이 신용대출을 하지 않고 있는 상황에서 신용대출을 할 수 있도록 자금 조달 제도를 완화해야 한다고 말했다. 김상봉 교수는 대부업도 자산 유동화를 할 수 있도록 하고 은행 차입도 업계 전반 가능하도록 해야 한다고 지적했다.
김상봉 교수는 "자금조달에서는 대형 대부업체의 자산유동화와 우수 대부업자에게만 허용하고 있는 은행 차입을 확대해야 한다"라며 "상환수수료, 매입추심 관련 규제 등을 손보고 시장 점유율이 높은 네이버, 카카오, 토스 등의 대형 플랫폼 연계를 통해 활성화해야 한다"라고 말했다.
법정 최고금리 제고도 필요하다고 말했다.
김상봉 교수는 “가장 큰 문제는 법정최고금리를 모든 금융회사에 동일하게 적용한다는 점”이라며 “법정최고금리를 연동형으로 바꾸거나 업종별로 정하는 등 이를 공시하는 방식이 필요하다”고 말했다.
명칭·보증·이자 체계 손질 제언 잇따라…금융당국 정책 지원 약속
 이미지 확대보기
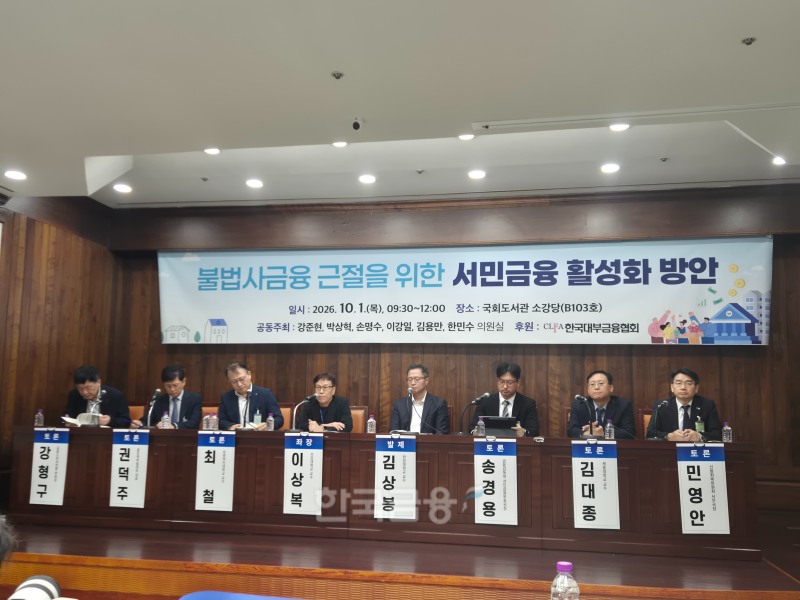
송경용 금융감독원 서민금융보호국장은 “최고금리 20%를 유지하며 수익률을 맞추려면 중고신용층 대출에 주력할 요인이 높다”며 “저신용층의 불법사금융 이동 가능성이 상당히 고조되고 있다”고 말했다.
우량 대부업자에게 별도 명칭을 부여해야 한다는 주장도 나왔다. 대부업이라는 용어에서 불법사금융이 연상된다는 응답이 93%에 달할 만큼 부정적 인식이 굳어졌기 때문이다.
최철 숙명여자대학교 교수는 “대부라는 용어 자체가 오염돼 있다”며 “우량 사업자에게 걸맞은 명칭을 부여하면 영업행위 규칙을 스스로 준수하려 노력할 것”이라고 말했다.
법정최고금리를 시장 상황에 맞춰 탄력적으로 조정해야 한다는 주장도 나왔다. 일률적인 금리 제한 탓에 조달금리가 높은 금융회사들이 저신용자 대출을 줄이고 있기 때문이다.
김대종 세종대학교 교수는 “인위적으로 금리를 낮추면 대출 공급이 줄고 오히려 풍선효과를 가져온다”며 “조달금리, 물가, 연체율 등을 종합적으로 고려해 탄력적으로 조정해야 한다”고 말했다.
 이미지 확대보기
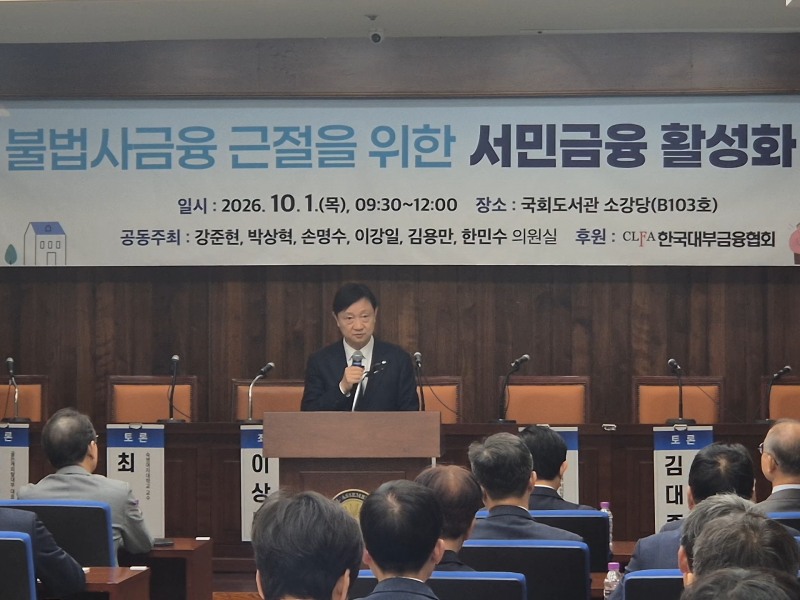
 이찬진기사 모아보기 금융감독원장은 축사를 통해 대부업권의 신용공급 기능 활성화에 대한 필요성을 제기하기도 했다.
이 감독원장은 “그간 대부업권이 담보대출 중심으로 영업구조를 전환하며 서민층 급전창구로서의 역할이 약화돼 많은 이들이 불법사금융에 내몰렸다”며 “금융당국도 업계와 소통하며 대부업권의 지속 가능성을 제고하고, 신용공급 환경을 개선할 수 있는 방안을 적극 모색하겠다”고 말했다.
또한 대부업권이 서민·취약계층과 접점이 큰 만큼 대부업에서 거절당한 신청인에게 불법사금융예방대출과 복지서비스 신청 등 사회적 책임 이행도 당부했다. 이에 더해 ‘개인채무자 보호법’ 준수와 취약차주에 대한 매각·추심 등 영업 관행 개선도 언급했다.
감독 당국의 무관용 원칙과 대부업권의 활성화·정책 지원 등에 대해서도 재확인했다.
이 감독원장은 “우수 대부업자에 대한 자금공급 기능을 위해 일본식 보증사업 모델과 같은 정책 지원을 아끼지 않을 것”이라며 “저신용층 신용공급 확대를 위한 새로운 제안에 대해서 규제 샌드박스 등을 통해 테스트할 것”이라고 말했다.
정성웅 대부금융협회장은 “등록 대부금융회사에서 법정 최고금리 위반 사례가 있다면 협회가 직접 피해를 확인하고 초과 수취된 이자에 대해서 끝까지 책임지고 지원할 것”이라며 “제도권 금융으로서의 책무를 다하고 자정 노력을 멈추지 않겠다”고 강조했다.
옥준석 한국금융신문 기자 okmoney@fntimes.com
데일리 금융경제뉴스 Copyright ⓒ 한국금융신문 & FNTIMES.com
저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~