



 이미지 확대보기
이광희 행장 취임 이후 강조해온 ‘고객·영업 현장 중심’ 전략이 수신과 자산관리 양쪽에서 구체화되는 모습이다. 특히 순이자마진(NIM) 하락으로 이자이익 확대가 쉽지 않은 상황에서 고객 접점을 늘리고 자산관리 등 비이자 부문으로 수익원을 다변화하려는 행보로 풀이된다.
4% Hi통장으로 신규·거래공백 고객까지 확보
 이미지 확대보기
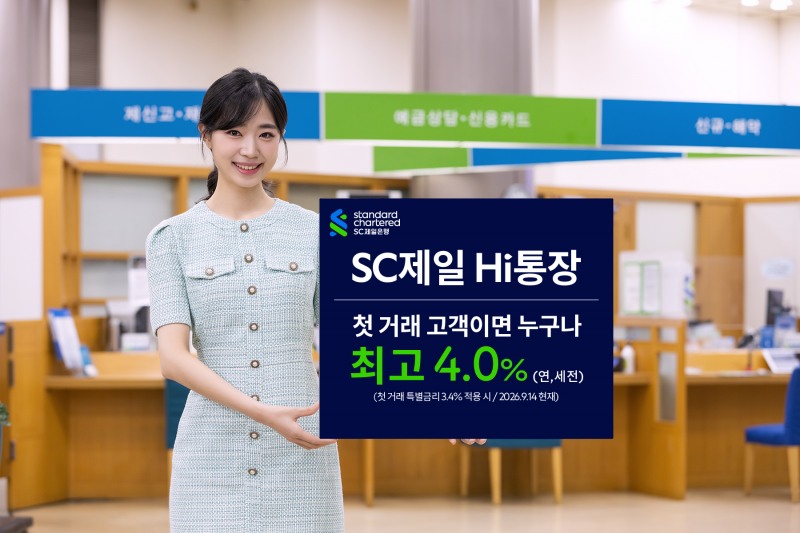
SC제일은행은 14일부터 오는 12월 31일까지 ‘SC제일 Hi(하이)통장’에 가입하는 첫 거래 고객에게 연 3.4%포인트의 특별금리를 제공한다. 기본금리와 각종 우대금리를 모두 적용하면 최고 연 4.0%의 금리를 받을 수 있다. 특별금리는 잔액 규모와 관계없이 적용되며 혜택은 내년 1월 31일까지 이어진다.
눈에 띄는 부분은 고객 범위다. 첫 거래 고객에는 신규 고객뿐 아니라 최근 1년간 SC제일은행에서 원화·외화 입출금 계좌와 예·적금 계좌를 보유하지 않았던 기존 고객도 포함됐다. 사실상 신규 고객 유치와 함께 거래가 끊긴 고객을 다시 불러들이는 ‘리액티베이션’ 전략을 동시에 펼치는 셈이다.
단기 이벤트 이후 고객 잔액을 묶어두는 구조도 마련돼 있다. Hi통장의 일반적인 첫 거래 고객 우대금리는 신규일로부터 1년간 적용되며, 이후 SC제일은행에 보유한 전체 원화입출금예금의 연평균 잔액이 1억원 이상이면 적용 기간을 1년씩 연장할 수 있다. 단순히 높은 금리로 계좌를 개설하도록 하는 데 그치지 않고 장기 거래 고객으로 전환하려는 장치로 볼 수 있다.
상반기 수신 57조원 돌파…예대율도 86%대로
 이미지 확대보기
관련기사
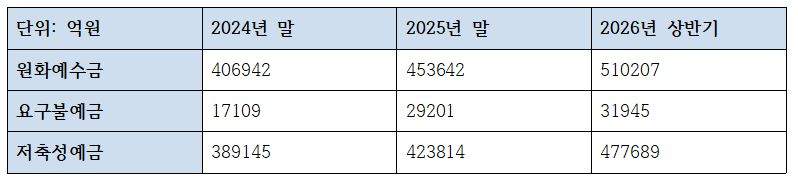
요구불예금은 2조9201억원에서 3조1945억원으로 9.4%, 저축성예금은 42조3814억원에서 47조7689억원으로 12.7% 증가했다. 수신 증가 속도가 대출보다 빨라지면서 원화예대율도 지난해 말 90.11%에서 올해 6월 말 86.48%로 낮아졌다. 기업금융을 중심으로 여신 자산을 늘리는 동시에 추가 영업을 위한 조달 여력도 확보한 셈이다.
이 같은 움직임은 이 행장이 취임 당시부터 제시한 소매금융 전략과도 맞닿아 있다. 이 행장은 지난해 1월 취임하면서 ‘고객과 영업 현장 최우선’을 경영 방향으로 제시하고, SC그룹의 글로벌 전략에 맞춰 자산가(Affluent) 고객을 중심으로 자산관리 솔루션과 자문 서비스를 강화하겠다고 밝힌 바 있다.
수신으로 넓히고 PB로 깊게…고객가치 높이기
최근에는 확보한 고객을 고액자산가 영업으로 연결하기 위한 채널도 넓히고 있다. 지난해 11월 압구정에 국내 첫 프라이빗뱅킹센터를 연 데 이어 지난 7월에는 자산 10억원 이상 고객을 대상으로 도곡 프라이빗뱅킹센터를 추가 출범했다. SC그룹의 글로벌 투자전략과 상속·증여, 가업승계 등 자산관리 서비스를 결합한 것이 특징이다.외부 고객 기반을 활용한 유입 전략도 병행하고 있다. 지난달부터는 롯데백화점과 손잡고 에비뉴엘 우수고객에게 SC제일은행의 PB 자산관리와 예금 우대, 금융세미나 등을 제공하고 있다. 반대로 SC제일은행 PB 고객에게는 백화점 라운지와 발렛파킹 등 혜택을 제공한다. 금융상품만으로 경쟁하기보다 라이프스타일까지 고객 접점을 넓혀 고액자산가를 확보하려는 전략이다.
성과는 비이자이익에서도 나타나고 있다. SC제일은행의 올해 상반기 비이자이익은 3656억원으로 전년 동기보다 78% 늘었다. 은행 측은 고액자산가 고객 증가와 주식시장 활황에 따른 자산관리 부문의 실적 호조 등을 주요 배경으로 꼽았다. 반면 NIM은 1.24%로 1년 전보다 0.24%포인트 떨어지면서 이자이익은 6090억원으로 전년 동기와 비슷한 수준에 머물렀다.
SC제일은행의 수신 확대는 자금 조달 자체보다 고객 기반을 다시 넓히는 출발점이라는 의의를 지닌다. 고금리 입출금 상품으로 신규·거래공백 고객을 끌어들이고, 거래 잔액을 확대하면서 우량 고객을 다른 서비스까지 연결하는 구조다.
장호성 한국금융신문 기자 hs6776@fntimes.com
데일리 금융경제뉴스 Copyright ⓒ 한국금융신문 & FNTIMES.com
저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~