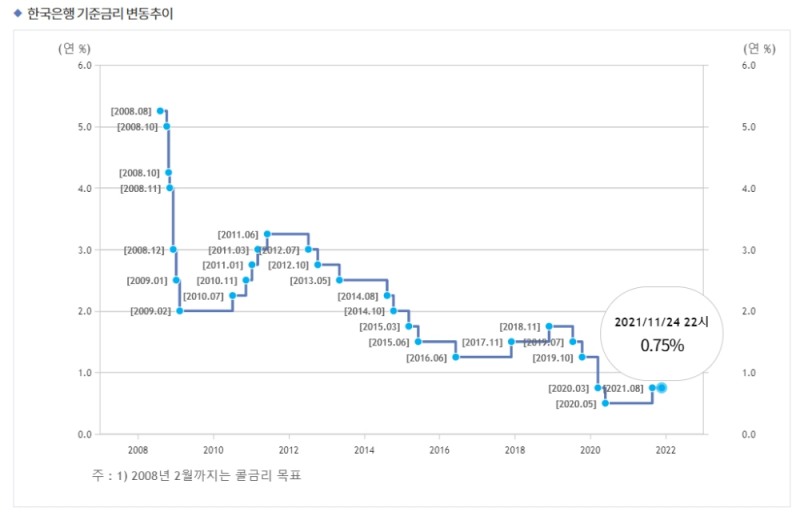
이미지 확대보기25일 한국은행은 11월 통화정책방향 결정 회의에서 기준금리를 연 0.75%에서 1.0%로 25bp(1bp=0.01%p) 인상한다고 발표했다.
통상적으로 금리인상은 보험사에 호재로 인식된다. 고객에게 받은 보험료를 장기간 안정적으로 운용하기 위해 채권을 장기간 보유, 금리인상이 유리한 경우가 많다. 채권 금리가 올라가면 이차역마진 부담도 줄어든다. 과거생보사들이 팔았던 7~8%대 고금리 상품은 금리가 인상되면 자산운용수익률이 높아지면서 역마진 폭이 좁아지기 때문이다.
다만 장기적으로 운용되므로 금리 인상이 바로 보험료 인하로 이어지기는 어렵다는 지적이다.
보험업계 관계자는 "보험사 예정이율은 장기적인 관점에서결정돼 은행금리처럼 바로 반영이 어렵다"라며 "보험료는 보험사가 영업 활성화를 위해 내릴 경우 움직이는 경우가 많고 예정이율 인상이 보험료 인하로 바로 이어지지는 않는다"고 말했다.
자산운용에는 호재지만 RBC비율 등 재무건전성에는 부정적으로 작용할것으로 보인다. 금리가 인상하면 채권평가이익이 하락하면서 RBC비율이 내려가게 된다. IFRS17 도입에 대비해 신종자본증권 발행 등 자본확충이 필요한 상황에서 금리가 올라간 점도 보험사에는 부담이다.
보험업계 관계자는 "금리 인상 전반은 보험업계에 호재이긴 하지만 RBC비율이 하락해 재무건전성에는 좋지 않을 수 있다"라며 "IFRS17으로 채권 발행이 지속되고 있는 상황에서는 금리 부담도 커져 긍정적으로만 작용하지는 않는다"고 말했다.
전하경 기자 ceciplus7@fntimes.com
데일리 금융경제뉴스 Copyright ⓒ 한국금융신문 & FNTIMES.com
저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~


![성대규 동양생명 대표, 지급여력 부담에 채권 운용·상품 이율 관리 [보험사 금리상승 여파]](https://cfnimage.commutil.kr/phpwas/restmb_setimgmake.php?pp=006&w=110&h=79&m=5&simg=20261105160529069600ed56b8e1f812116082156.jpg&nmt=18)
![[DQN] 주식시장 약세에 삼성생명 적립금 규모 1위 재탈환…DC형 비보장 수익률 반토막 [2026년 3분기 퇴직연금 랭킹]](https://cfnimage.commutil.kr/phpwas/restmb_setimgmake.php?pp=006&w=110&h=79&m=5&simg=202611071651390576708a55064dd11251906169.jpg&nmt=18)
![이문화 삼성화재 대표, AI 에이전트 앞세워 디지털 혁신 가속 [보험사 AI 전략]](https://cfnimage.commutil.kr/phpwas/restmb_setimgmake.php?pp=006&w=110&h=79&m=5&simg=202611031652070386609efc5ce4ae2207211534.jpg&nmt=18)
![남궁원 하나생명 대표, 법인세 부담에 적자 전환…보장성보험 강화로 수익 제고 총력 [금융사 2026 3분기 실적]](https://cfnimage.commutil.kr/phpwas/restmb_setimgmake.php?pp=006&w=110&h=79&m=5&simg=20260724165530073270ed56b8e1f8112149242148.jpg&nmt=18)
![정문철 KB라이프 대표, 'KB골든라이프'로 금융·돌봄 연결 [보험사 시니어 전략]](https://cfnimage.commutil.kr/phpwas/restmb_setimgmake.php?pp=006&w=110&h=79&m=5&simg=20261022171332056780ed56b8e1f8219248180215.jpg&nmt=18)