



 이미지 확대보기
지난 10일, 그간 이해당사자들의 대립과 개인정보 보완방안 등을 놓고 '데이터 3법(개인정보보호법·정보통신망법·신용정보법 개정안)'이 마침내 국회 본회의를 통과했다.
이보다 앞선 지난해 12월에는 보험사들이 가입자의 건강관리를 위한 혈당측정기나 구강세균 측정기 등의 건강관리기기 직접 제공하는 것이 허용되는 동시에, 헬스케어 회사를 자회사로 편입할 수 있게 하는 내용의 ‘건강증진형 보험상품 개발‧판매 가이드라인’이 금융당국을 통해 발표됐다.
더 나아가 웨어러블 기기를 활용해 생성된 빅데이터를 기반으로 한 '보험 마이데이터' 산업도 주목의 대상이다. 업계는 이를 통해 보험에 가입한 개개인이 자신에게 딱 맞는 '맞춤형 보장'을 제공받을 수 있을 것으로 기대하고 있다.
보험사 영업팀장 E씨는 “(건강증진형 상품은) 고객은 스스로 건강을 관리할 수 있어 이득이고, 보험사들은 발병 위험률을 낮춰 리스크를 줄일 수 있어 이득이므로 ‘윈-윈’ 상품의 표본이라고 할 수 있다”며, “가이드라인만 적절하게 마련된다면 이런 상품들이 당연히 고객에게 어필하기 쉬울 것”이라고 설명했다.
관련기사
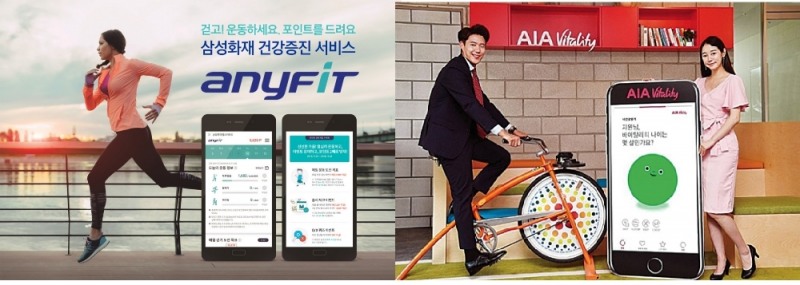
이미 AIA생명이나 삼성화재 등 일부 보험사들은 일정 걸음 수를 걸으면 보험료가 할인되는 방식의 보험상품을 판매하고 있다. 이 같은 상품들은 주로 스마트폰의 전용 어플리케이션과의 연동을 통해 걸음수를 측정하는 방식을 채택해왔다. 이에 중국이나 유럽이 별도의 웨어러블 기기를 활용한 헬스케어 혜택을 제공하는 것과는 달리 ‘초보적인 수준’에 지나지 않는다는 자성의 목소리가 업계 내부에서 나오고 있었다.
그러나 당국의 규제완화에 따라 당뇨 측정키트나 손목밴드 등 웨어러블 기기를 고객에게 제공할 수 있게 되면 우리나라 역시 보험 선진국과 마찬가지로 고도화된 건강증진 서비스를 제공할 수 있을 것으로 기대받고 있다.
장호성 기자 hs6776@fntimes.com
데일리 금융경제뉴스 Copyright ⓒ 한국금융신문 & FNTIMES.com
저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~