



 이미지 확대보기
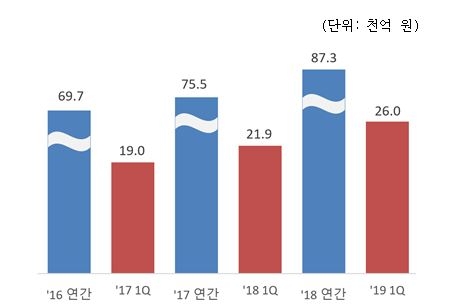
보험연구원 이태열 선임연구위원은 ‘총의료비 관리 차원에서 본 실손보험금 증가 현상’ 리포트를 통해 “최근 실손의료보험의 손해액이 급증하고 있어 보험회사의 재정 건전성뿐만 아니라 국민 의료비 관리 측면에서 비급여 의료비를 통제하기 위한 공·사협력이 필요하다”고 밝혔다.
건강보험이 기존에 보장하지 않던 분야를 보장하게 되면 민영보험인 실손보험이 보장하던 비급여 항목 범위가 줄면서 보험사 측 손해율이나 비용이 줄어들 수 있다는 관측이 있었다. 그러나 막상 뚜껑을 열어보니 민영 보험사들이 판매하던 기존 구 실손보험은 물론, 2017년 4월 이후 출시된 신 실손보험(도수치료, 비급여 주사제, 비급여 MRI를 특약으로 뺀 실손보험)의 손해율 역시 꾸준히 상승하며 보험사들에게 부담을 주고 있는 실정이다.
이태열 선임연구위원은 “실손의료보험의 총 보유계약 건수가 사실상 정체 상태여서 이 같은 손해액 급증은 의료비 증가로 보험금이 늘어난 게 주 원인”이라고 분석했다.
이 선임연구위원은 최근 건강보장 강화 정책에서 의료비 통제가 제대로 이뤄지지 않는 점도 지적했다. 그는 "공적 보장 확대 정책의 특징은 예비급여 등을 도입해 총의료비의 증가를 통제하는 동시에 공적 건강보험 보장을 확대하는 양면접근으로 공적 건강보험 보장률(급여비/총의료비)의 상승효과를 극대화하는 데 있다"며 "보장률을 개선하기 위해서는 총의료비, 특히 비급여 의료비를 통제하는 노력이 필요하다"고 제언했다.
관련기사
정부는 지난 2017년 기준 63% 수준이던 공적 건강보험의 보장률을 오는 2022년까지 30조6000억 원의 재원을 투입해 70%까지 끌어올리겠다는 계획을 발표했다. 한국보건사회연구원은 건강보험 보장성 강화에 따른 실손보험의 보험금 지급 감소액 추정분이 5년간 1조5244억 원일 것이라고 내다봤다.
그러나 일각에서는 반대로 비급여 항목이 줄어들면 남은 비급여 항목에 대한 진료비나 약제비가 오르는 현상이 발생할 수 있다는 우려를 표하기도 했다. 또 아직 시행되지도 않은 정책 때문에 실손보험 인상을 막는 것은 과도한 시장 개입이라는 지적도 나오고 있다.
장호성 기자 hs6776@fntimes.com
데일리 금융경제뉴스 Copyright ⓒ 한국금융신문 & FNTIMES.com
저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~