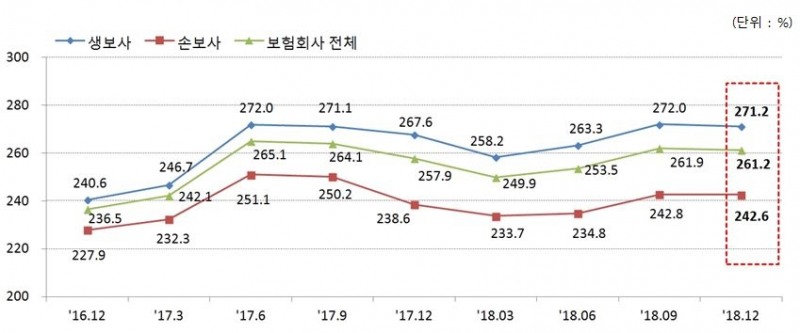
이미지 확대보기가용자본 면에서는 시장금리가 9월말 2.36%에서 12월말 1.95%로 하락하면서, 매도가능증권평가이익이 2.1조 원 늘었다. 아울러 4분기에 0.3조 원의 당기순이익이 시현되면서 총 가용자본이 2조 원 늘었다. 한편 시장금리 하락에 따른 금리위험액이 0.8조 원 증가했고, 변액보증위험액 산정기준이 강화되면서 시장위험액도 0.6조 원 늘어 요구자본이 0.9조 원 증가했다.
개별 회사별로 살펴보면 생명보험업계에서는 DGB생명이 172.8%로 가장 낮은 수치를 기록했으며, DB생명이 177.6%, 흥국생명이 186.0%, NH농협생명이 195.0%로 뒤를 이었다. 대형사 중에서는 한화생명이 전분기 대비 9.3%p 하락한 212.2%로 가장 낮았으며, 삼성생명과 교보생명은 모두 300%를 넘겼다.
손해보험업계에서는 전분기 100% 이하로 떨어져 당국과 업계의 우려를 샀던 MG손해보험이 전분기 대비 17.7%p 개선된 104.2%의 지급여력 비율을 기록해 한숨을 돌렸다. 롯데손해보험은 155.4%로 역시 150%를 근소하게 상회했으며, 역시 전분기 150%대의 비율로 우려를 샀던 흥국화재도 전분기 대비 18.8%p 오른 173.5%를 기록했다.
삼성화재는 전분기 대비 3.8%p 가량 비율이 하락했지만 300% 이상의 비율로 견고한 안정세를 지켰으며, 나머지 대형사인 현대해상은 218.8%, DB손해보험은 216.2%, KB손해보험은 187.1%로 모두 전분기 대비 개선된 비율을 보였다.
관련기사
장호성 기자 hs6776@fntimes.com
데일리 금융경제뉴스 Copyright ⓒ 한국금융신문 & FNTIMES.com
저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~


![[프로필] 리오 응 AIA생명 대표 내정자, 보험업 30년 경력의 재무·계리 전문가](https://cfnimage.commutil.kr/phpwas/restmb_setimgmake.php?pp=006&w=110&h=79&m=5&simg=20260928145207053000ed56b8e1f812116082156.jpg&nmt=18)
![교보라이프플래닛 교보생명에 M&A…온라인 채널 시너지는 [디지털 보험사 현주소]](https://cfnimage.commutil.kr/phpwas/restmb_setimgmake.php?pp=006&w=110&h=79&m=5&simg=202609272131210146208a55064dd1591616723.jpg&nmt=18)
![성원명 보험개발원 부장 “보험, 사후 보상에서 예방·지속 관리로 전환 필요” [2026 KIDI 보험미래포럼]](https://cfnimage.commutil.kr/phpwas/restmb_setimgmake.php?pp=006&w=110&h=79&m=5&simg=20260930153934096320ed56b8e1f81211621194.jpg&nmt=18)
![구본욱 KB손보 대표, 해외수재 확대…英 로이즈 진출 검토 [보험사 글로벌 전략]](https://cfnimage.commutil.kr/phpwas/restmb_setimgmake.php?pp=006&w=110&h=79&m=5&simg=20260923173748095160dd55077bc212411124362.jpg&nmt=18)
![신창재 교보생명 회장, 해외 보험 대신 자산운용…미·일 투자망 구축 [보험사 글로벌 전략]](https://cfnimage.commutil.kr/phpwas/restmb_setimgmake.php?pp=006&w=110&h=79&m=5&simg=20260923174009093660dd55077bc212411124362.jpg&nmt=18)