



 이미지 확대보기
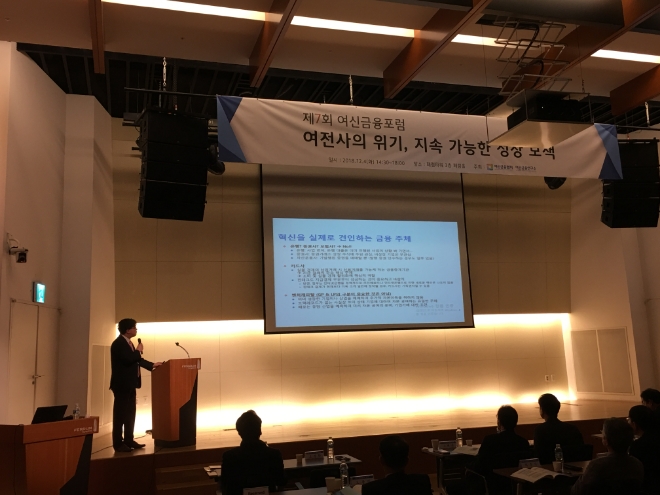
윤종문 여신금융연구소 연구위원은 4일 여신금융협회 주최로 서울 중구 페럼타워에서 열린 제7회 여신금융포럼에서 ‘카드사의 영업환경 악화와 향후 성장 방향’이란 제목의 연구자료를 공개하고 이같이 주장했다.
윤 위원에 따르면 개편 초기에는 부가서비스가 축소된 데 이어 상품에 탑재된 서비스가 줄어들면서 연회비도 인상된다고 가정했다. 이로 인해 수수료 체계 개편 첫해인 내년에는 카드 회원의 혜택에서 1000억원, 2020년 3000억원, 2021년 5000억원 등 총 9000억원의 감소분이 발생할 것으로 전망했다.
다만 윤 연구위원은 이 수치가 카드회원 혜택이 점차 감소하는 것을 보여주기 위해 단순하게 계산된 값으로, 향후 카드사별 대응 전략에 따라 상당폭 변동할 수 있다는 단서를 달았다.
그는 또 가맹점 카드수수료를 3년에 한 번씩 적격비용(원가)에 기반해 재산정하는 현재 적격비용 산정 체계를 근본적으로 검토해야 한다고 주장했다. 우대수수료율을 적용받는 가맹점이 전체의 93%에 달해 적격비용의 유지 당위성에 의문이 제기되고, 정치적 이슈에 따라 카드수수료가 인하되면서 3년이라는 적격비용 재산정 기간이 준수되지 않고 있어서다.
관련기사
이어 윤 위원은 카드사들의 향후 성장 방향으로 비적격 비용에서의 한시적 절감과 카드 플랫폼을 강화해야 한다고 전망했다. 그는 "카드사의 비용절감 노력이 오히려 가맹점 수수료 인하로 작용해 악순환으로 이어질 수 있다"며 "카드사들은 적격비용 산정 대상이 아닌 항목의 비용절감에 대한 공동협약을 맺을 수 있다"고 제언했다. 더불어 "오프라인에서 보안성, 범용성에 문제가 있는 QR코드 방식보다 보안성이 확인된 NFC결제방식의 보급 확산으로 카드 플랫폼 강화가 필요하다"고 조언했다.
유선희 기자 ysh@fntimes.com
데일리 금융경제뉴스 Copyright ⓒ 한국금융신문 & FNTIMES.com
저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~