



 이미지 확대보기
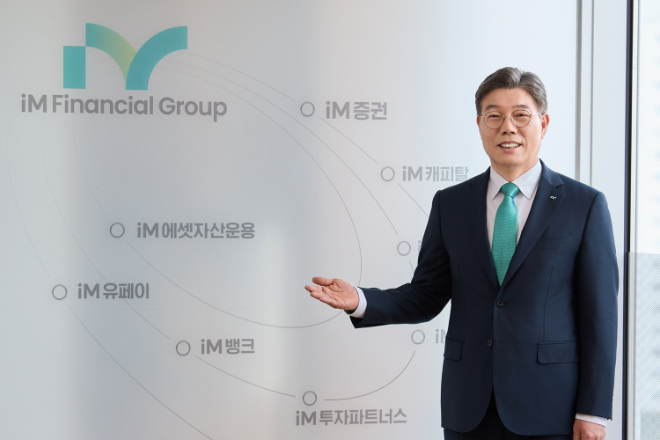
 황병우기사 모아보기 회장이 이끄는 iM금융그룹이 올해 3분기 1500억원대 순이익을 거두며 상반기 주춤했던 실적을 다시 성장 궤도에 올려놓을 것으로 전망된다.
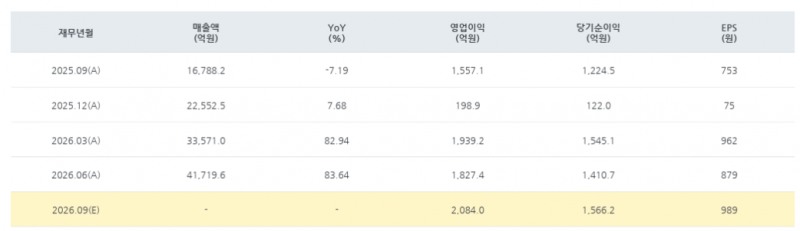
9월말 현재 시장 컨센서스상 iM금융의 올해 3분기 지배주주순이익 전망치는 약 1545억원이다. 지난해 3분기 약 1225억원과 비교하면 26%가량 증가한 수치이며, 올해 2분기 1411억원보다는 9.5% 늘어나는 수준이다.
컨센서스가 현실화하면 상반기까지 이어졌던 누적 순이익 역성장에서도 벗어나게 된다. iM금융은 상반기 2956억원의 순이익을 거둬 전년 동기보다 4.4% 감소했다. 여기에 3분기 예상치를 더하면 올해 3분기 누적 순이익은 약 4501억원이다.
컨콜서 예고한 'NIM 관리'…3분기 이자이익 체력 방어가 관건
 이미지 확대보기
3분기 실적에서 먼저 고려할 부분은 iM뱅크의 순이자마진(NIM)과 이자이익이다.
iM금융은 작년 3분기 3분기 실적 컨퍼런스콜에서 올해 은행 수익성 개선의 밑그림을 제시했다. 당시 경영진은 기준금리 인하 사이클이 막바지로 향하는 가운데 핵심예금 확대와 자산 포트폴리오 조정 등을 통해 2026년 NIM을 방어하겠다는 계획을 밝혔다.
관련기사
그 계획대로 올해 들어 iM금융의 마진은 비교적 안정적으로 유지되고 있다. iM뱅크의 분기 NIM은 1분기와 2분기 모두 1.82%를 기록했다. 상반기 원화대출도 전년 말 대비 4.3% 증가했으며 기업대출이 5.9% 늘어 성장을 주도했다. 상반기에 대출자산을 선제적으로 확보한 만큼 하반기에는 늘어난 자산에서 발생하는 이자수익 효과 기대감이 커진 상태다.
조달 구조도 개선됐다. 6월 말 iM뱅크의 핵심예금은 22조1686억원으로 지난해 말보다 11.3% 늘었고 원화예수금에서 핵심예금이 차지하는 비중도 35.9%에서 38.3%로 높아졌다. 저원가성 예금 확대는 시장금리 변화에도 NIM을 방어할 수 있는 요인이다.
실적이 다소 정체됐던 올해 상반기에도 iM금융의 전체 영업 기반 자체는 성장했다. 이자이익과 비이자이익이 모두 늘었지만 판관비가 전년 동기 대비 13.0% 증가하면서 이를 상당 부분 상쇄했다. 회사는 일회성 인건비와 교육세율 인상 등을 주요 원인으로 설명하며 비용효율화 태스크포스(TF)를 통해 비용 증가를 억제하겠다는 방침을 밝혔다.
2분기 실적 이후 증권가에서도 비용 정상화가 하반기 실적의 주요 변수로 지목됐다. 유안타증권은 2분기 순익이 컨센서스를 밑돈 배경으로 통상임금 관련 비용과 교육세 등 판관비 부담을 꼽으면서 하반기 실적 개선 여부가 중요하다고 평가했다.
CET1 12.3% 눈앞…'성장보다 자본효율' 성적표 주목
 이미지 확대보기
3분기는 이익뿐 아니라 황병우 회장이 그간 강조해 온 자본효율 경영과 밸류업 전략의 성과를 확인하는 분기이기도 하다.
iM금융의 6월 말 보통주자본(CET1)비율은 12.27%로 1분기보다 0.25%p 상승했다. 그룹이 2027년까지 달성하겠다고 제시한 1단계 목표 12.3%와 불과 0.03%p 차이다. 상반기 총자산이 지난해 말보다 9.1% 증가하는 동안 위험가중자산(RWA)은 1.7% 늘어나는 데 그친 만큼, 외형 성장과 자본비율 관리를 동시에 이어가고 있다는 점이 특징이다.
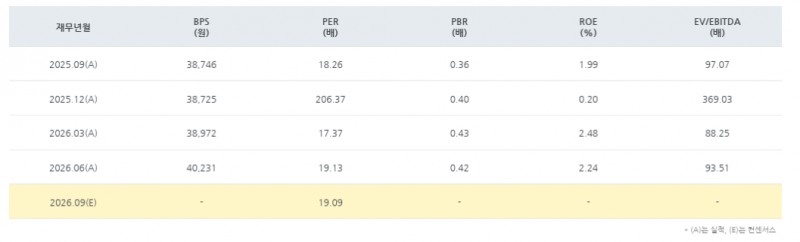
실적 회복은 주당가치 개선으로도 이어질 전망이다. 컨센서스 기준 iM금융의 3분기 주당순이익(EPS)은 989원으로 전분기 879원보다 12.5%, 지난해 3분기 753원보다 31.3% 증가할 것으로 예상된다. 지난해 9월 말 3만8746원이던 주당순자산가치(BPS)도 올해 6월 말 4만231원까지 높아졌고, 연말에는 4만1215원까지 올라설 것으로 전망된다. 단순한 분기 순익 증가를 넘어 자본 축적을 통한 주당가치 상승이 이어지고 있는 셈이다.
주주환원도 확대되고 있다. iM금융은 상반기 실적 발표와 함께 300억원 규모의 추가 자사주 매입·소각을 결정했다. 앞서 올해 2월 발표한 400억원 규모까지 더하면 올해 자사주 매입·소각 규모는 총 700억원이다. CET1비율이 목표 수준에 안착할 경우 향후 주주환원을 확대할 수 있는 자본 여력도 그만큼 커질 수 있다.
다만 시장의 재평가는 아직 진행형이다. 컨센서스 기준 iM금융의 2026년 말 예상 PBR은 0.46배로 지난해 9월 말 0.36배, 지난해 말 0.40배와 비교하면 높아질 전망이지만 여전히 장부가치의 절반에도 미치지 못한다. 실적 정상화와 자본비율 개선, 자사주 소각 확대가 실제 밸류에이션 상승으로 연결될지가 하반기 밸류업 전략의 또 다른 관전 포인트다.
장호성 한국금융신문 기자 hs6776@fntimes.com
데일리 금융경제뉴스 Copyright ⓒ 한국금융신문 & FNTIMES.com
저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~