

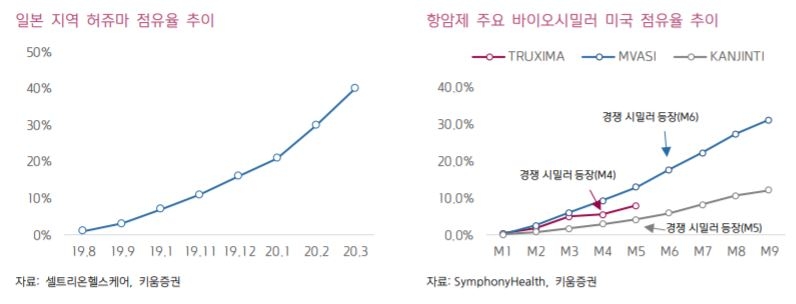
허혜민 키움증권 연구원은 “셀트리온헬스케어는 2개 분기 연속 실적 서프라이즈를 실현하며 실적 개선에 대한 신뢰도가 높아지고 있다”며 “하반기 유럽향 램시마SC 판매 추이 및 트룩시마 미국향 점유율 추이 등으로 매출 증가뿐만 아니라 수익성 개선을 확인할 수 있을 것으로 기대된다”고 내다봤다.
셀트리온헬스케어는 올 1분기 매출액으로 전년 동기 대비 62% 증가한 3569억원, 영업이익으로 496% 늘어난 558억원을 기록했다. 허 연구원은 “기존 판매 제품인 미국향 인플렉트라와 일본향 허쥬마가 크게 성장했고 고마진의 신규 매출(트룩시마 미국, 램시마SC 유럽, 허쥬마 미국)이 약 1100억원 이상 발생했다”고 설명했다.
허 연구원은 “고마진 램시마SC가 올 중순 IBD 적응증을 획득해 하반기 매출 1629억원이 전망되고, 램시마SC는 고마진 제품인 데다 직접 판매이기 때문에 수익성 개선에 상당한 기여를 할 것으로 예상된다”고 분석했다.
이어 “미국향 트룩시마도 판매 파트너사 테바가 계획 대비 초과되는 물량 요구하고 있는 상황으로 하반기로 갈수록 매출액 성장과 수익성 개선이 동시에 이뤄질 것으로 전망된다”고 덧붙였다.
한아란 기자 aran@fntimes.com
데일리 금융경제뉴스 Copyright ⓒ 한국금융신문 & FNTIMES.com
저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~