



 이미지 확대보기
금융위원회는 15일 이와 같은 내용이 담긴 '저축은행업권 예대율 규제 도입 등 상호저축은행법 시행령 개정안'을 공포했다.
개정안의 핵심은 대출 잔액이 1000억원 이상인 국내 저축은행 69개사에 내년부터 예대율 규제를 새로 적용하는 것이다.
저축은행 예대율은 2009~2010년 80%수준이었으나 구조조정기를 거치면서 2012년말 75.2%까지 하락 후 지속 상승해 2017년말 100.1%에 도달했다. 가계대출 증가율은 2016년 32.6%에서 2017년 14.1%로 둔화됐지만 개인사업자 대출 등으로 전이되는 경향을 보였다. 개인사업자 대출은 2016년 20.2%에서 2017년 35.5%로 늘었다. 이에 포괄적인 대출관리가 필요해졌다.
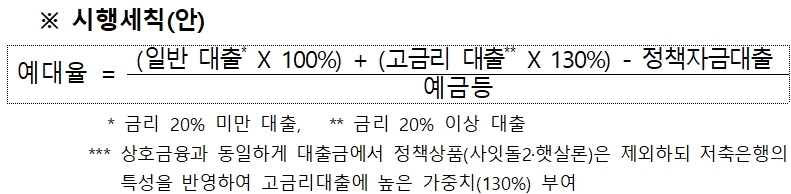
저축은행도 내년부터 예대율을 110%, 2021년 이후에는 100% 이내로 유지해야 한다. 금융위는 저축은행의 대출 금액을 계산할 때 연 20% 이상 고금리 대출에 1.3배를 곱하도록 했다. 높은 금리의 대출을 많이 취급하면 예대율이 올라가도록 해 은행이 자체적으로 규제 비율을 지키기 위해 고금리 대출을 축소하도록 유도하려는 것이다. 특히 자기자본의 20%를 예수금에 포함할 수 있게 하되 2023년 말까지 인정 비율을 단계적으로 줄이기로 했다.
금융위는 내년 저축은행 업권의 새 규제 시행에 맞춰 예대율의 구체적인 내용과 적용 기준 등을 감독 규정과 시행 세칙에 반영할 계획이다.
금융위는 “저축은행 예대율이 2009~2010년에는 80% 수준이었지만, 최근 100%를 넘어서 관리가 필요한 상황”이라며 “예대율 규제 도입으로 저축은행의 재무 건전성과 고금리 대출 관행을 개선하고 서민·중소기업을 위한 중금리 자금 지원 확대를 유도할 수 있을 것”이라고 밝혔다.
유선희 기자 ysh@fntimes.com
데일리 금융경제뉴스 Copyright ⓒ 한국금융신문 & FNTIMES.com
저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~