



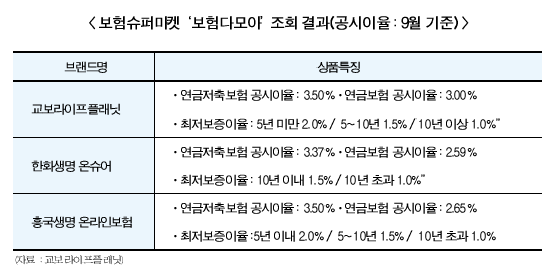
최근에는 온라인 보험상품이 많이 출시돼 설계사를 통하지 않고도 PC나 모바일에서 원하는 상품을 가입할 수 있다. 보장 내용은 동일하지만 대면 채널을 통해 판매되는 상품에 비해 보험료가 20~30% 저렴한 것이 특징이다.
은퇴 이후가 불안하다면 연금저축보험과 연금보험 등 연금상품 가입에 가입하는 게 좋다. 연금저축보험은 납입기간 동안 매년 연말정산 시 세액공제를 받을 수 있으며, 연금보험은 10년 유지 시 보험차익 비과세 혜택을 받을 수 있다는 점이 다르다. 노후 대책을 위한 금융상품은 다양하지만 종신토록 연금을 받을 수 있는 상품은 보험사가 유일하다.
노후를 위한 연금을 준비하고 있다면 내 집 마련, 자녀 교육자금 등 목돈 마련을 위한 저축보험에 가입하는 것이 좋다. 저축보험은 위험보장 기능과 목돈마련을 위한 저축 기능이 합쳐진 상품이다. 중장기 저축 상품으로 10년 이상 유지 시 비과세 혜택과 복리효과를 볼 수 있다. 금리가 1%대인 시중은행의 예ㆍ적금 상품과 비교해 2~3%대의 높은 공시이율을 제공하는 것이 장점이다. 저축성보험의 경우 점포운영비나 설계사 수수료가 없는 인터넷보험이 사업비 차감이 적어 수익을 내는 데 유리하다.
보험 가입을 미뤄왔다면 주요 보장성보험 가입을 고려해보자. 질병이나 재해사망 등의 위험을 보장해주는 상품으로 실손보험, 암보험, 종신보험, 정기보험, 상해보험 등이 대표적이다. 특히 암은 실손보험만으로 치료비와 치료 중 생활비를 감당하기 어렵기 때문에 경제적 위기에 대비할 수 있도록 진단금을 넉넉하게 설계하는 것이 바람직하다.
가입자의 나이가 어릴 경우 보험료가 주기적으로 오르는 갱신형보다 비갱신형, 환급금이 없는 순수보장형으로 가입하는 것이 월 보험료 부담을 최소화할 수 있는 방법이다.
박경린 기자 pudding@fntimes.com
데일리 금융경제뉴스 Copyright ⓒ 한국금융신문 & FNTIMES.com
저작권법에 의거 상업적 목적의 무단 전재, 복사, 배포 금지

가장 핫한 경제 소식! 한국금융신문의 ‘추천뉴스’를 받아보세요~